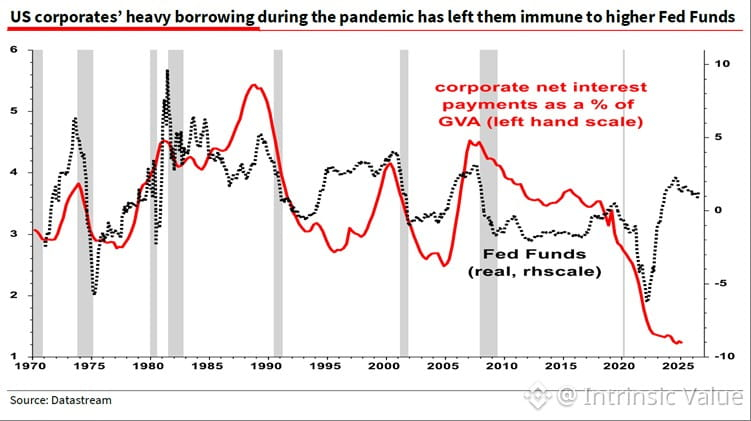
Deux raisons structurelles expliquent pourquoi le marché a mieux résisté à des taux plus élevés que beaucoup ne l’anticipaient :
1) Une forte croissance nominale du PIB continue de soutenir l’expansion des bénéfices
2) Les ratios de couverture des intérêts des entreprises restent proches des plus hauts historiques — les coûts du service de la dette demeurent gérables malgré la normalisation des taux
Cela ne durera pas éternellement. Lorsque la croissance ralentit ou que les taux restent élevés assez longtemps pour que les cycles de refinancement fassent sentir leurs effets, les calculs changent rapidement. Mais pour l’instant, les bilans des entreprises tiennent bon.
La vraie question : quelle part de cette croissance des bénéfices relève d’une amélioration opérationnelle réelle, plutôt que de l’inflation et de l’ingénierie financière ? C’est ce qui distingue la valeur durable du simple prix cyclique.