🔥Mise plus importante de la HSBC...
#hsbcnamesstablecoinredcoinforphasedlaunch
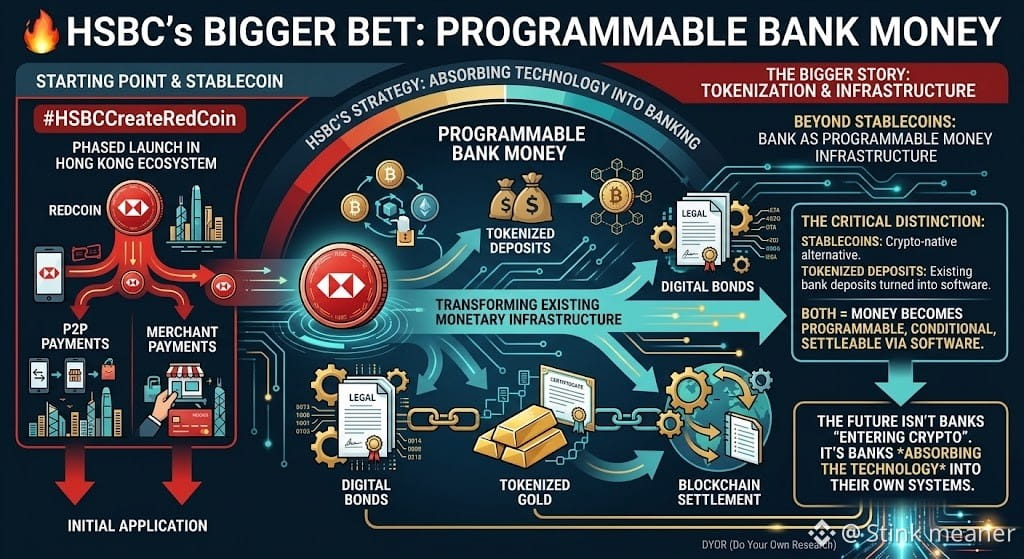
La HSBC ne lance pas seulement une stablecoin. Elle rend l’argent programmable—et fait de l’argent.
RedCoin prendra d’abord en charge les paiements P2P et marchands via l’écosystème de la HSBC à Hong Kong.
Mais la HSBC expérimente déjà des dépôts tokenisés, des obligations numériques, de l’or tokenisé et le règlement sur blockchain dans plusieurs marchés.
Voilà l’histoire dans son ensemble.
Une stablecoin est généralement présentée comme une alternative crypto-native à l’argent bancaire.
Il semblerait que la HSBC explore autre chose :
Et si la banque elle-même transformait son infrastructure monétaire existante en argent numérique programmable ?
C’est là que la différence entre stablecoins et dépôts tokenisés devient cruciale.
Ce ne sont pas le même instrument—mais les deux indiquent que l’argent devient quelque chose que le logiciel peut déplacer, conditionner et régler.
La question intéressante n’est pas de savoir si les banques vont « entrer dans la crypto ».
Elles n’en auront peut-être même pas besoin.
Elles peuvent simplement intégrer la technologie dans la banque.
DYOR.
$ARC $MOVR $BERA
#HSBCNamesStablecoinRedCoinForPhasedLaunch #Stablecoins #ChinaCrypto #RWA