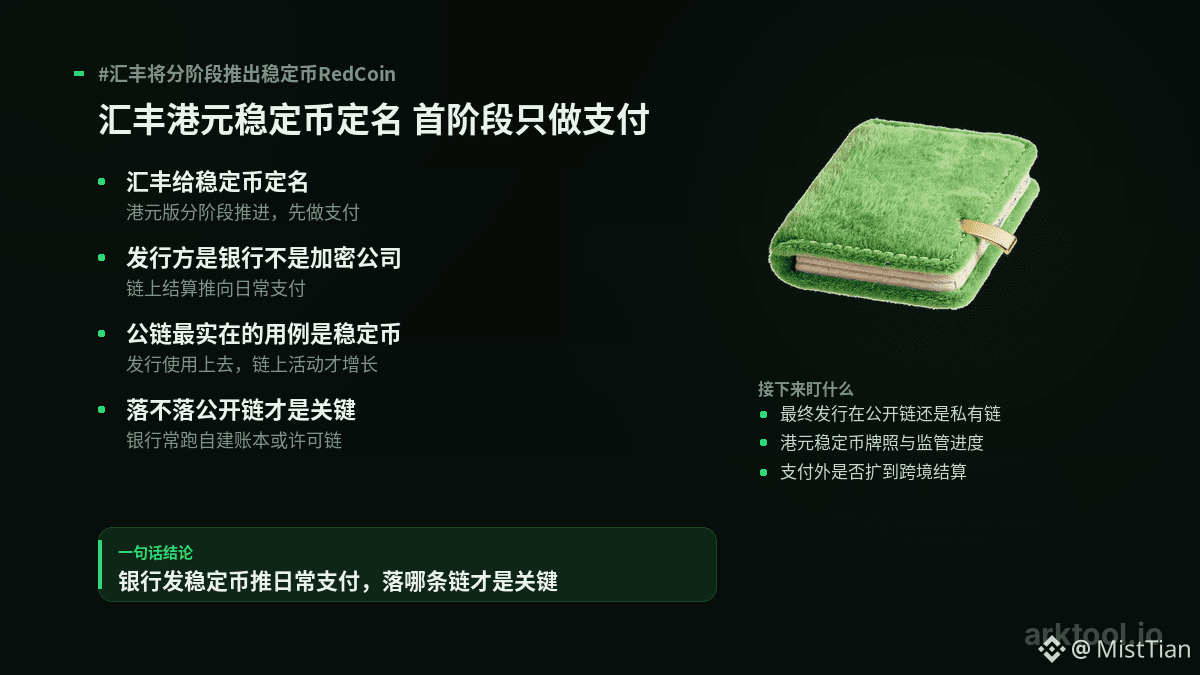
HSBC a donné un nom à sa propre stablecoin : HSBC RedCoin. D’abord une version en dollars de Hong Kong, avec une mise en œuvre par étapes : pour la première phase, seulement deux choses — les virements de personne à personne, et les paiements des particuliers aux commerçants.
Le point clé n’est pas le nom, mais l’émetteur : une banque. Jusqu’ici, les stablecoins étaient surtout émises par des sociétés crypto. Or, quand des grandes banques comme HSBC s’y mettent, cela revient à faire passer le règlement sur la chaîne d’un outil réservé au secteur vers des scénarios de paiement du quotidien. La première étape du lancement d’une stablecoin en dollars de Hong Kong, ce n’est pas l’investissement ni le prêt, c’est le paiement — la direction est très claire.
Il y a aussi un ensemble de données d’enquête à regarder : 74 % des répondants savent déjà dans quels cas d’usage la stablecoin peut être utilisée. La connaissance n’est plus un obstacle ; la prochaine bataille se jouera sur la conformité et les cas d’utilisation réels.
Pour des chaînes publiques comme <c-1/>$ETH , l’enjeu est que la stablecoin constitue l’usage le plus concret sur la chaîne. Quand le volume d’émission et la fréquence d’utilisation augmentent, l’activité on-chain liée aux virements et aux règlements (clearance/settlement) peut réellement progresser. Mais ne mettez pas tout de suite tout au même niveau : lorsqu’une banque émet une stablecoin, elle opère souvent sur ses propres livres comptables ou sur une blockchain autorisée. Le fait que cela aboutisse — ou non — à la blockchain publique, et sur quelle chaîne précisément, constitue l’étape décisive.
Ensuite, surveiller trois points : d’abord, sur quel système comptable elle sera finalement émise, sur une blockchain publique ou privée ; deuxièmement, la licence de la stablecoin en dollars de Hong Kong et l’avancement de la régulation ; troisièmement, au-delà des paiements, est-ce que cela s’étendra au commerce transfrontalier et au règlement entre commerçants, et si d’autres banques suivront.
#汇丰将分阶段推出稳定币RedCoin