#欧洲央行探索数字欧元ai支付
La BCE dépense pour l’IA, mais ce n’est qu’en 2029 que ça pourrait vraiment décoller
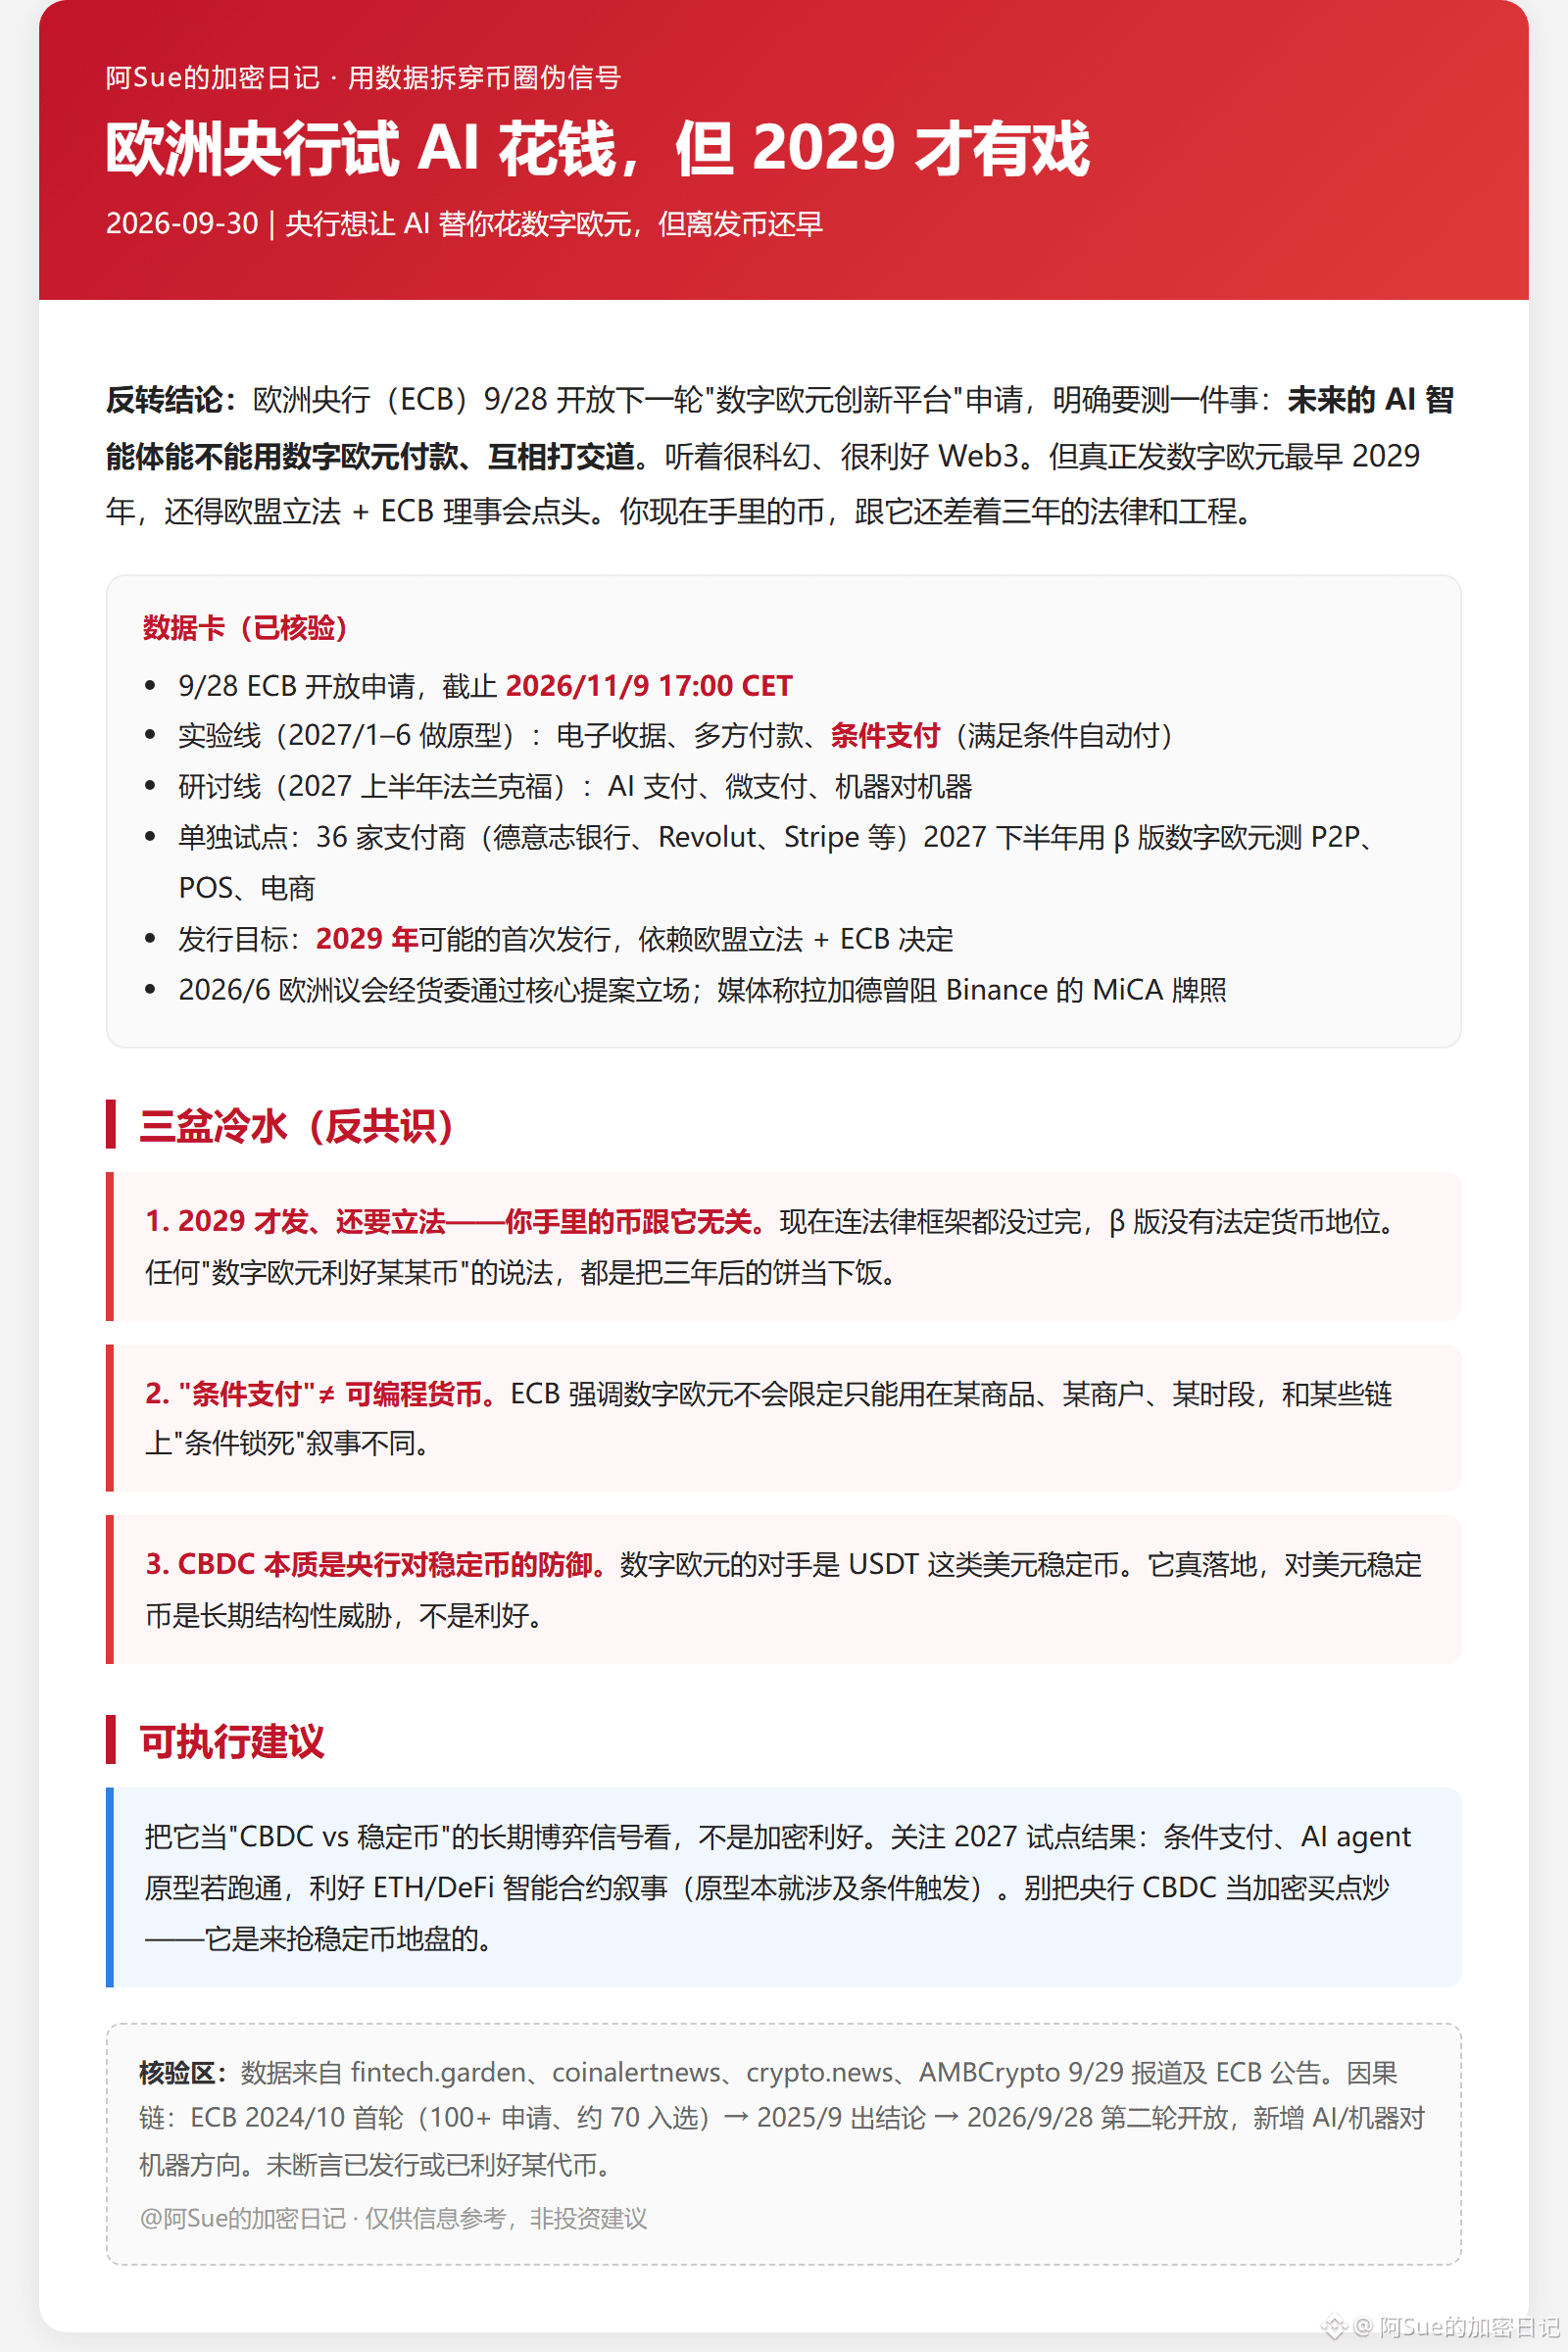
La Banque centrale européenne (BCE) a ouvert le 9/28 la prochaine « plateforme d’innovation pour l’euro numérique », avec un objectif clair : tester une chose, à savoir si de futurs agents IA pourront payer avec l’euro numérique et interagir entre eux. Sur le papier, c’est très futuriste, très prometteur pour le Web3. Mais le premier véritable usage de l’euro numérique ne serait possible au plus tôt qu’en 2029, et il faudra pour cela que l’UE légifère et que le Conseil de la BCE donne son feu vert. Les pièces que vous avez en main, aujourd’hui, sont encore distantes de trois ans de cadre légal et de travail d’ingénierie.
Données à jour (vérifiées) : le 9/28, la BCE ouvre les candidatures, avec une date limite au 9/11/2026 à 17 h 00 CET ; deux axes : une ligne d’expérimentation de janvier à juin 2027 pour créer des prototypes (reçus électroniques, paiements multipartites, paiements conditionnels, c.-à-d. paiement automatique dès que les conditions sont remplies), et une ligne de réflexion au premier semestre 2027 à Francfort, pour discuter avec des acteurs de paiements par IA, de micropaiements et de machine à machine ; un pilote séparé implique 36 prestataires de paiement (Deutsche Bank, Revolut, Stripe, etc.), qui utiliseront une version β de l’euro numérique à partir du second semestre 2027 pour tester du P2P, le POS, l’e-commerce et le mobile ; l’objectif de mise en circulation viserait une première émission possible en 2029, en fonction de la législation de l’UE et de la décision de la BCE ; le 6/2026, la commission des affaires économiques et monétaires du Parlement européen a adopté la position du texte clé ; les médias indiquent que Christine Lagarde serait intervenue pour bloquer la licence MiCA de Binance, interprétée comme une protection de l’euro numérique.
Trois seaux d’eau froide. D’abord : si ce n’est qu’en 2029, et qu’il faut encore légiférer, ce que vous détenez ne vous concerne pas : le cadre légal n’est même pas encore bouclé, et la version β n’a pas le statut de monnaie ayant cours légal. Ensuite : « paiement conditionnel » ne veut pas dire « monnaie programmable ». La BCE insiste sur le fait que l’euro numérique ne sera pas limité à un seul type de marchandise, à un seul marchand, ni à une seule plage horaire ; cela n’est pas le même récit que certaines histoires de « conditions verrouillées » sur des chaînes. Enfin : le CBDC est, dans l’essence, une défense de la banque centrale contre les stablecoins ; l’euro numérique a pour adversaire des stablecoins en dollars comme l’USDT. Si cela devient vraiment effectif, c’est une menace structurelle de long terme pour les stablecoins en dollars, pas une bonne nouvelle.
Recommandation : considérez-le comme un signal de la longue bataille « CBDC contre stablecoins », pas comme une bonne nouvelle crypto. Suivez les résultats des pilotes en 2027 : si les paiements conditionnels et les prototypes d’agents IA fonctionnent, cela peut renforcer le récit des smart contracts intelligents pour ETH/DeFi (le prototype implique déjà des déclenchements conditionnels). Ne transformez pas le CBDC des banques centrales en opportunité d’achat crypto à la spéculation : il est là pour prendre du terrain aux stablecoins, pas pour porter la hausse.