#日本fsa支持第四例稳定币贸易结算试点
Le Japon remet en route les stablecoins, mais uniquement pour le commerce transfrontalier
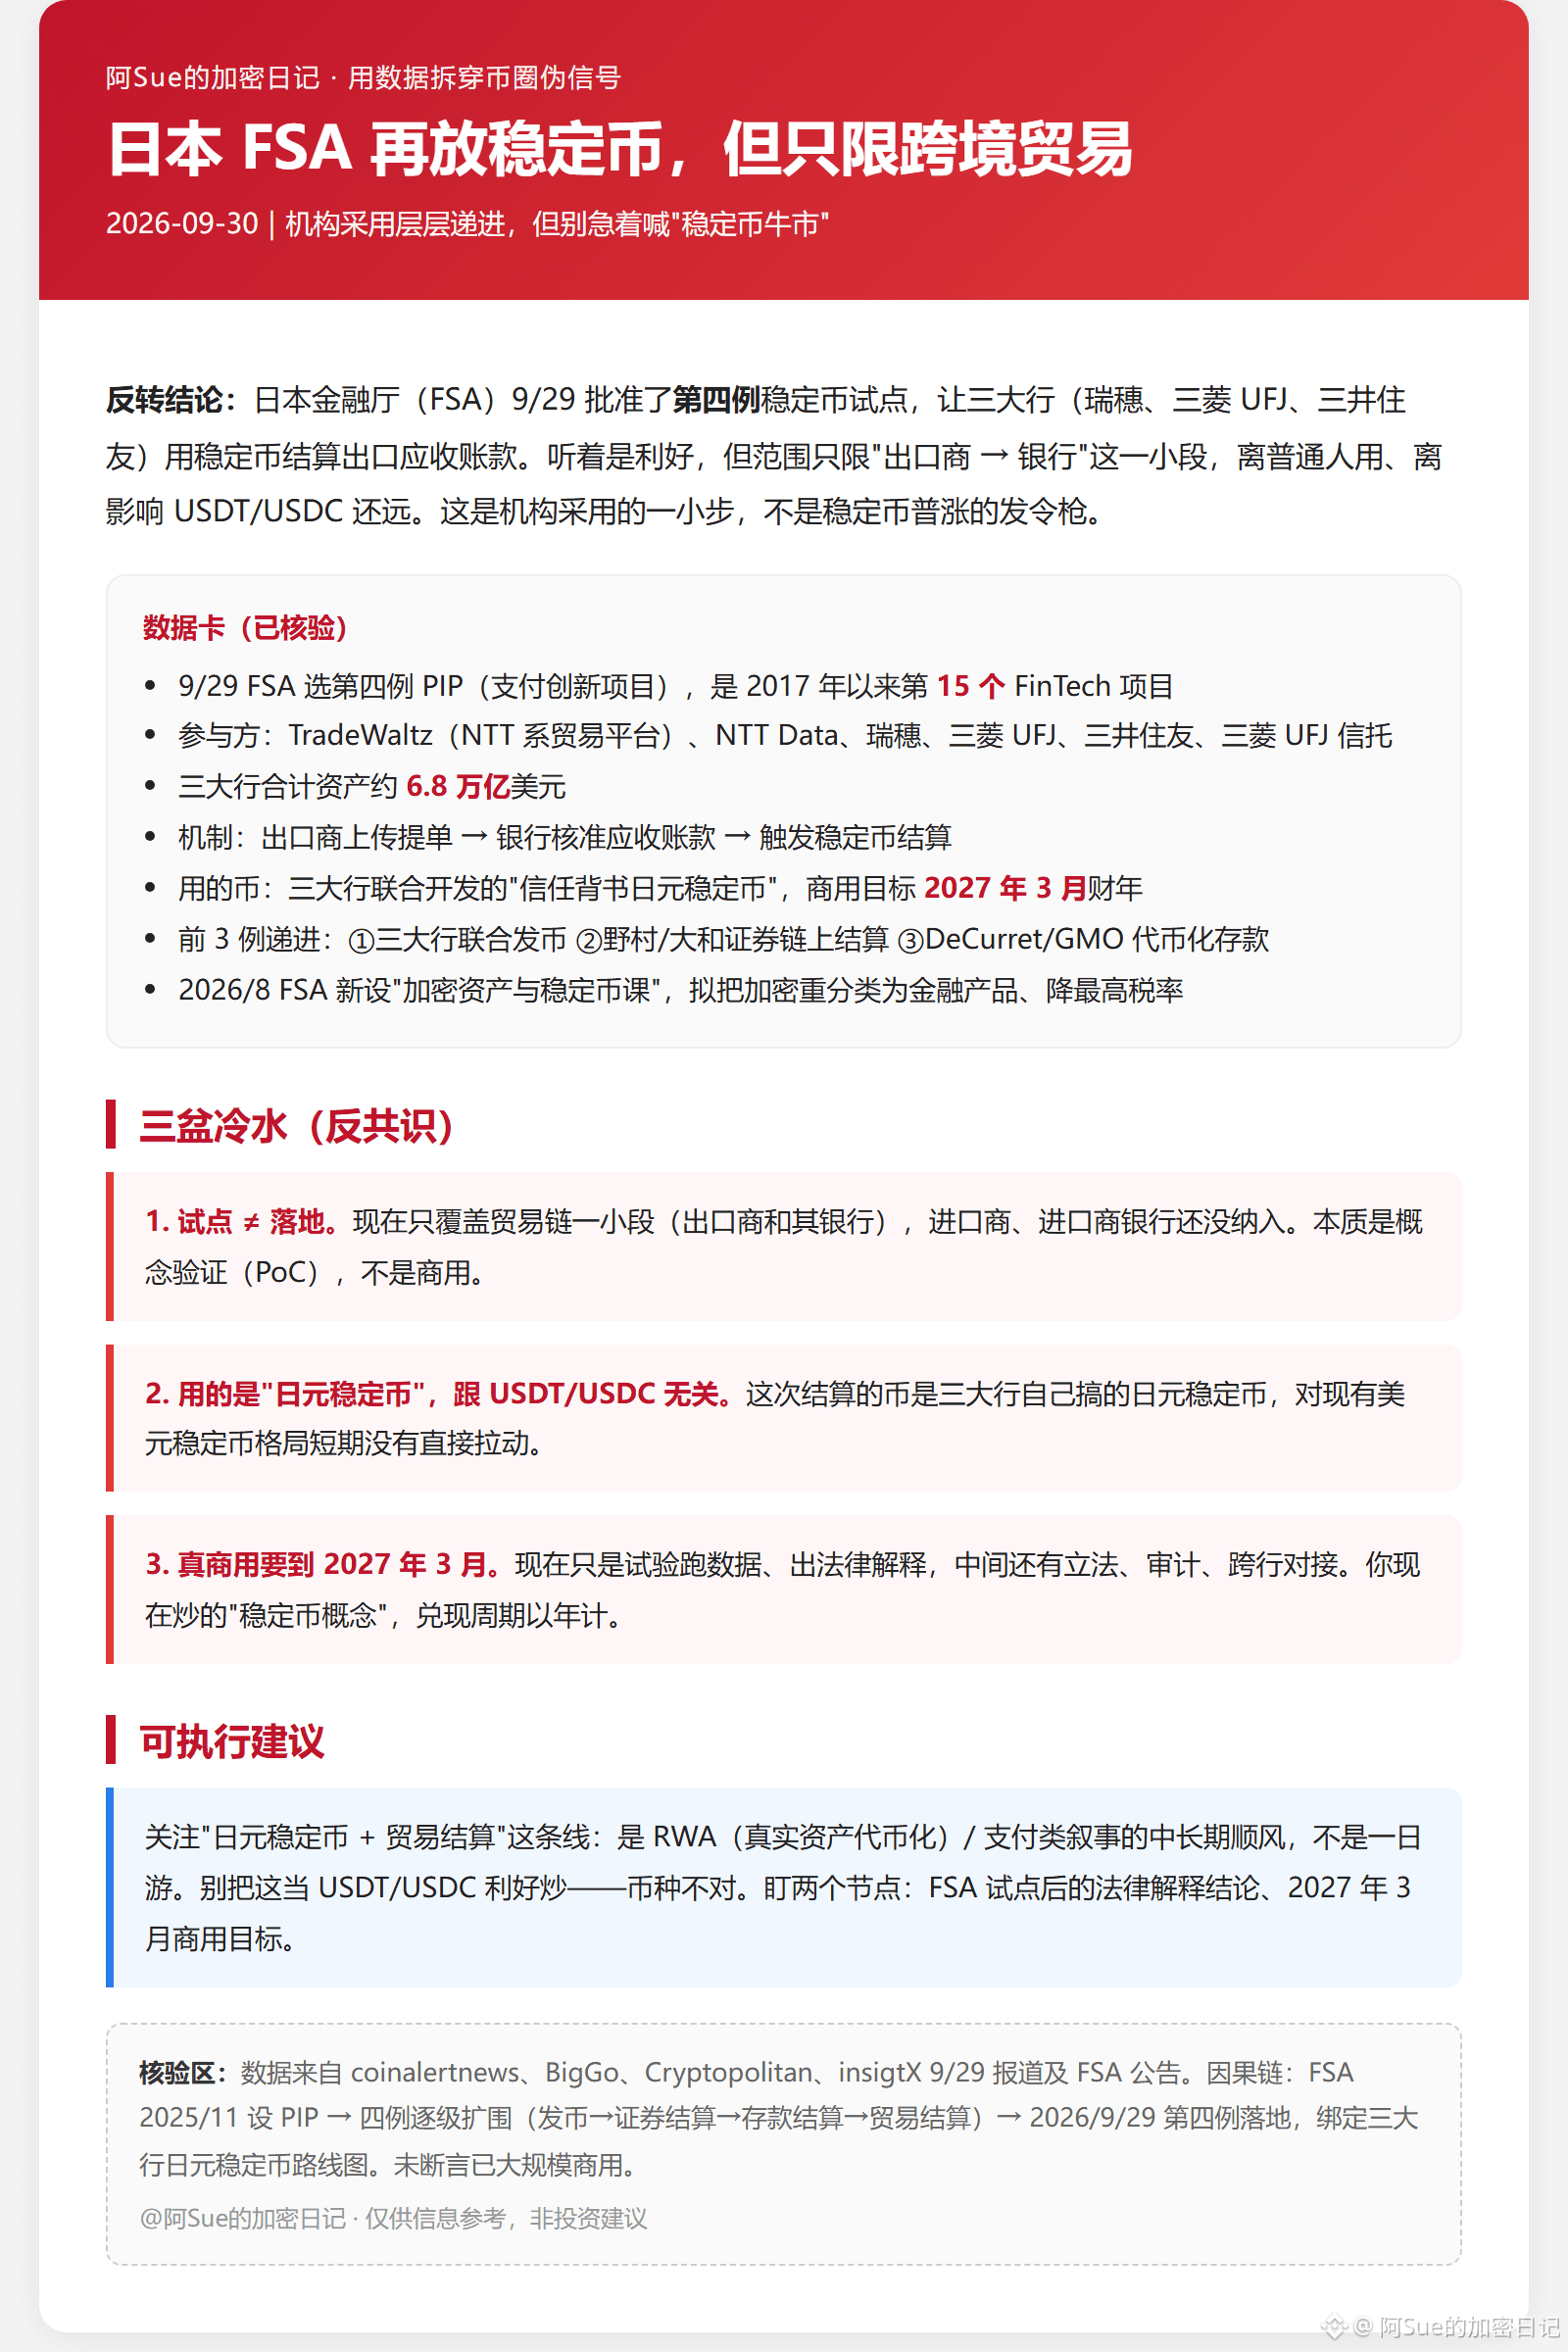
Le 29/9, le régulateur japonais de la finance (FSA) a approuvé le quatrième test de stablecoin, permettant aux trois grandes banques (Mizuho, MUFG et Sumitomo Mitsui) de régler des créances clients liées aux exportations via des stablecoins. Sur le papier, c’est positif, mais le périmètre se limite à un petit segment — « exportateur vers banque » — loin d’une utilisation par le grand public, et encore plus loin d’un impact sur USDT/USDC. C’est un petit pas des institutions, pas un signal de hausse générale des stablecoins.
Données : le 29/9, la FSA a choisi le 4e exemple PIP (projet d’innovation en paiements), le 15e projet depuis le centre de validation concept FinTech de 2017 ; les parties prenantes incluent TradeWaltz (plateforme NTT des documents commerciaux), NTT Data, Mizuho, MUFG, Sumitomo Mitsui et la filiale fiduciaire de MUFG ; les trois banques réunies représentent environ 6,8 mille milliards de dollars d’actifs ; le mécanisme consiste à ce que l’exportateur téléverse le connaissement, que la banque valide la créance, puis que le règlement en stablecoin soit déclenché ; la monnaie utilisée est le « stablecoin en yens à l’appui de la confiance » co-développé par les trois banques, avec un objectif d’usage commercial pour l’exercice fiscal se terminant en mars 2027 ; les trois précédents suivaient une progression : émission conjointe de monnaie par les trois banques, règlement on-chain via Nomura/Daiwa Securities, puis compensation interbancaire de dépôts tokenisés par DeCurret/GMO ; en 2026/8, la FSA crée un cours « actifs crypto et stablecoins », envisageant de reclasser les crypto-actifs en produits financiers et de réduire le taux d’imposition maximal.
Trois seaux d’eau froide.
1) Un pilote ne veut pas dire un déploiement : pour l’instant, cela couvre seulement une petite portion de la chaîne commerciale. L’importateur et la banque de l’importateur ne sont pas encore inclus ; en substance, c’est une preuve de concept.
2) Il s’agit d’un « stablecoin en yen », sans lien avec USDT/USDC ; à court terme, cela n’entraîne pas directement de mouvement dans l’équilibre actuel des stablecoins en dollars.
3) Le vrai passage au commercial ne serait prévu qu’en mars 2027 : pour l’instant, on teste, on collecte des données et on cherche des interprétations juridiques. Entre-temps, il faut encore harmoniser l’audit et l’interfaçage entre banques. Le « cycle de concrétisation de la thématique stablecoin » se compte en années.
Recommandation. Suivez la ligne « stablecoin en yen + règlement commercial », qui s’inscrit dans une tendance de moyen/long terme pour les récits RWA (tokenisation d’actifs réels) / paiements — ce n’est pas une opération d’un jour. Ne le considérez pas comme un catalyseur haussier pour trader USDT/USDC : la devise n’est pas la bonne. Surveillez deux jalons : les conclusions d’interprétation juridique après le pilote FSA, et l’objectif d’usage commercial en mars 2027.