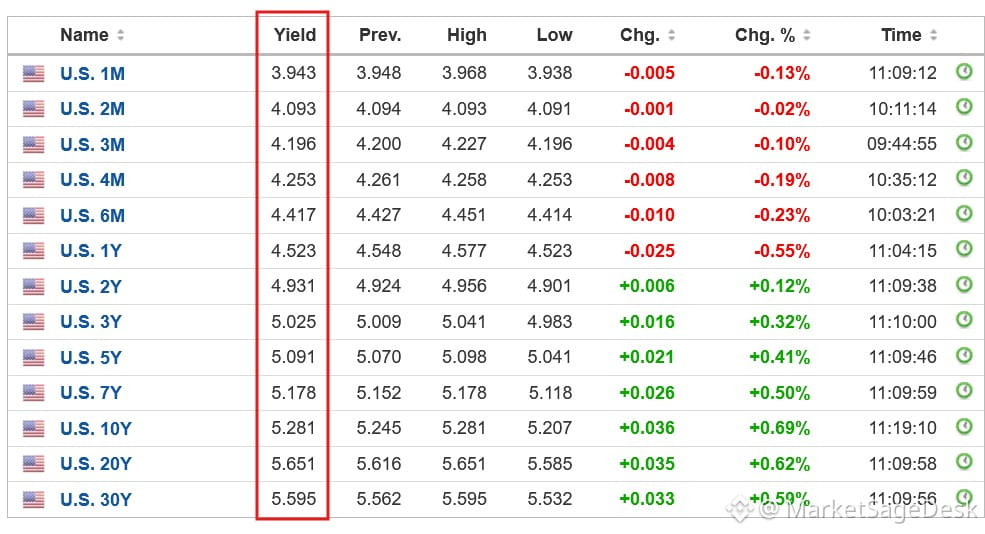
Les rendements à long terme continuent de monter, et il faut rester sur le qui-vive. Les obligations à 20 ans viennent de passer la barre des 5,6 %, et les actions le ressentent. Quand les coûts d’emprunt grimpent aussi loin le long de la courbe, cela modifie la façon dont les gens évaluent les flux de trésorerie futurs. Les valeurs de croissance, en particulier, en font les frais. Cette pression ne s’inverse pas du jour au lendemain.


Publier
Avertissement : ce contenu inclut des opinions de tiers. Il ne constitue pas un conseil. Binance Ai peut être utilisée, sans garantie de résultat. Consultez les CG.
TLTETF-0,19%