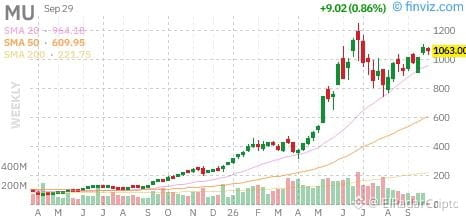
J’ai acheté Micron en dessous de 200 $ l’an dernier. Maintenant, je pense que le titre pourrait doubler à partir d’ici.
Et oui, je reste sceptique face à l’essor de l’IA.
Ça semble contradictoire ? Voilà où je trace la ligne. 👇
Je n’ai pas acheté parce que je ne comprenais pas assez bien l’activité. Le voir monter rend cette décision douloureuse avec le recul. Mais une courbe qui grimpe ne fait pas d’un investissement aveugle un bon processus.
Aujourd’hui, j’ai bien plus de respect pour Micron. Cela ne veut pas dire que je crois soudainement que toutes les entreprises d’IA délivreront les rendements que les investisseurs attendent. Je pense encore que cette vague pourrait se terminer par une bulle qui éclate.
Pourtant, je vois de la place pour que MU continue de grimper, potentiellement en doublant par rapport aux niveaux actuels. C’est mon scénario à la hausse—pas un objectif de prix avec une date limite.
Ce rapport sur les résultats compte, car les attentes sont déjà très élevées : Micron a guidé ses prévisions vers environ 50 milliards de dollars de revenus trimestriels et une marge brute d’environ 86 %.
Ces 86 % correspondent déjà aux prévisions de l’entreprise. Les atteindre ne serait pas une surprise à la hausse par rapport à ses propres indications.
Je veux savoir comment la direction prévoit de maintenir ces marges pendant que les hausses de prix se modèrent et que les dépenses d’investissement augmentent.
Je n’ai aucune position sur MU. Ne pas être entré en dessous de 200 $ fait partie de mon histoire, pas la preuve que le prix d’aujourd’hui est une bonne affaire.
Préféreriez-vous rater un gagnant que vous ne comprenez pas—ou le détenir et découvrir que votre conviction n’était qu’une courbe verte ?
#EarningsSeason #MicronPostsRecord84.9%GrossMargin $MUB