

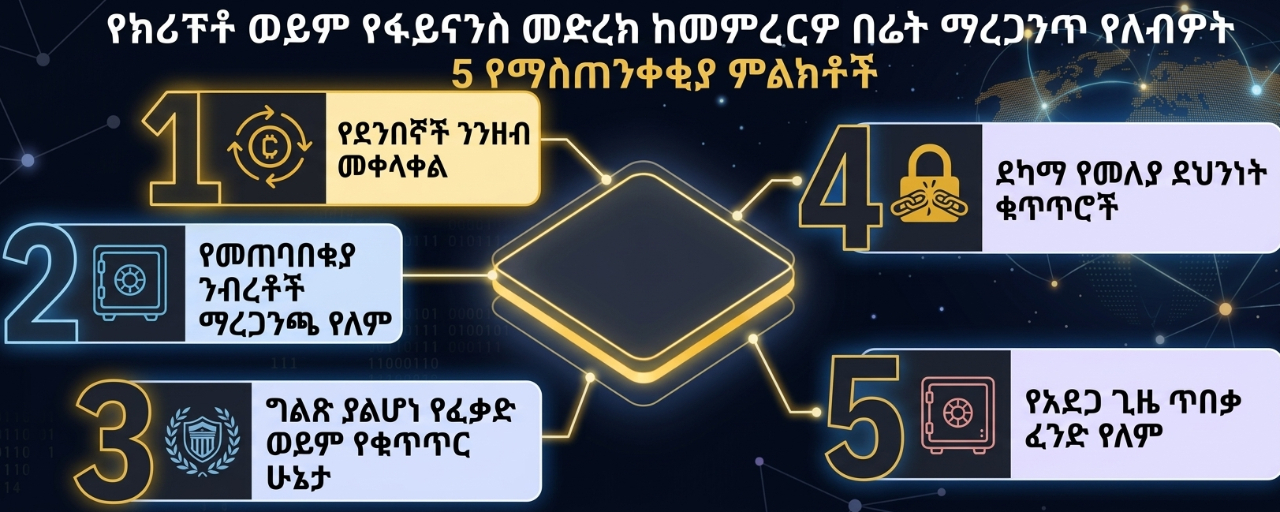
Avant de choisir une plateforme crypto ou financière, vous devez vérifier cinq signaux d’alerte clés : des conditions de licence peu claires, la possibilité de mélange des fonds des clients avec les fonds de la plateforme, l’absence de preuve des réserves (Proof of Reserves), l’absence d’un fonds de protection en cas d’urgence et des contrôles de sécurité des comptes insuffisants.
Voici ce que vous devez vérifier avant de déposer vos fonds.
Signal d’alerte 1 : conditions de licence ou de réglementation peu claires
Première question à vous poser : quel organisme légal me fournit exactement le service ? Qui le contrôle ?
Une plateforme opérant à l’échelle mondiale peut utiliser différents organismes légaux pour différents services et différents pays. Cela ne signifie pas que, parce qu’il existe une licence réglementaire accordée dans un pays, cette licence s’applique à tous les pays auxquels les utilisateurs peuvent accéder.
À partir de janvier 2026, la plateforme internationale de Binance fonctionne via trois entités ADGM disposant de licences délivrées par l’Autorité de réglementation des services financiers (FSRA) :
Nest Exchange Limited — services d’échange, y compris les transactions Spot et Derivatives.
Nest Clearing and Custody Limited — compensation des transactions, règlement des paiements et protection des actifs.
Nest Trading Limited — services de courtage et d’exécution des transactions sur titres, ainsi que certains services de transactions effectuées en dehors de la plateforme.
Cette structure est conçue pour séparer les responsabilités entre différents acteurs plutôt que d’inclure toutes les fonctions au sein d’un seul organisme légal.
Pour les utilisateurs basés en Éthiopie, une différence importante existe : la réglementation ADGM n’est pas la même que la licence délivrée par la Banque nationale d’Éthiopie. Les utilisateurs doivent toujours vérifier les conditions de réglementation et de disponibilité du service dans leur propre pays.
Le principal enseignement est simple : ne demandez pas seulement « cette plateforme est-elle sous réglementation ? ». Identifiez quel organisme légal, quel régulateur et pour quels services la plateforme est réglementée.
Signal d’alerte 2 : mélange des fonds des clients ou gestion des actifs peu transparente
Un autre signal d’alerte est l’absence d’informations suffisantes sur la manière dont une plateforme protège les actifs des clients.
Les utilisateurs doivent pouvoir comprendre qui détient leurs actifs en fiducie et comment les actifs des clients sont séparés des fonds utilisés par la plateforme pour ses activités.
La structure ADGM actuelle de Binance attribue à Nest Clearing and Custody Limited la responsabilité de détenir les actifs numériques des utilisateurs en fiducie. Il s’agit d’un établissement de compensation autorisé par ADGM et habilité à fournir un service de protection des actifs.
Binance indique également que les actifs des utilisateurs détenus en fiducie dans le cadre du système de Proof of Reserves sont soutenus dans un ratio de 1:1, et qu’il existe des réserves supplémentaires.
Cela permet aux utilisateurs d’examiner deux scénarios différents :
Protection légale des actifs : à qui incombe la responsabilité de protéger les actifs ?
Transparence des réserves : la plateforme peut-elle fournir une preuve confirmant que les actifs qu’elle détient pour les clients existent réellement ?
Lorsqu’on évalue une plateforme de manière centrale, ces deux questions sont essentielles.
Signal d’alerte 3 : absence de preuve de l’existence des réserves (Proof of Reserves)
Si une plateforme centralisée détient les actifs cryptos des clients en fiducie, les utilisateurs peuvent-ils vérifier par eux-mêmes que leur solde personnel est bien inclus dans les calculs des réserves publiées par la plateforme ? Telle est la question qu’ils doivent se poser.
La preuve des réserves de Binance (PoR) aide les utilisateurs à vérifier que leurs soldes de comptes sont inclus dans les calculs effectués à partir des réserves publiées. Elle utilise des méthodes de preuve cryptographique, telles que les Merkle Trees, afin que les utilisateurs puissent confirmer leur inclusion. Dans le système PoR, Binance utilise aussi la technologie Zero-Knowledge.
L’arbre de Merkle permet de représenter un grand nombre de soldes de comptes dans une structure cryptographique. Cela permet à un utilisateur de vérifier l’inclusion de son propre solde sans exposer les soldes des comptes des autres clients.
La page PoR de Binance indique actuellement que la plateforme détient les actifs des utilisateurs dans un ratio de 1:1 et qu’elle dispose de réserves supplémentaires.
L’idée clé : les utilisateurs ne devraient pas avoir à accepter sur la simple foi la déclaration relative aux réserves.
Vous pouvez vérifier que le solde de votre compte est inclus dans le snapshot de la période de preuve en utilisant le mécanisme de vérification disponible depuis la page officielle de Proof of Reserves de Binance.
PoR a néanmoins des limites : il affiche uniquement l’état à un moment donné ; il ne peut pas, à lui seul, garantir qu’il n’existe aucune dette ou aucun risque financier. L’explication de Binance Academy mentionne également ces limites.
Ainsi, la PoR doit être visible comme un mécanisme de transparence ; elle ne remplace pas l’évaluation nécessaire pour comprendre pleinement la structure juridique et financière de la plateforme.
Signal d’alerte 4 : absence de fonds de protection en cas d’urgence
Une plateforme dotée d’une protection solide des actifs et de procédures de sécurité devrait aussi vous aider à comprendre ce qui se passe en cas d’urgence.
Le fonds sécurisé d’actifs pour les utilisateurs de Binance (SAFU) a été mis en place comme mécanisme de protection contre les risques afin de préserver les actifs des utilisateurs.
Selon les informations de Binance, à partir de janvier 2026, SAFU contient 1 milliard d’USDC. La valeur du fonds peut fluctuer selon les conditions du marché. Binance indique également que SAFU est détenu et géré par Nest Clearing and Custody Limited, sous le cadre de réglementation d’ADGM.
SAFU n’inclut pas une couverture de sécurité standard pour les comptes ni une gestion responsable des risques. C’est un niveau de sécurité conçu pour fournir une protection supplémentaire dans des circonstances extrêmes.
Cette distinction est importante : aucune approche ne peut éliminer totalement le risque de marché associé à l’achat ou au trading d’actifs cryptos en cas de crise, y compris le risque que le système ne puisse pas gérer une crise extrême.
Signal d’alerte 5 : absence de fonds de protection en cas d’urgence
Même si une plateforme dispose d’un système de sécurité robuste au niveau institutionnel, les utilisateurs doivent utiliser des contrôles de sécurité solides sur leurs comptes personnels.
Binance propose de nombreux outils permettant de résoudre ce problème à différents niveaux.
Passkeys (modes de connexion ne nécessitant pas de mot de passe)
Les Passkeys sont une alternative au mot de passe basée sur des preuves cryptographiques stockées sur des appareils compatibles.
Cela peut réduire la dépendance aux mots de passe traditionnels ; en outre, dans la configuration de sécurité du compte Binance, il peut servir de mécanisme de protection.
Authentification à deux facteurs (2FA)
La 2FA ajoute une couche supplémentaire de vérification lorsque vous vous connectez à votre compte et lorsque vous réalisez des actions sensibles.
Binance prend en charge de nombreux mécanismes de preuve que les utilisateurs peuvent activer selon leurs préférences de sécurité.
Anti-Phishing Codes (codes de prévention du phishing)
Le code de prévention du phishing aide les utilisateurs à distinguer de vrais messages Binance des messages frauduleux.
Dès que ce code est activé, le code choisi par l’utilisateur s’affiche dans de vrais messages Binance. Cela permet d’identifier si le code est présent dans des messages non sollicités, susceptibles d’être trompeurs.
Listage des adresses autorisées pour les retraits (autoriser à l’avance les adresses de retrait)
Cette fonctionnalité permet aux utilisateurs d’effectuer des retraits uniquement vers des adresses de portefeuille qu’ils ont autorisées auparavant.
Si un attaquant peut accéder à votre compte, cette étape de protection supplémentaire échoue. Plutôt que de permettre d’envoyer des fonds immédiatement à n’importe quelle adresse, le retrait des fonds peut être limité à des adresses que l’utilisateur a explicitement autorisées.
L’approche la plus efficace ne consiste pas à s’appuyer uniquement sur une fonctionnalité de sécurité.
Les Passkeys + la 2FA + la protection anti-phishing + les contrôles de retrait créent de nombreuses couches de sécurité entre les attaquants et les actifs des utilisateurs.
Que montrent ces cinq preuves ?
Choisir une plateforme financière va bien au-delà de la recherche d’une plateforme avec de faibles frais de transaction.
Avant de déposer vos fonds, posez-vous ces cinq questions de base :
1. Qui contrôle la plateforme ?
Identifiez l’organisme légal qui fournit le service et l’autorité qui supervise cet organisme.
2. Qui détient mes actifs en fiducie ?
Comprenez le dispositif de protection des actifs et la manière dont les actifs des clients sont sécurisés.
3. La plateforme peut-elle vérifier les réserves ?
Au lieu de se fier uniquement à la déclaration de l’entreprise, cherchez des preuves qui peuvent être vérifiées.
4. Que se passe-t-il en cas de crise ?
Vérifiez l’existence d’un mécanisme de protection en cas d’urgence, et comprenez exactement ce qu’il couvre.
5. Est-ce que je peux protéger ma propre sécurité de compte ?
Recherchez des mécanismes de preuve robustes, la protection contre le phishing et des contrôles de retrait des fonds.
Aucun médiateur central ne peut éliminer totalement tous les risques. En revanche, en ce qui concerne la gouvernance, la protection des actifs, les réserves, la protection en cas d’urgence et la transparence relative à la sécurité des fonds, il fournit aux utilisateurs les informations dont ils ont besoin pour évaluer ces risques de manière plus efficace.
En fin de compte, c’est aussi ce que les utilisateurs doivent chercher à comprendre : où ils doivent stocker et gérer leurs actifs.