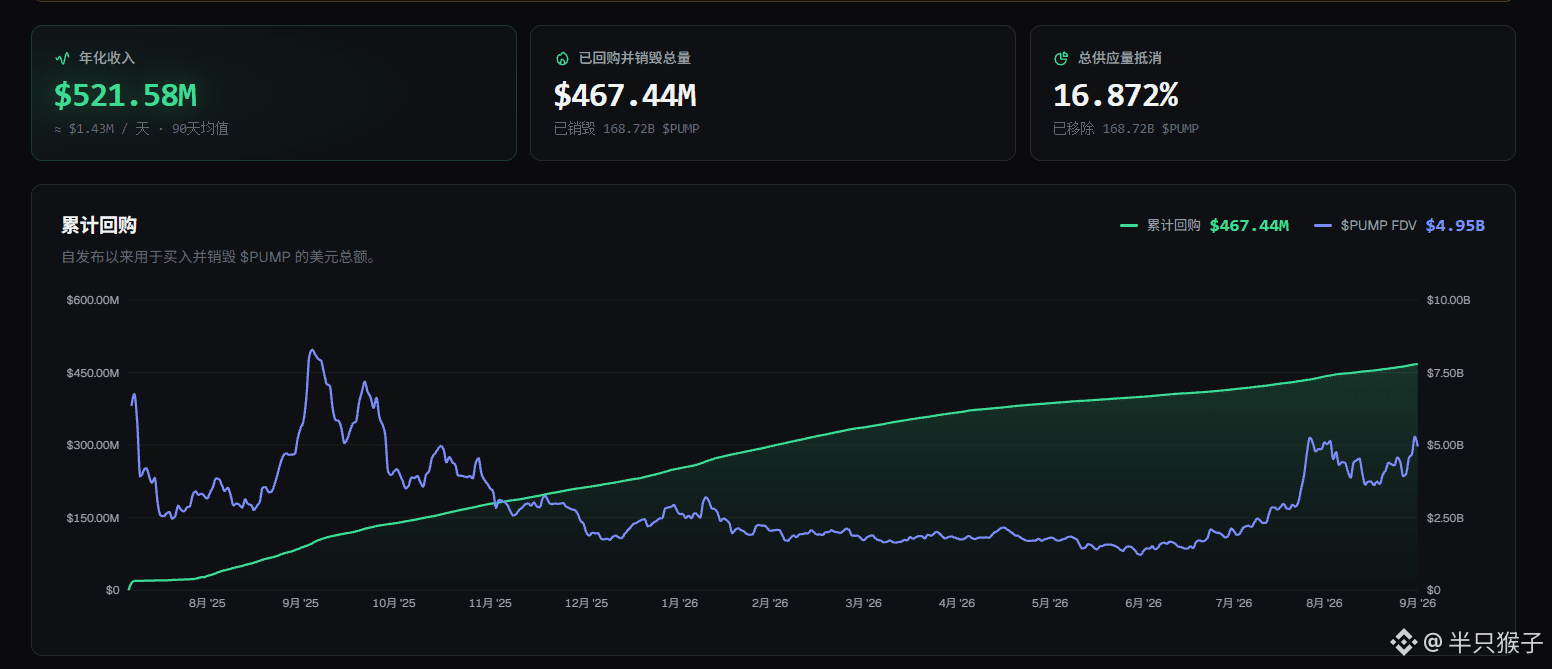
$PUMP est vraiment impressionnant
Revenus de contrat sur 24 heures : 8,28 millions de dollars américains, frais de contrat sur 24 heures : 2,53 millions de dollars américains
Frais de contrat sur 7 jours récents : 47,7 millions de dollars américains, revenus de contrat sur 7 jours : 15,73 millions de dollars américains
Récemment, la chaîne Robinhood <c-1/>$PONS a connu une croissance rapide, mais après y avoir réfléchi, PONS est encore bien trop loin de pump. Je liste simplement quelques raisons :
1. La personnalité, ou plutôt l’ambition, ou encore l’objectif stratégique. Quand la chaîne Robinhood a explosé, la majeure partie des revenus <c-1/>$UNI provenait de la contribution de PONS. Si PONS fait son propre swap, ces revenus ne seraient-ils pas alors ceux de PONS ? Faire ou ne pas faire un swap n’est pas une question de rentabilité : c’est une question stratégique. Il est évident que PONS n’a pas encore clarifié cela.
2. Problème de configuration de l’équipe. Une équipe compacte, où l’efficacité par personne est vraiment élevée. Mais un travail à haute intensité sur le long terme nécessite une force de combat continue, et le dimensionnement du personnel doit comporter une certaine résilience face aux événements imprévus. Pump a relevé ce défi au cours des deux dernières années et plus, tandis que PONS ne l’a pas encore traversé.
3. Les gammes de produits dérivées des mèmes : en plus du swap, il y a la dimension sociale, des outils de scan de chaîne, et le développement multi-chaînes. Dans tous les domaines, pump est extrêmement performant : on peut dire que dans chaque segment, c’est une référence au sommet.