📰 Circle fait entrer des USDC aux États-Unis, Coinbase contrôle les utilisateurs : quand viendra le moment de partager les revenus, qui aura le dernier mot ? En août de cette année, les accords de répartition des deux parties ont été reconduits selon les clauses originales jusqu’en 2029. Circle a obtenu la licence, mais n’a pas non plus réussi à modifier les dispositions initiales lors de cette reconduction.
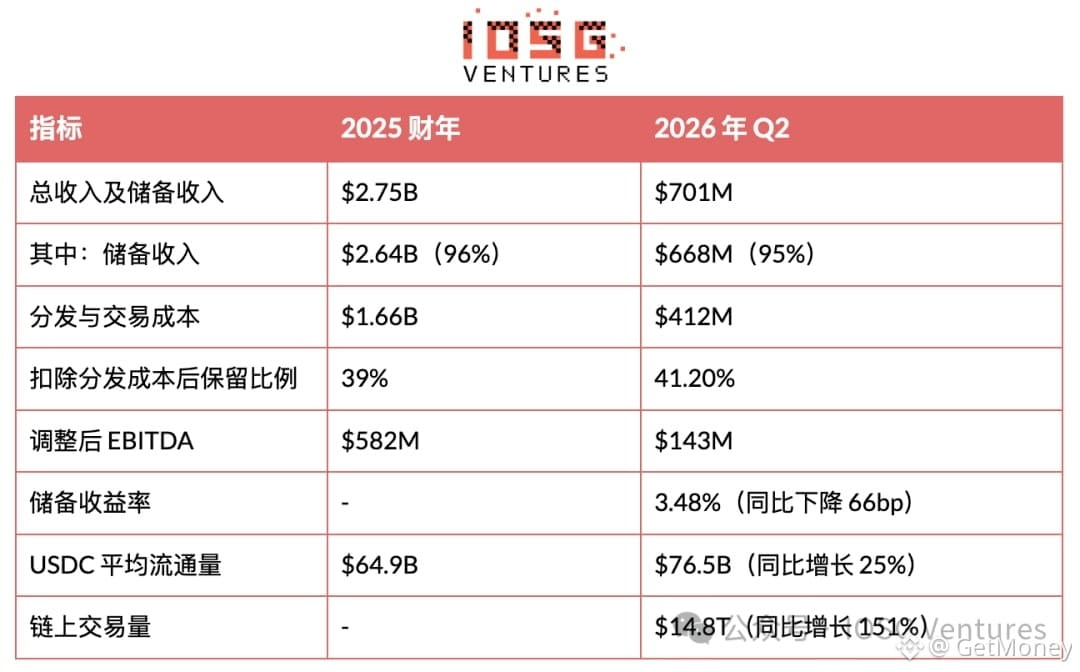
🔥 Plus concret : au deuxième trimestre 2026, Circle a versé à Coinbase 324,6 millions de dollars de coûts liés aux distributions. Dans le même temps, le solde moyen d’USDC dans les produits de Coinbase a atteint 20 milliards de dollars, soit plus de 30 % du volume d’USDC en circulation à la fin du trimestre. Les utilisateurs et les soldes sont sur la plateforme ; pour l’émetteur, contourner le canal, ce n’est pas si simple.
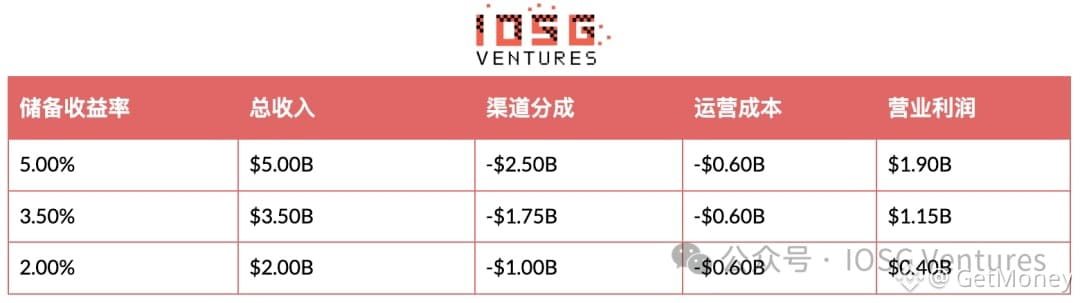
Honnêtement, si les USDC sont davantage utilisés, cela ne veut pas dire pour autant que Circle puisse gagner autant de plus. Au cours de ce trimestre, le volume des transactions on-chain d’USDC a augmenté de 151 %, et le volume moyen en circulation de 25 %, tandis que les revenus de réserve n’ont progressé que de 5 %. Le rendement des réserves a baissé de 66 points de base ; une bonne partie de l’augmentation des revenus liée à la croissance des soldes a été absorbée.
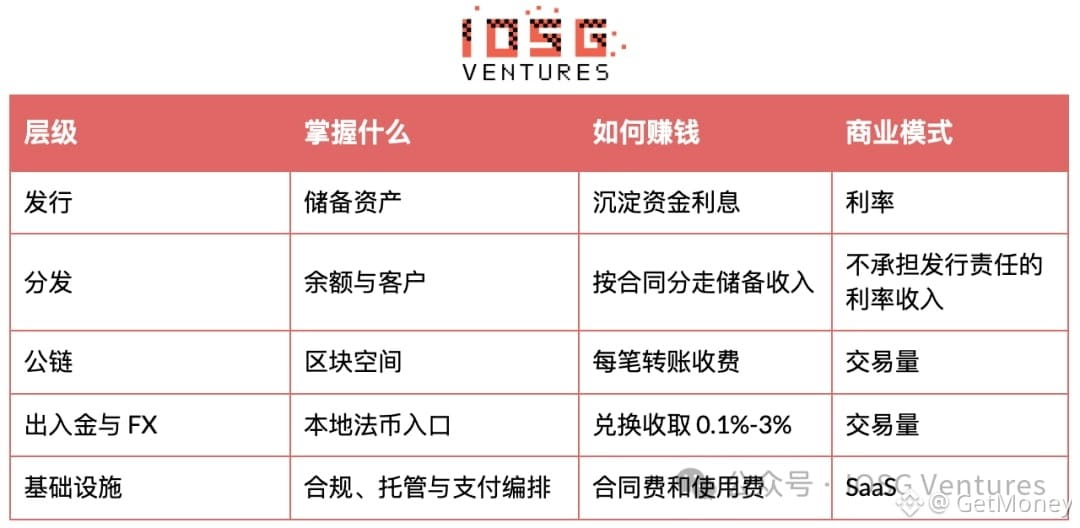
💡 Cette affaire me fait revoir l’histoire des paiements avec les stablecoins : plus l’argent circule vite, plus il n’est pas forcément nécessaire d’avoir en permanence davantage d’USDC immobilisés sur un compte pour qu’il rapporte des intérêts. Circle doit regarder les taux, mais aussi partager les revenus avec les canaux qui détiennent les utilisateurs ; une activité transactionnelle animée ne signifie pas que l’émetteur pourra conserver tous les gains.
🤔 D’ici à 2029, lors de la discussion sur la reconduction, selon vous, Circle devra-t-elle surtout changer sa dépendance à la répartition avec Coinbase, ou sa dépendance aux intérêts générés par les réserves ?
#USDC #Circle #Coinbase #stablecoin