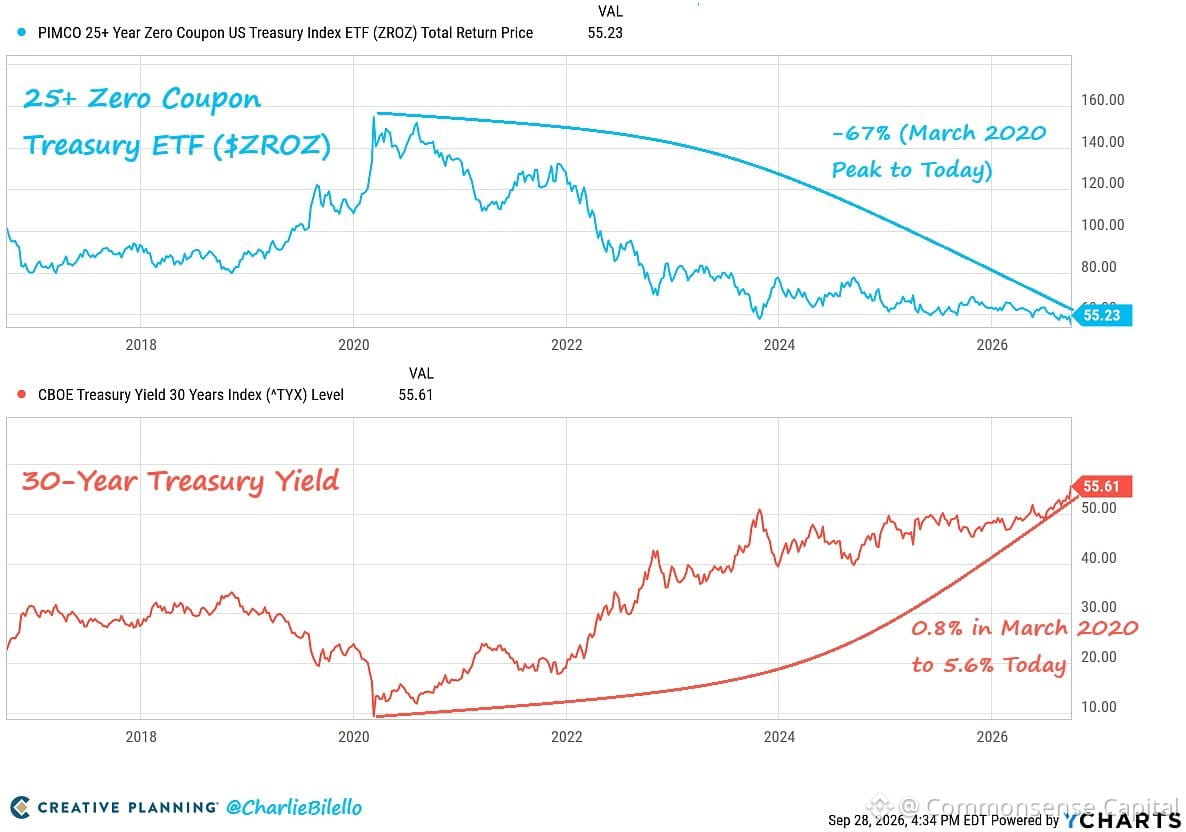
Les ETF obligataires à long terme ont chuté de 67 % par rapport à leur sommet de mars 2020.
Le rendement à 30 ans est passé de 0,8 % (plus bas niveau historique) à 5,6 % aujourd’hui.
Voilà à quoi ressemble concrètement le risque de duration. Quand les taux remontent après des plus bas historiques, les obligations longues sont mises à mal. La mathématique est impitoyable.
Les gens ont acheté ces produits en pensant avoir des « obligations d’État sûres » — c’est techniquement vrai pour le risque de crédit, mais le risque de taux d’intérêt est un autre animal. La duration amplifie les mouvements dans les deux sens.
Rappel : les fonds obligataires ne sont pas la même chose que détenir des obligations jusqu’à l’échéance. La volatilité des prix compte quand vous n’avez pas de date de fin fixe.
Si vous aviez détenu des obligations longues pour leur rendement en 2020, vous avez été durement touché. Si vous les achetez maintenant à 5,6 %, la configuration est très différente. Le contexte compte.