

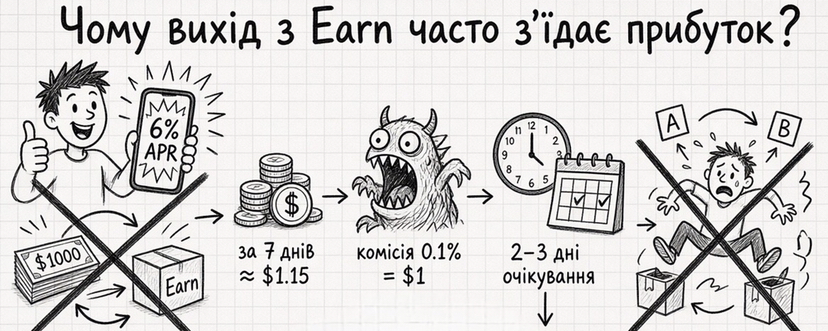
Чому вихід з Earn часто з’їдає прибуток?
У Simple Earn спочатку всі дивляться на річний APR. Підписуються на продукт, тільки потім починають вивчати деталі, скільки коштує забрати гроші назад або скільки очікуванням у днях. Саме тут не розібравшись можна стикнутись з проблемами та розчаруванням.
Flexible - без фіксованого кінця, вихід зазвичай швидший, ставка змінна, бонус часто лише на перший транш.
Locked - строк фіксований, ставка вища, достроковий вихід часто ріже нараховане.
RWUSD і BFUSD - свої режими погашення, комісії й інколи очікування в днях.
📌 Наприклад
$1 000 під 6% річних «на тиждень».
Нарахування за 7 днів: близько $1.15.
Комісія виходу 0.1% = $1.
Тижневий дохід майже обнуляється.
Навіть без прямої комісії вихід може з’їсти результат. Звичайне погашення з очікуванням 2–3 дні скорочує період, за який реально йде нарахування. Ти думав, що сидиш під ставкою сім днів, а по факту частина цього часу вже на виході.
📌 Бонусний APR
Підвищений процент часто діє лише на перші $300–800, залежно від активу і акції. Закинув $5 000 під «6%» - бонус бере лише малу частину твого депозиту, решта йде по базовому проценту. Середня по всій сумі вже не та, що на екрані.
📌 Швидкі спекуляції
Коротка підписка у Earn має сенс лише тоді, коли ти заздалегідь знаєш комісію і строк погашення, тримаєш суму в межах бонусного ліміту, якщо саме він був причиною входу, і ці гроші точно не знадобляться наступного дня. В інших випадках зайти на 3–5 днів тільки через високу річну цифру, стрибати між продуктами щотижня або брати Locked без запасу по часу - зазвичай не вигідно.
Перед підпискою достатньо одного розрахунку: скільки нарахують за твої реальні дні в продукті, мінус комісія погашення якщо є, мінус те, що втрачаєш через очікування або достроковий вихід. Якщо після розрахунків відповідь залишається близько нуля, для цього сценарію немає сенсу.