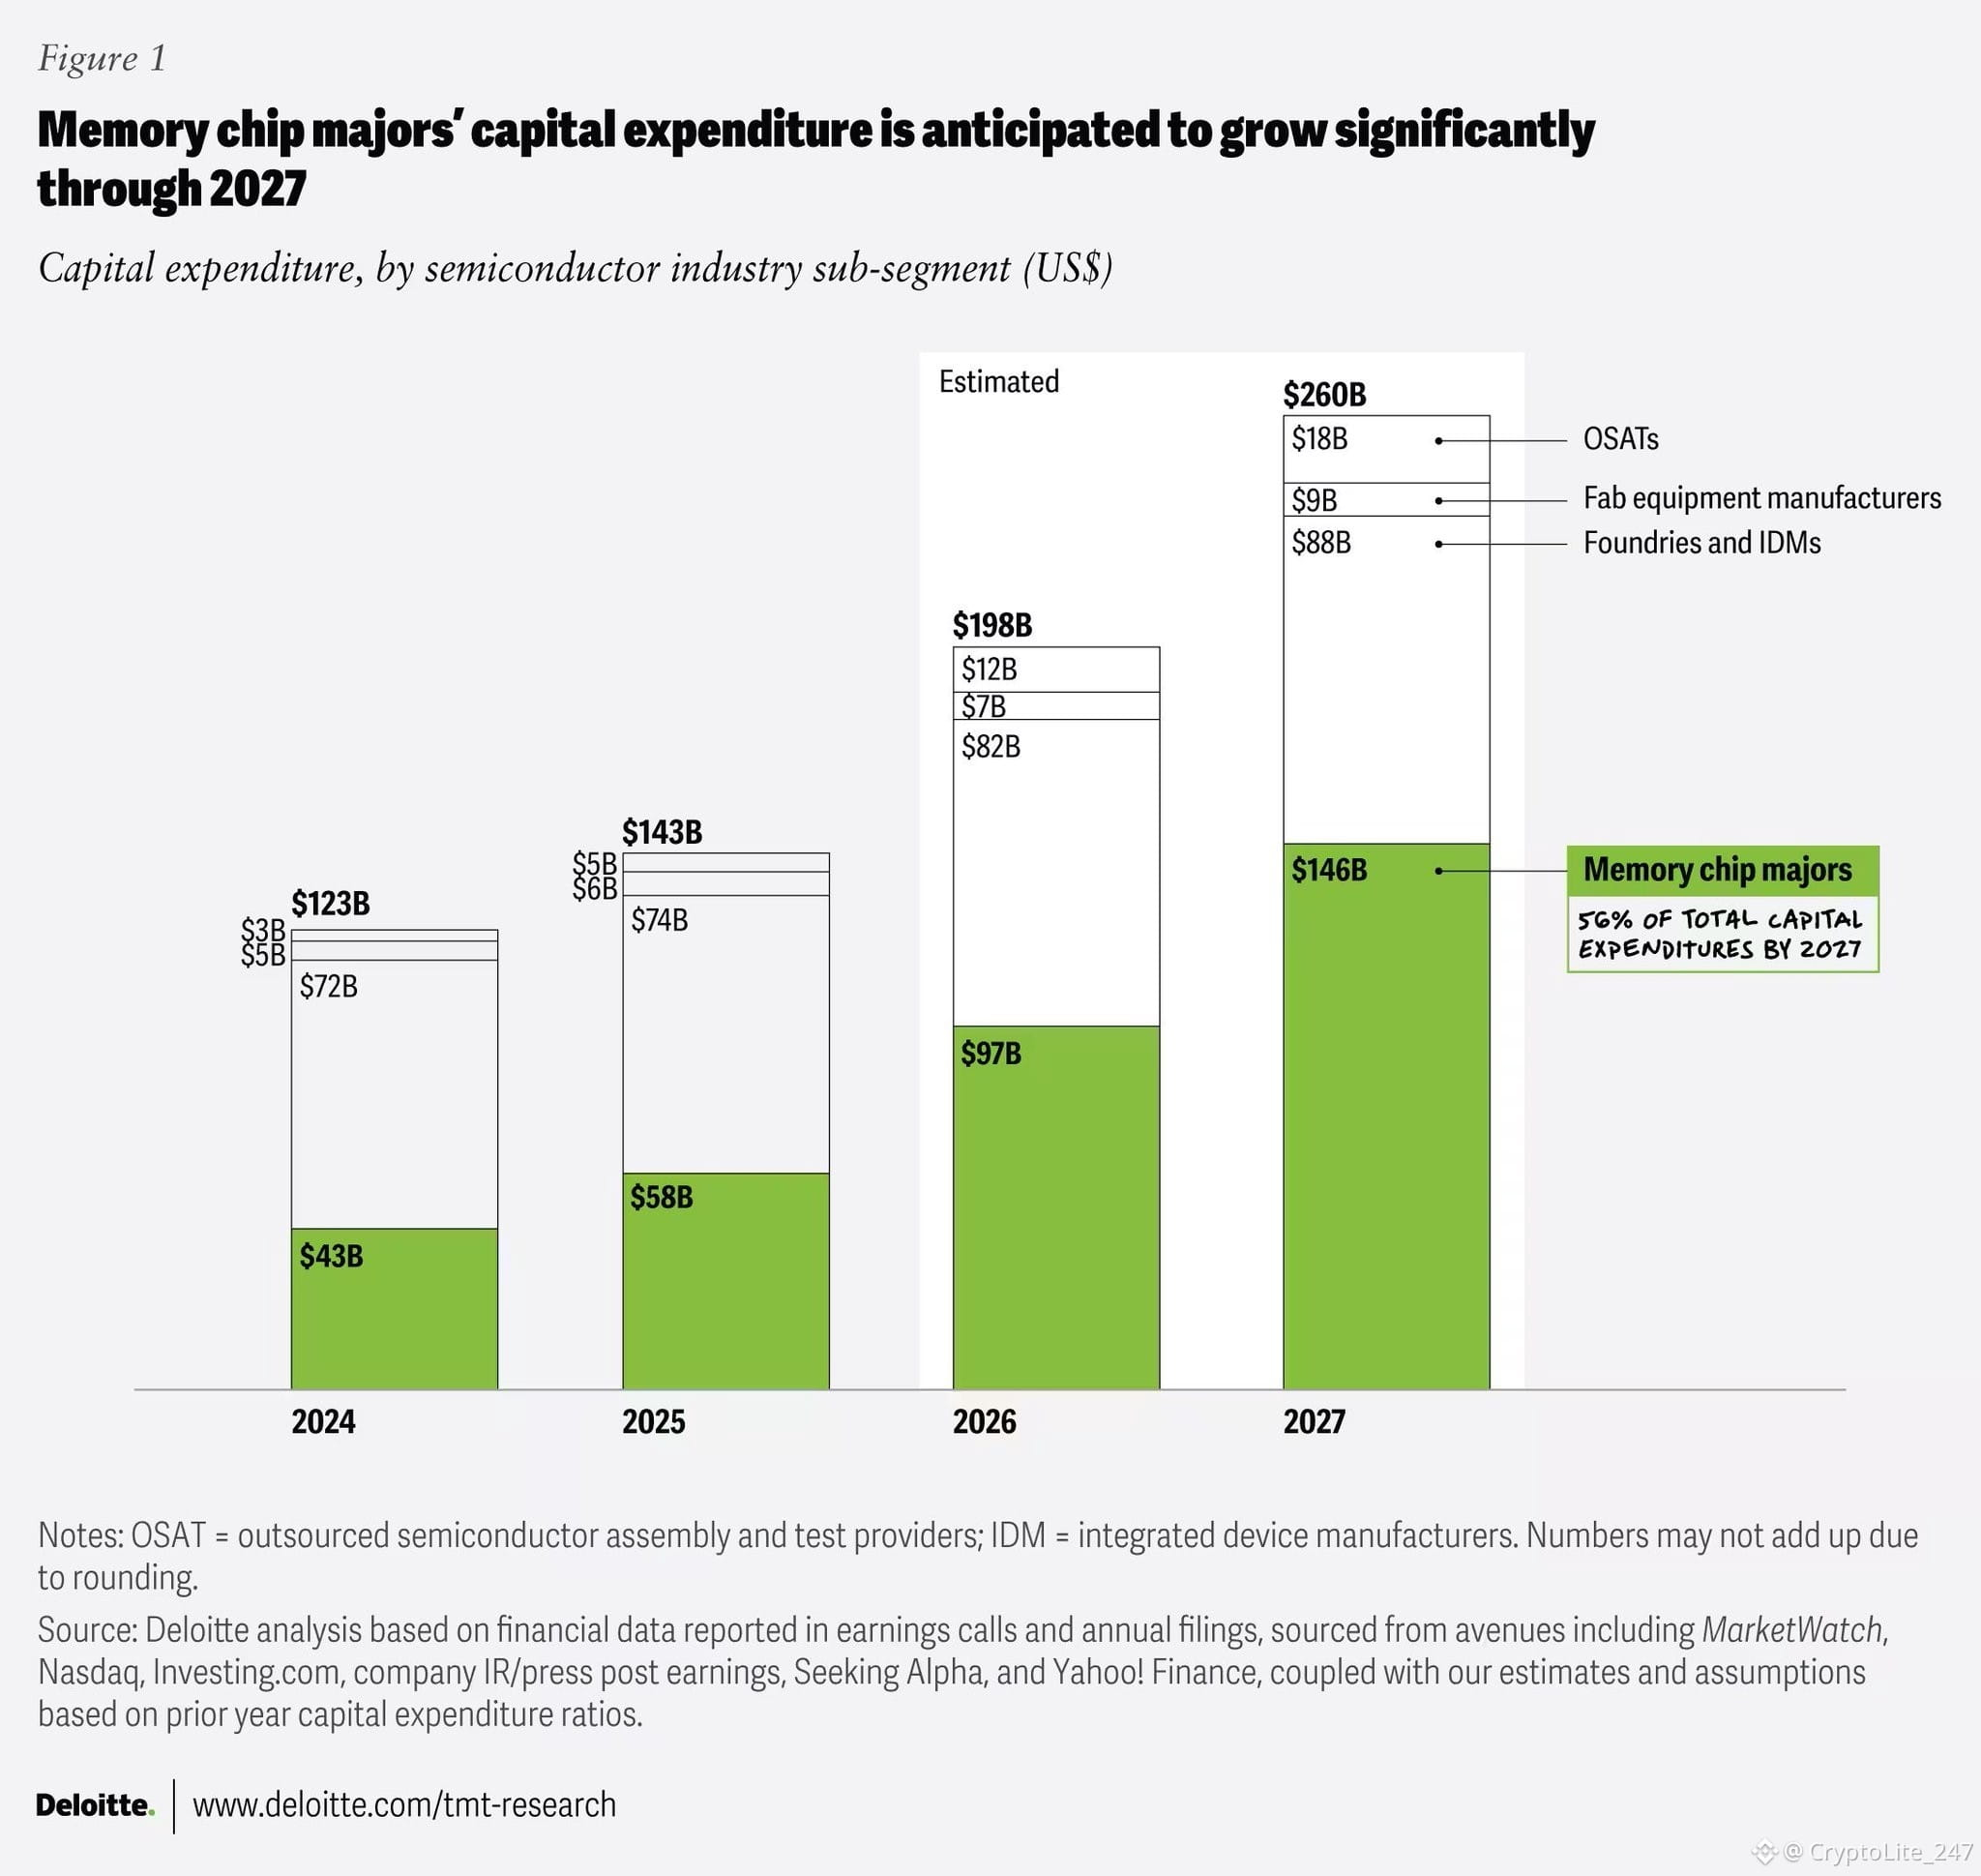
Deloitte prévoit que les investissements en mémoire (capex) augmenteront pour atteindre 146 Md$ d’ici 2027, soit ~60 % du capex total des semi-conducteurs.
Les dépenses liées à l’IA s’enfoncent clairement davantage dans la HBM, la DRAM et les SSD, ce qui maintient $MU et $SKHY au cœur du déploiement, tandis que l’offre reste tendue jusqu’en 2029 et potentiellement jusqu’en 2030.
Les dépenses liées à l’IA s’enfoncent clairement davantage dans la HBM, la DRAM et les SSD, ce qui maintient $MU et $SKHY au cœur du déploiement, tandis que l’offre reste tendue jusqu’en 2029 et potentiellement jusqu’en 2030.