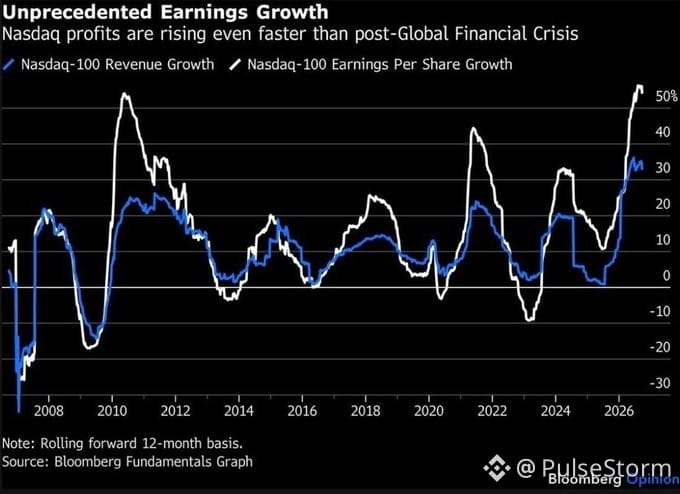
La foule des bulles a un test classique : des multiples qui se déchirent pendant que les résultats dorment. Ce test échoue très fortement en ce moment.
Croissance du BPA (EPS) du Nasdaq-100 au T1 2026 : 45,6 %. S&P 500 : 28,8 %. D’ici le T2, les propres données du Nasdaq montrent une croissance des bénéfices proche de 80 % annualisée — la plus forte depuis 2010. Croissance du chiffre d’affaires : 18,6 % contre 11,8 % pour le S&P.
La dispersion raconte l’histoire. Plus de la moitié des valeurs du Nasdaq-100 ont déclaré une croissance des bénéfices de 20 %+ . Plus de quatre sur cinq ont affiché une progression positive. Au plus haut depuis le T4 2021.
Voici la différence clé avec 1999 : à l’époque, les valorisations couraient à des kilomètres devant les bénéfices. De nombreuses entreprises affichaient un résultat nul.
Aujourd’hui, dans des secteurs comme les semi-conducteurs, les multiples de P/E baissent en réalité à mesure que les bénéfices progressent plus vite que le prix. P/E prévisionnel : 25,2. P/E à partir des résultats (retrospectif) : 35,2. C’est cet écart qui ressemble à une vraie croissance des bénéfices en termes de valorisation.
Le vrai contre-argument : la concentration au sein des 10 plus grosses positions se situe nettement au-dessus du pic de la bulle « dot-com ». L’allocation des actions par les ménages a atteint un niveau record de 48 %.
Les fondamentaux bougent, pas seulement les multiples. La question ouverte, c’est de savoir si les bénéfices pourront continuer à se capitaliser assez vite pour justifier des rendements du Trésor à 5 %.
Pour l’instant, ce n’est pas 1999. C’est un rallye porté par les fondamentaux, avec une dynamique réelle des bénéfices. Le test de la bulle échoue — et c’est haussier jusqu’à ce que ça ne le soit plus.