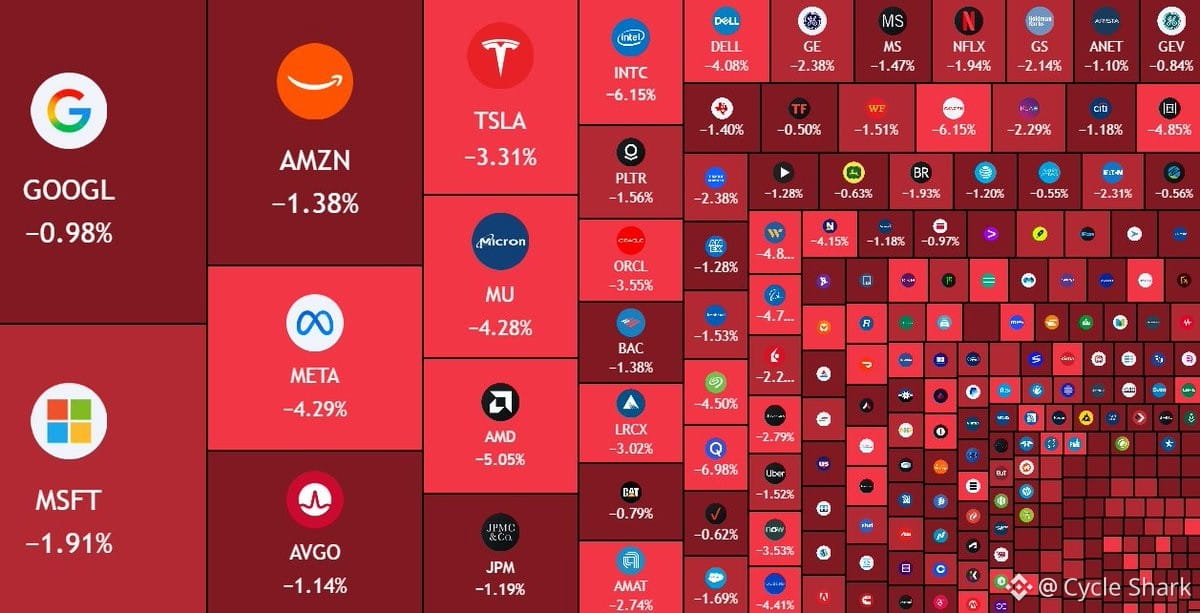
700 milliards de dollars effacés des actions américaines alors que le rendement de l’obligation du Trésor à 30 ans vient d’atteindre des niveaux non observés depuis 2001.
C’est le marché obligataire qui crie. Quand les rendements à longue échéance explosent comme ça, ce n’est plus seulement une question d’anticipations d’inflation ou de politique de la Fed — c’est aussi une question de prime de terme, d’inquiétudes sur la soutenabilité des finances publiques et, surtout, de l’énorme volume de dette que le Trésor doit refinancer.
Trois points à noter :
1. Les valorisations des actions sont écrasées lorsque le taux sans risque monte à un tel niveau. Si vous pouvez placer votre argent à 4,5 %+ sur une obligation à 30 ans, pourquoi prendre un risque sur les actions ? Le taux d’actualisation des flux de trésorerie futurs vient d’être réinitialisé, et les valeurs de croissance le ressentent en premier.
2. Ce phénomène ne se produit pas en vase clos. Nous observons des mouvements similaires dans la dette souveraine européenne, et les devises des marchés émergents subissent des pressions. Les capitaux affluent vers le dollar et la sécurité, ce qui signifie que la liquidité se resserre à l’échelle mondiale.
3. La boucle de rétroaction est particulièrement inquiétante. Des rendements plus élevés signifient des coûts de service de la dette plus élevés pour le gouvernement américain, ce qui implique davantage d’émissions, lesquelles font monter encore les rendements. À un moment donné, soit la Fed intervient, soit quelque chose cède.
La baisse de 700 milliards de dollars n’est que la partie visible. Ce qui compte davantage, c’est de savoir si cela marque le début d’un cycle plus large de désendettement. Si les rendements restent élevés, les positions endettées dans le crédit, le private equity et l’immobilier vont toutes devoir être réévaluées. Et la crypto n’y échappera pas : les actifs risqués évoluent ensemble lorsque les conditions macro se resserrent aussi vite.