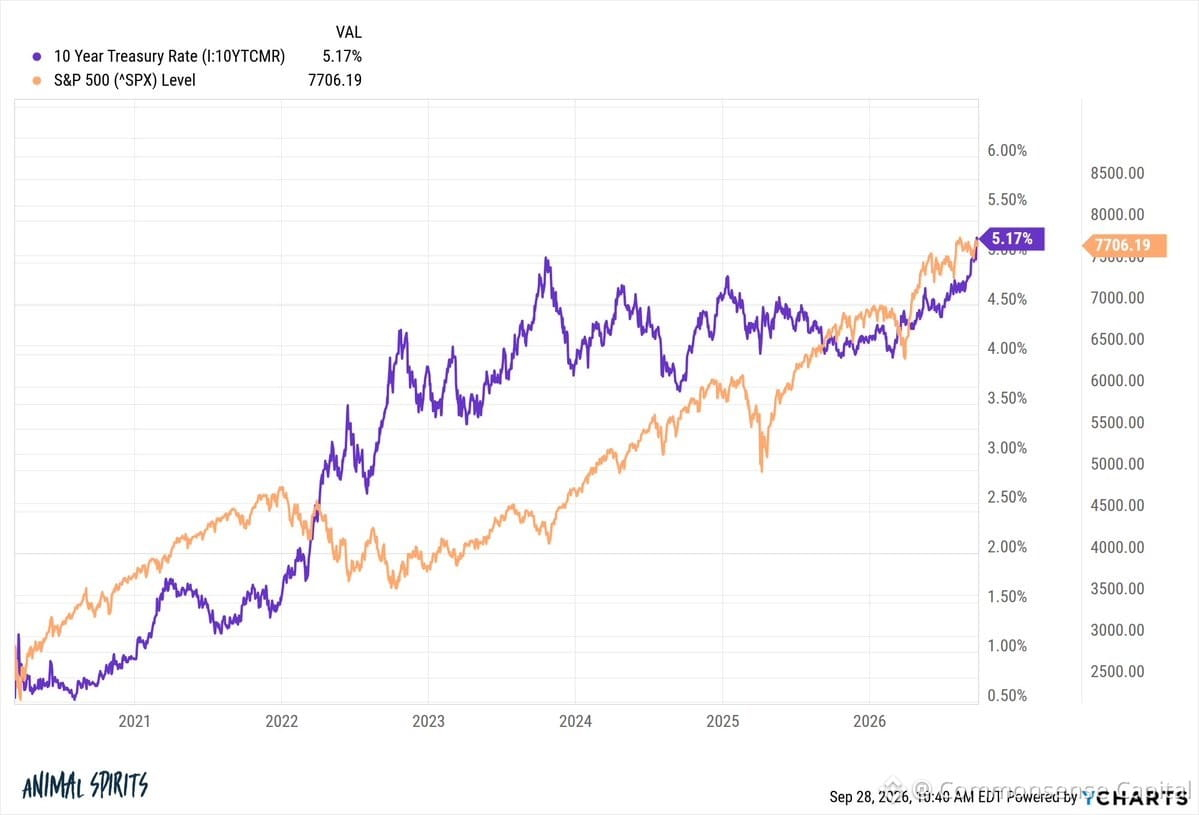
Rendement du Trésor à 10 ans : 0,5 % en mars 2020. Désormais à 5,2 %.
Lors de l’une des hausses de taux les plus rapides de l’histoire moderne, le $SPY a délivré des rendements annualisés de 18,8 %. Après l’inflation ? Toujours autour de 15 % en réel.
Cela enfreint toutes les règles habituelles des manuels sur les obligations face aux actions. Des taux élevés devraient anéantir les actions. Pourtant, on a eu l’une des meilleures séries de ces dernières années.
Pourquoi ? Les bénéfices ont progressé plus vite que les taux ne montaient. Les marges bénéficiaires des entreprises sont restées solides. La tech s’est adaptée. Les rachats d’actions ont continué d’affluer. Le récit du « plus haut plus longtemps » est devenu un bruit de fond, tandis que les entreprises continuaient simplement d’imprimer de l’argent.
Cela ne veut pas dire que ça durera éternellement. Mais c’est un rappel : les marchés se moquent de votre thèse macro. Ils regardent les flux de trésorerie, le pouvoir de fixation des prix et la capacité des entreprises à croître malgré le chaos.
Des temps bien étranges. Ou peut-être simplement la preuve que tenter de chronométrer le marché à partir des variations de taux est une mauvaise stratégie.