Le chemin vers le « Marché d’utilité »
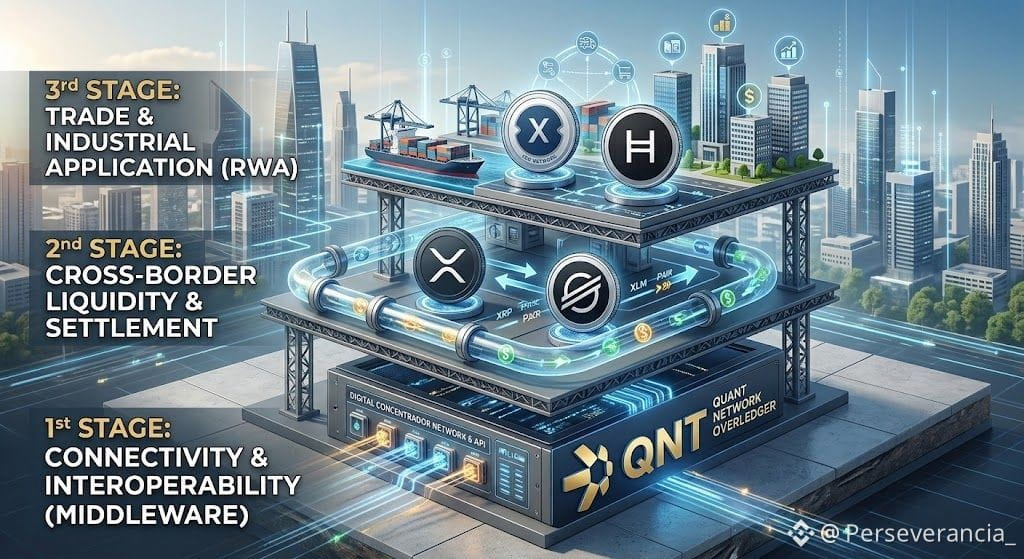
La séquence observée n’est pas un hasard ; elle répond à la hiérarchie de mise en œuvre technologique de la banque et de l’industrie traditionnelle.
D’abord, on déploie la couche de connectivité et d’interopérabilité (middleware) représentée par des projets comme $QNT . Les institutions financières ont besoin d’une couche d’abstraction d’API pour que leurs bases de données internes puissent communiquer avec plusieurs registres distribués (DLT publiques et privées) sans modifier leur cœur bancaire.
Une fois les connexions homologuées, intervient la couche de règlement et de liquidité transfrontalière ($XRP et $XLM ). L’objectif est de transférer la valeur et de supprimer le coût du préfinancement sur les comptes Nostro/Vostro. Cette étape constitue généralement la deuxième étape naturelle, car on ne peut pas déplacer la liquidité de manière efficace en T+0 si les institutions ne disposent pas au préalable du connecteur adéquat configuré dans leurs terminaux.
Enfin, on consolide la couche d’applications industrielles et de commerce spécialisé (#XDC pour le Trade Finance selon les normes MLETR et #HBAR pour la traçabilité d’entreprise et la durabilité). La tokenisation des documents d’expédition, des lettres de crédit et des chaînes d’approvisionnement exige des changements dans les lois commerciales internationales, les traités douaniers et la numérisation des actifs du monde réel (RWA). C’est un processus plus lent, car il implique la bureaucratie étatique et la logistique physique, pas uniquement du code logiciel.
Cette rotation confirme que l’adoption technologique suit une séquence logique de construction, et non une impulsion spéculative uniforme. En constatant que le logiciel connecteur gagne du terrain avant les réseaux de règlement de masse, on obtient un signal de santé structurelle dans la conduite du marché.