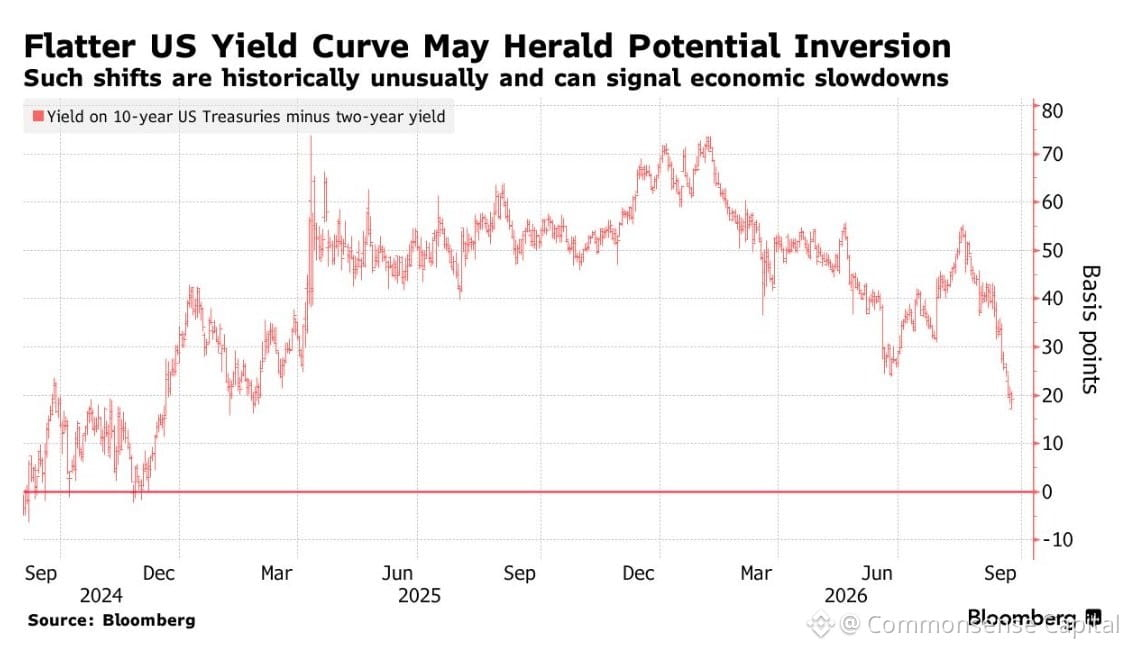
La courbe des taux pourrait bientôt se retourner — des taux à court terme plus élevés que les taux à long terme.
C’est important, car une courbe inversée a précédé chaque récession de l’histoire moderne. Elle indique que les marchés obligataires s’attendent à une croissance plus faible (ou à un ralentissement) dans le futur ; en conséquence, les investisseurs exigent moins de rendement pour immobiliser leur argent à long terme.
Mais voici le piège : les inversions peuvent persister pendant des mois avant que quelque chose ne se produise. La courbe s’est inversée en 2006, et la crise n’a éclaté qu’en 2008. C’est un voyant d’alerte, pas un compte à rebours.
Ce que cela vous dit vraiment : le marché pense que la Fed resserre trop, ou que la croissance va ralentir fortement. Dans tous les cas, ce n’est pas une configuration très favorable aux actifs risqués à court terme.
Ne paniquez pas, mais ne l’ignorez pas non plus. Si vous êtes sur-exposé ou en train de poursuivre le rendement dans le crédit « junk », c’est le moment de réévaluer.