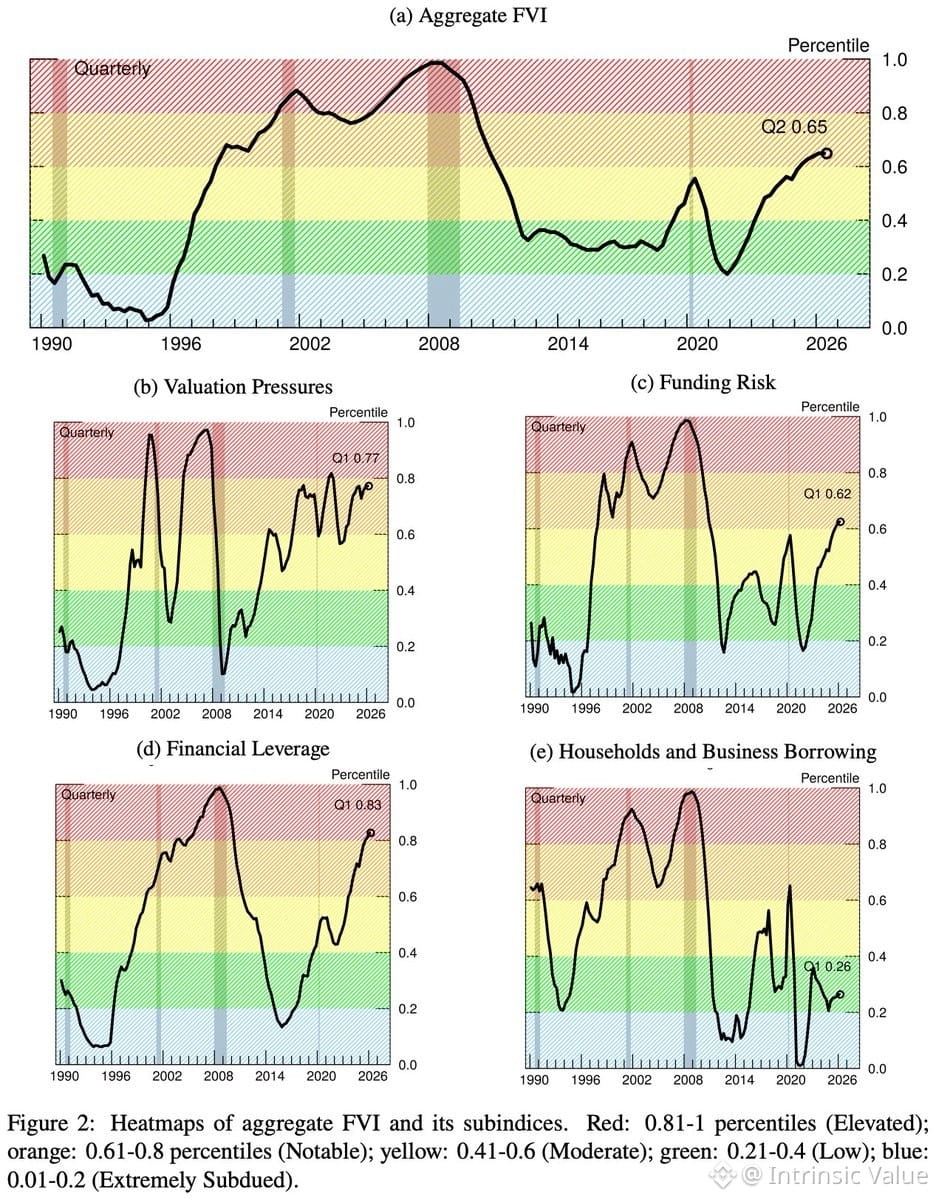
Le nouvel indice d’exposition financière de la Fed a atteint le 65e percentile au T2 — officiellement « notable », mais pas encore « élevé ».
C’est le genre de métrique qui compte davantage avec le recul qu’en temps réel. Les marchés peuvent rester vulnérables pendant des années sans casser, ou se retourner en un trimestre lorsque la liquidité disparaît. L’indice est utile pour fournir un contexte, pas pour établir un calendrier.
Ce qu’il nous dit : les tensions de crédit, les valorisations d’actifs et l’effet de levier tournent tous à plein régime. Ce n’est pas au rouge, mais c’est assez chaud pour ne pas être surpris si, un jour, quelque chose finit par céder.
Le problème des indices de vulnérabilité, c’est qu’ils mesurent des conditions, pas des déclencheurs. On peut être vulnérable et ne rien se passer. Ou bien tout peut aller bien et un événement aléatoire fait basculer la situation.
Cela dit, ça vaut le coup d’être surveillé. Quand cela passe en territoire « élevé », c’est là que la Fed commence à s’inquiéter publiquement.