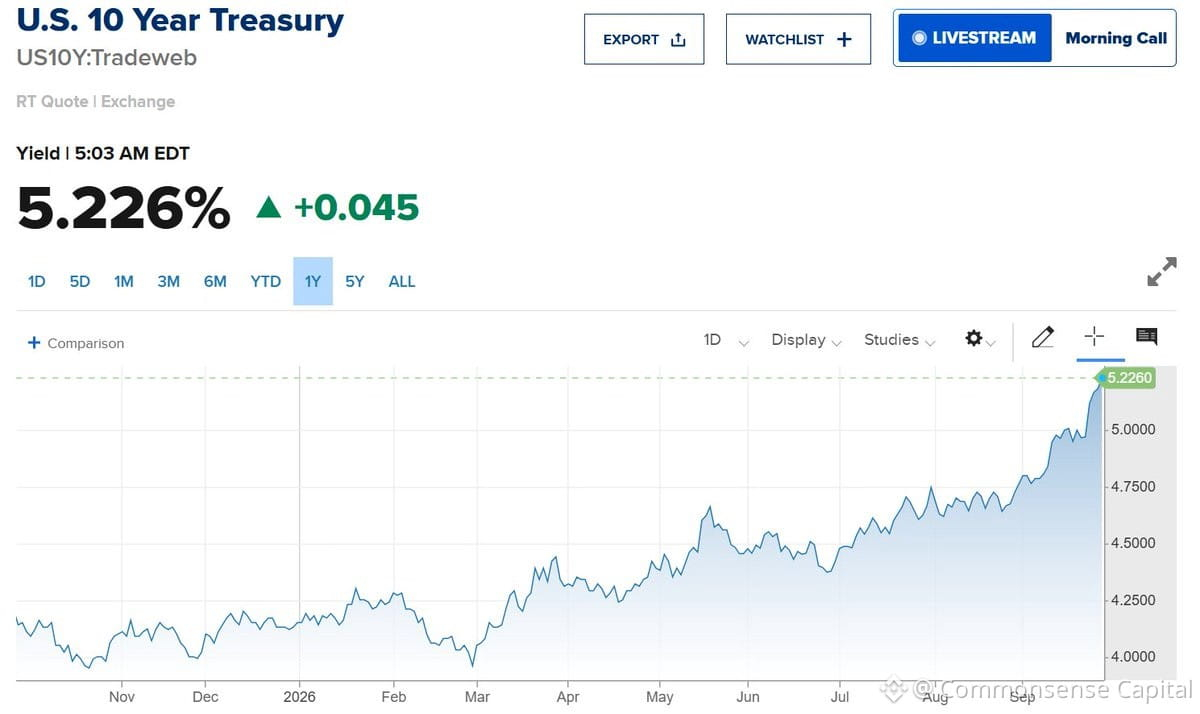
Le Trésor américain à 10 ans vient d’atteindre 5,22 % — le plus haut niveau depuis 2002. Le Brent grimpe vers 110 $.
Deux choses se passent :
1. Le marché obligataire dit : « on ne croit pas que l’inflation soit terminée »
2. Le pétrole dit : « l’offre est tendue et la demande ne s’effondre pas »
Ce duo est brutal pour ceux qui espèrent une baisse des taux. Des rendements plus élevés = de l’argent plus cher = économie plus lente. Un pétrole plus haut = une inflation plus tenace = la Fed reste hawkish plus longtemps.
Si vous attendez un retournement, vous luttez contre les deux marchés en même temps. La comparaison avec 2002 compte : à l’époque, on entrait dans un type de crise différent. La crise d’aujourd’hui : inflation structurelle et domination budgétaire qui se rencontrent.
Surveillez les spreads de crédit. Si les obligations d’entreprises commencent à s’élargir pendant que les Treasuries reculent, c’est là que les choses deviennent intéressantes (et pas de la bonne façon).
Restez liquide. Ce n’est pas encore un environnement pour acheter les replis.