#中国工业利润增速连续四月放缓 Les bénéfices industriels appellent « un ralentissement » ? En fait, de janvier à août, ils ont encore progressé de 15,7 %
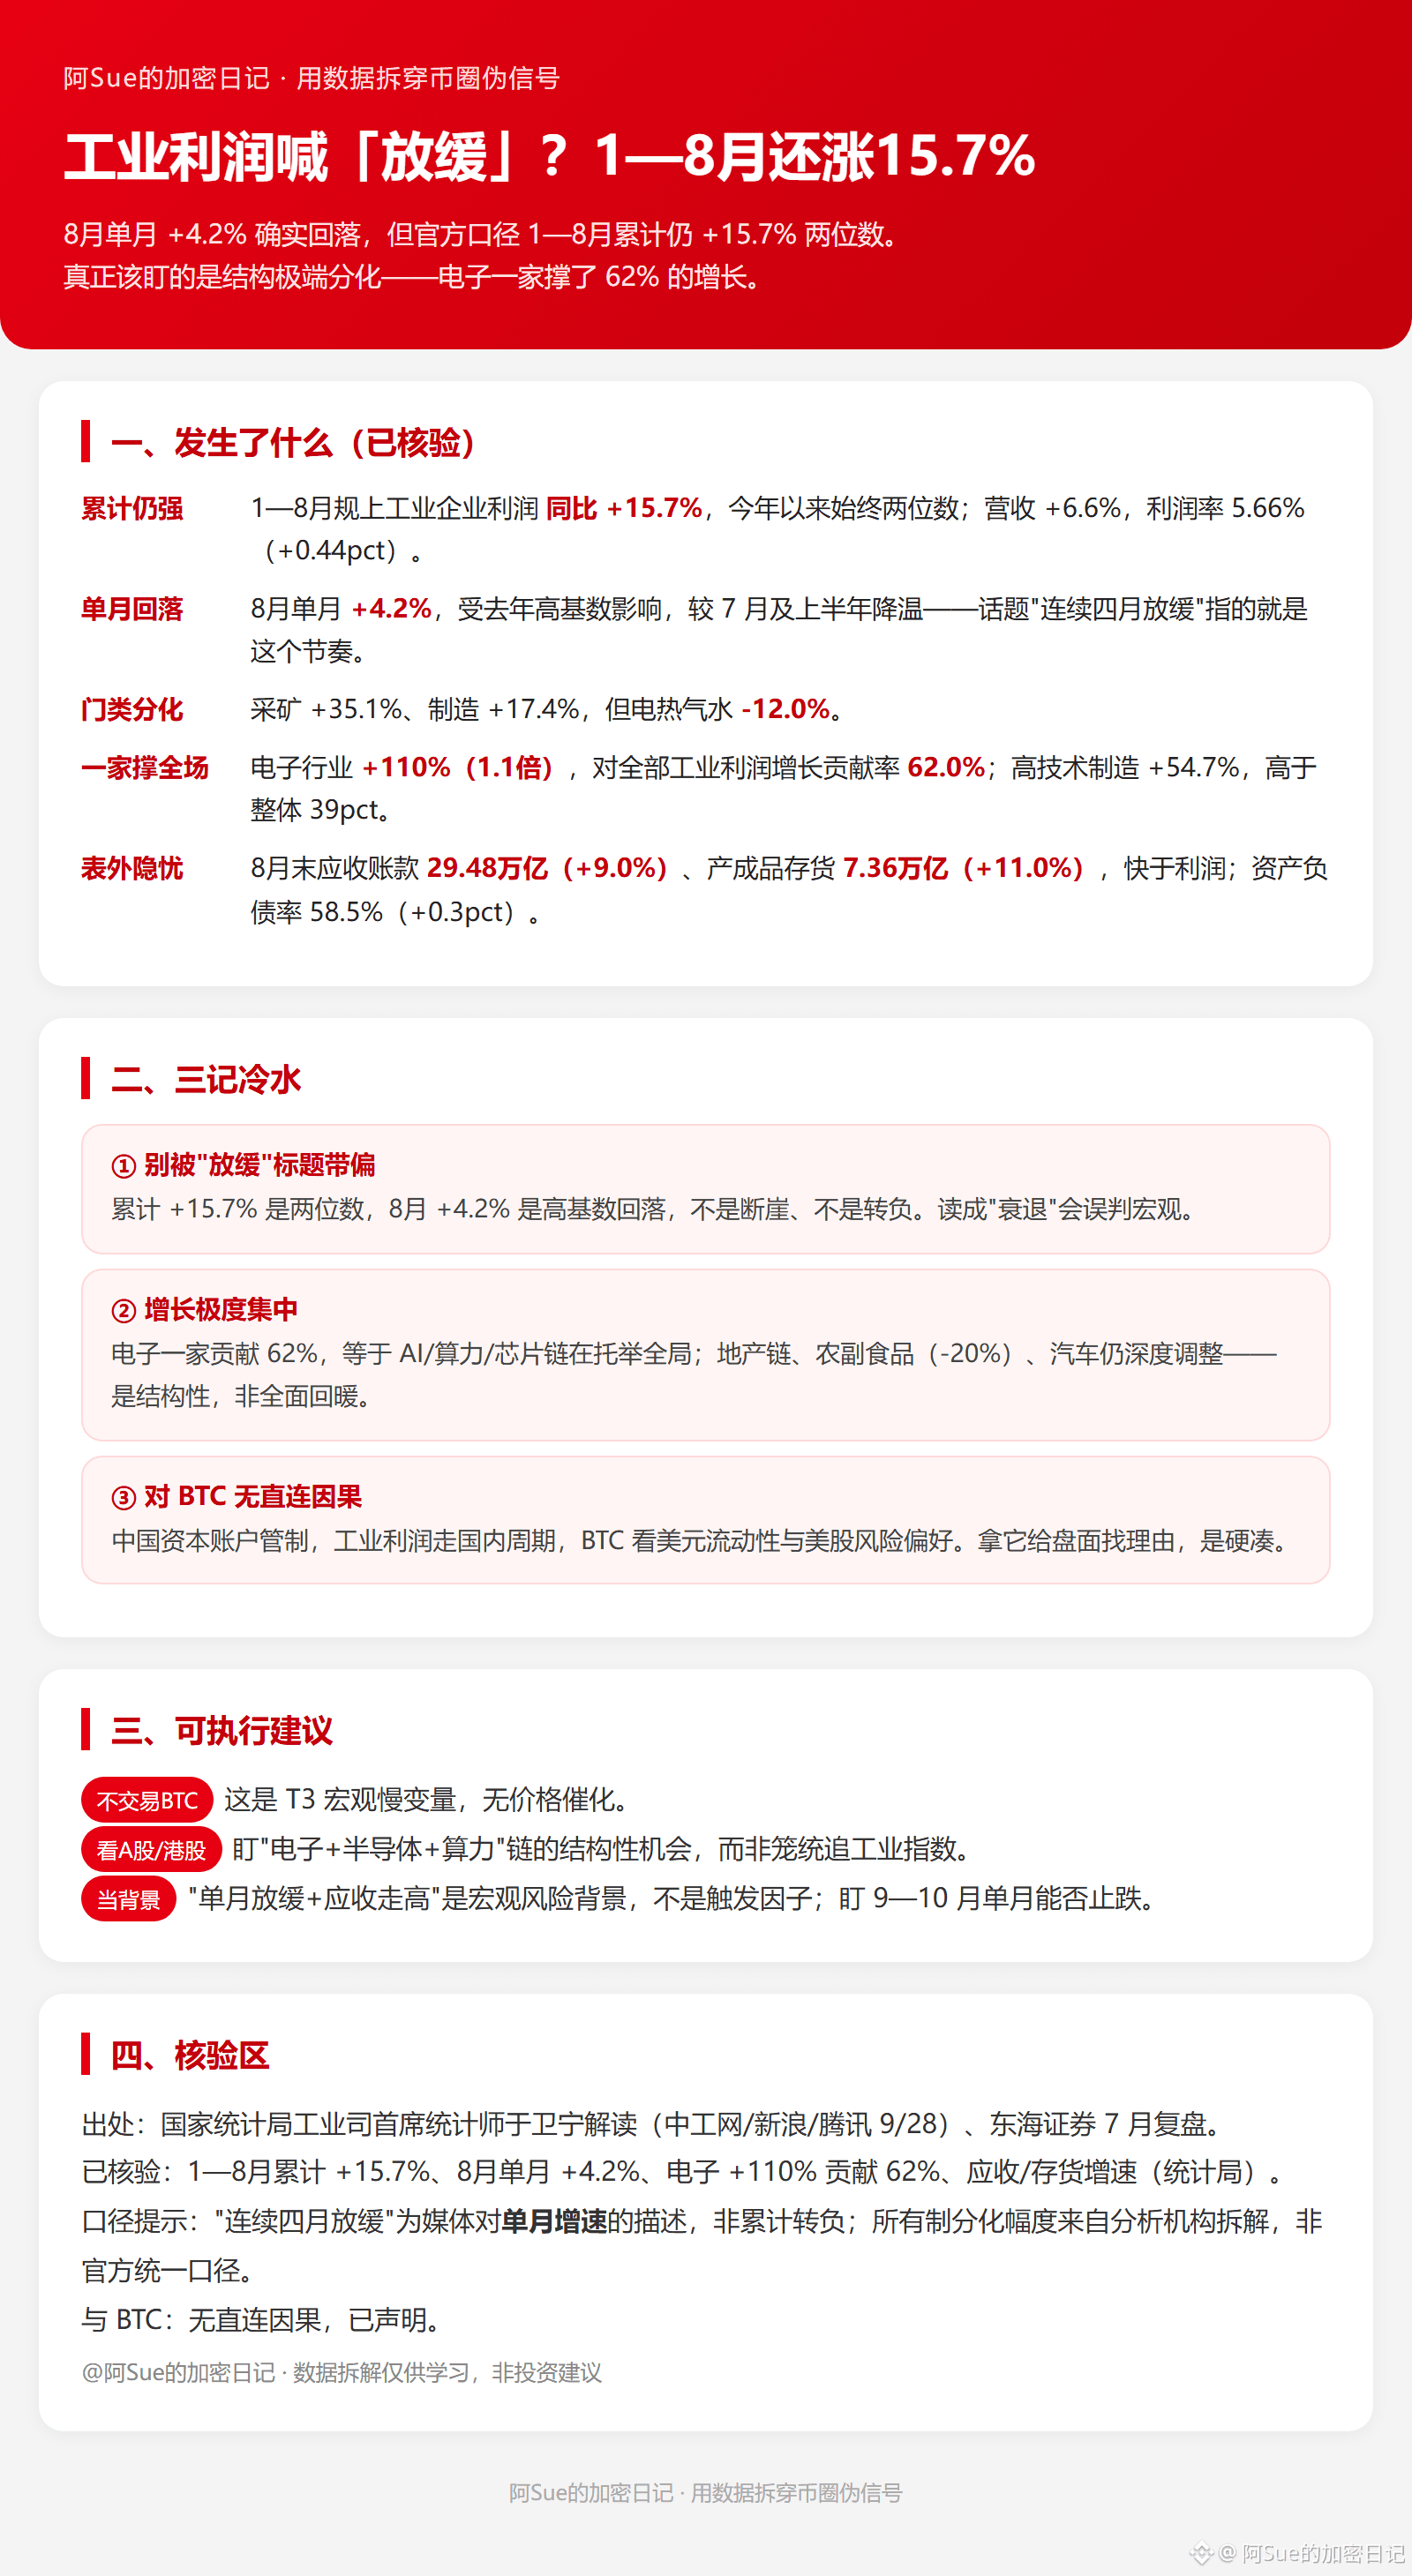
L’Office national des statistiques publie le 9/28 les bénéfices des entreprises industrielles (janvier à août 2026) : les bénéfices des entreprises industrielles au-dessus de la taille réglementaire progressent de +15,7 % en glissement annuel, restant à deux chiffres ; les recettes +6,6 %, la marge bénéficiaire 5,66 % (+0,44 point). Mais en août seul, la hausse n’est que de +4,2 %, soit un recul par rapport à la période précédente — « ralentissement sur quatre mois consécutifs » décrit le rythme mensuel, pas un passage en territoire négatif sur le cumul.
Points clés (données vérifiées) :
· Le cumul reste solide : +15,7 % sur janvier–août, deux chiffres de manière constante depuis le début de l’année.
· Repli sur un mois : +4,2 % en août, sous l’effet d’une base de comparaison élevée ; refroidissement par rapport à juillet et au semestre précédent.
· Divergence par catégories : mines +35,1 %, fabrication +17,4 %, électricité/chaleur/gaz/eau -12,0 %.
· Un seul secteur soutient le marché : électronique +110 % (1,1 fois), contribuant à 62 % de la croissance de l’ensemble des bénéfices industriels ; fabrication à haute technologie +54,7 %, supérieur au total de 39 points.
· Inquiétude hors bilan : fin août, créances clients 29,48 billions (+9,0 %), stocks de produits finis 7,36 billions (+11,0 %), plus rapides que la croissance des bénéfices ; taux d’endettement 58,5 % (+0,3 point).
Trois rappels froids :
1)Ne vous laissez pas détourner par « le ralentissement » : +15,7 % sur le cumul reste à deux chiffres ; +4,2 % en août correspond à un recul dû à une base élevée, pas une chute brutale — le lire comme un « déclin » serait une erreur d’interprétation.
2)Croissance extrêmement concentrée : l’électronique seule pèse pour 62 %, l’équivalent du support du cycle AI/compute/chaîne des semi-conducteurs pour l’ensemble ; la chaîne de l’immobilier, l’agroalimentaire (-20 %) et l’automobile restent en ajustement profond — c’est un redressement structurel, non un retournement général.
3)Pas de causalité directe avec le BTC : la réglementation des capitaux en Chine coupe le lien ; les bénéfices industriels suivent le cycle domestique. Le BTC dépend de la liquidité en dollars et de l’appétit pour le risque sur les marchés américains — le « bricoler » revient à chercher une excuse.
À faire : n’enclenchez aucun trade sur le BTC (pas de catalyseur pour un « variable lente » T3) ; surveillez plutôt A Shares/H shares en visant l’électronique + les semi-conducteurs + la chaîne du calcul, plutôt que l’indice industriel générique ; considérez « ralentissement mensuel + hausse des créances » comme un contexte macro non déclencheur, et observez si les performances mensuelles de septembre–octobre parviennent à stopper la baisse.