


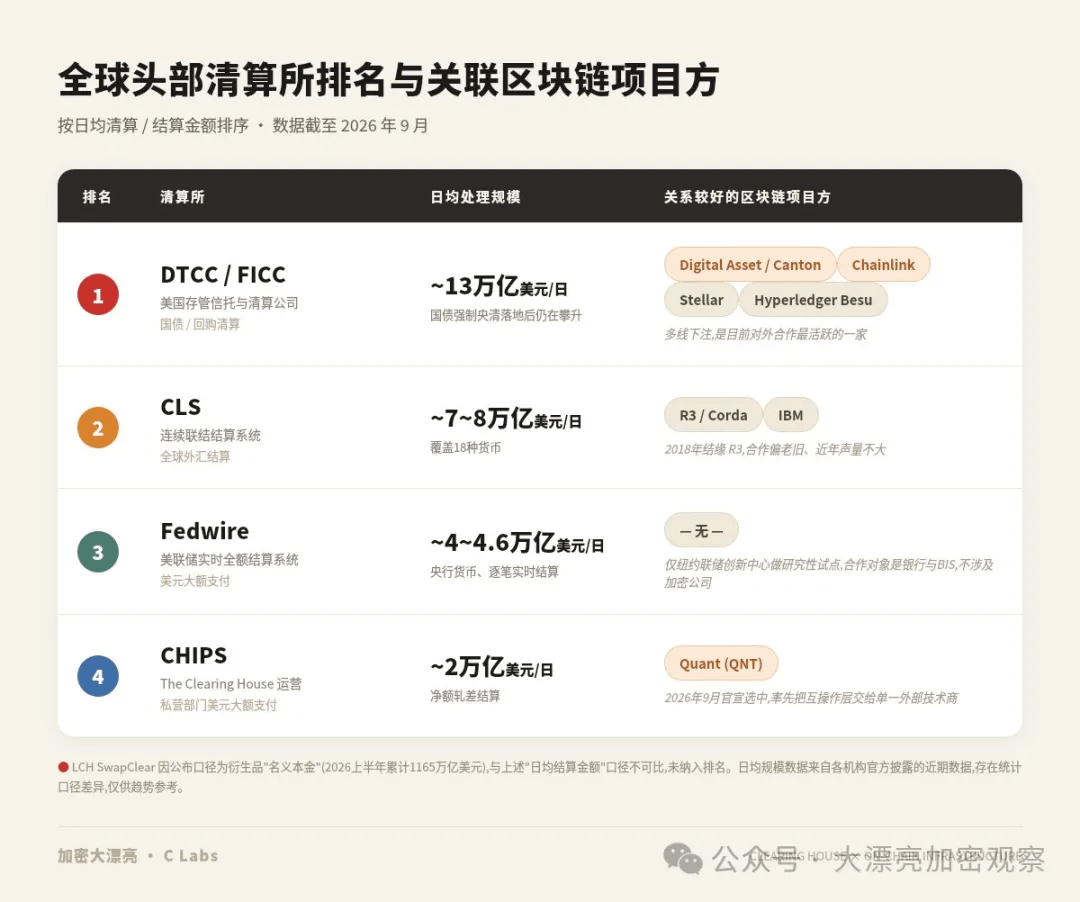
The Clearing House (TCH) est un organisme de compensation détenu conjointement par 25 banques, dont les « grandes banques » américaines. Il compense plus de 2 000 milliards de dollars par jour, et se classe quatrième au niveau mondial.
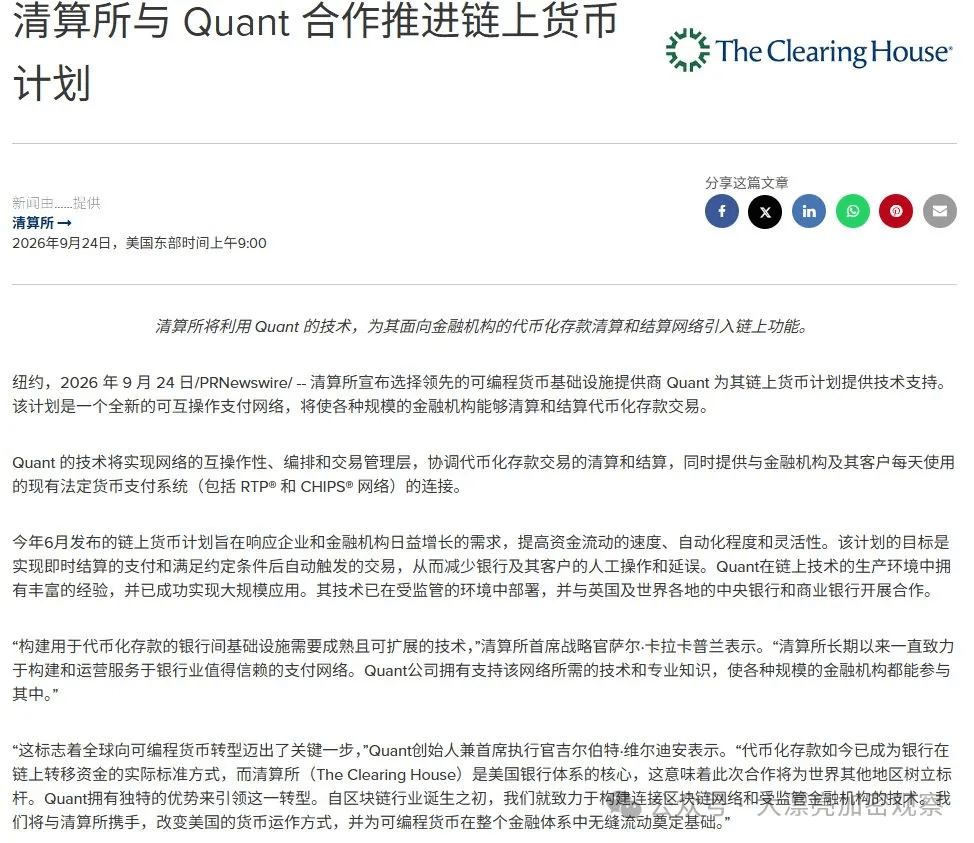
Jeudi dernier, l’annonce officielle indique l’utilisation de la technologie de Quant pour un plan de tokenisation des dépôts.
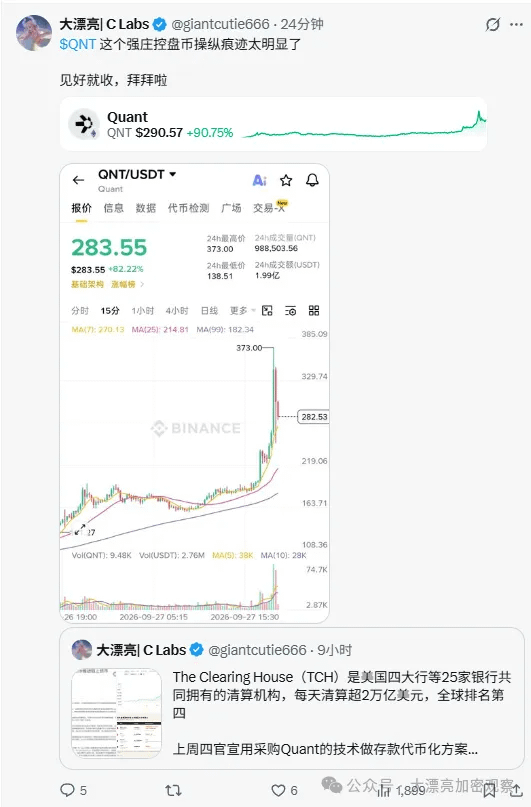
Dès que la nouvelle est sortie, $QNT ça a bondi immédiatement. J’ai pris un peu de position quand le prix est retombé à 168, puis j’ai fait de l’arbitrage et je suis sorti quand ça a monté jusqu’à 300.
La raison pour laquelle je ne pense pas que ce soit le scénario de ce « positionnement de marché », tient principalement à deux raisons.
D’abord, même si TCH a retenu la technologie de Quant, l’objectif est de déployer au premier semestre 2027 le système de compensation/ règlement de dépôts tokenisés : au fond, c’est un contrat de service technique.
Quant (QNT) est un projet historique dans l’interopérabilité blockchain. Les entreprises et les développeurs n’ont pas besoin de s’interfacer eux-mêmes avec une dizaine de réseaux différents (Ethereum, Bitcoin, diverses chaînes consortium), car via Overledger, une seule interface, ils peuvent connecter et appeler simultanément plusieurs blockchains publiques et privées, et construire des « applications cross-chain » (mApp).
Les cas d’usage mis en avant ne concernent pas les petits investisseurs DeFi, mais plutôt les infrastructures destinées à des institutions traditionnelles comme les banques et les gouvernements.
L’offre totale est fixée à environ 14,6 millions de tokens : ce n’est pas un « gros » volume. Par conséquent, l’offre en circulation est faible et les gros détenteurs peuvent bien plus facilement la manipuler.
Dans le modèle commercial de Quant, lorsque les entreprises veulent utiliser Overledger, d’après la version officielle, elles doivent « bloquer » pendant un an une certaine quantité de tokens QNT afin d’obtenir une licence.
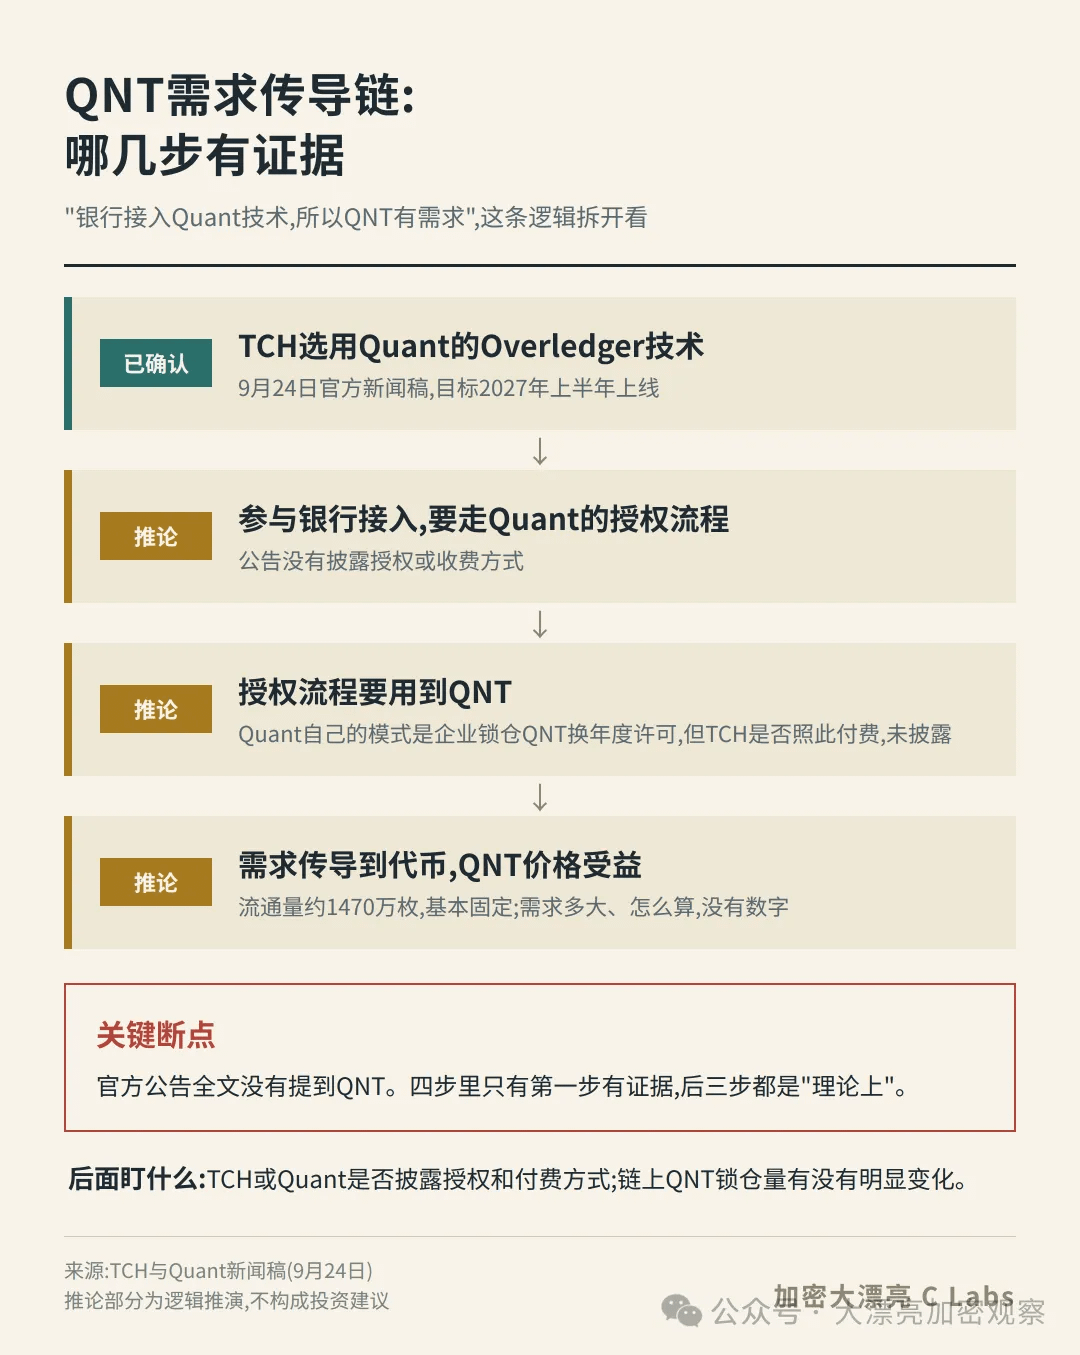
Donc la chaîne de logique sur le marché se déroule comme suit :
TCH / les banques participantes doivent intégrer la technologie de Quant → en théorie, cela passe par le processus d’autorisation de Quant → et ce processus d’autorisation utilise théoriquement des tokens QNT → donc la demande devrait se transmettre aux tokens
Mais la communication officielle de TCH dit mot pour mot, de A à Z : « TCH a choisi Quant, cette société, pour utiliser sa technologie Overledger afin de réaliser une “interopérabilité, orchestration et gestion des transactions” », puis d’intégrer RTP et CHIPS.
Dans tout le texte, pas un mot sur le token QNT, ni sur le fait que ces banques utiliseront plus tard le QNT comme carburant de règlement/compensation ou comme actif de garantie.
On peut dire que le signal « fondamentaux positifs (obtenir un gros client) » est bien réel, mais la question de savoir si la « valeur du token » peut vraiment capturer de manière concrète, en argent sonnant et trébuchant, cette opportunité commerciale : pour l’instant, ce sont surtout un récit et des attentes, sans détails contractuels qui le prouvent.
Selon la logique selon laquelle chez nous les vieux investisseurs savent que tout bon pour les fondamentaux finit par être un mauvais signal, surtout ne changez pas votre vision !
Deuxième raison : en réalité, j’ai en plus une cible qui m’intéresse davantage, c’est Canton NetWork $CC .
TCH, dont j’ai parlé plus tôt, n’est que classé quatrième sur le marché de la compensation. Or le premier organisme de compensation dans le monde, c’est forcément DTCC, pour la compensation des actions américaines.
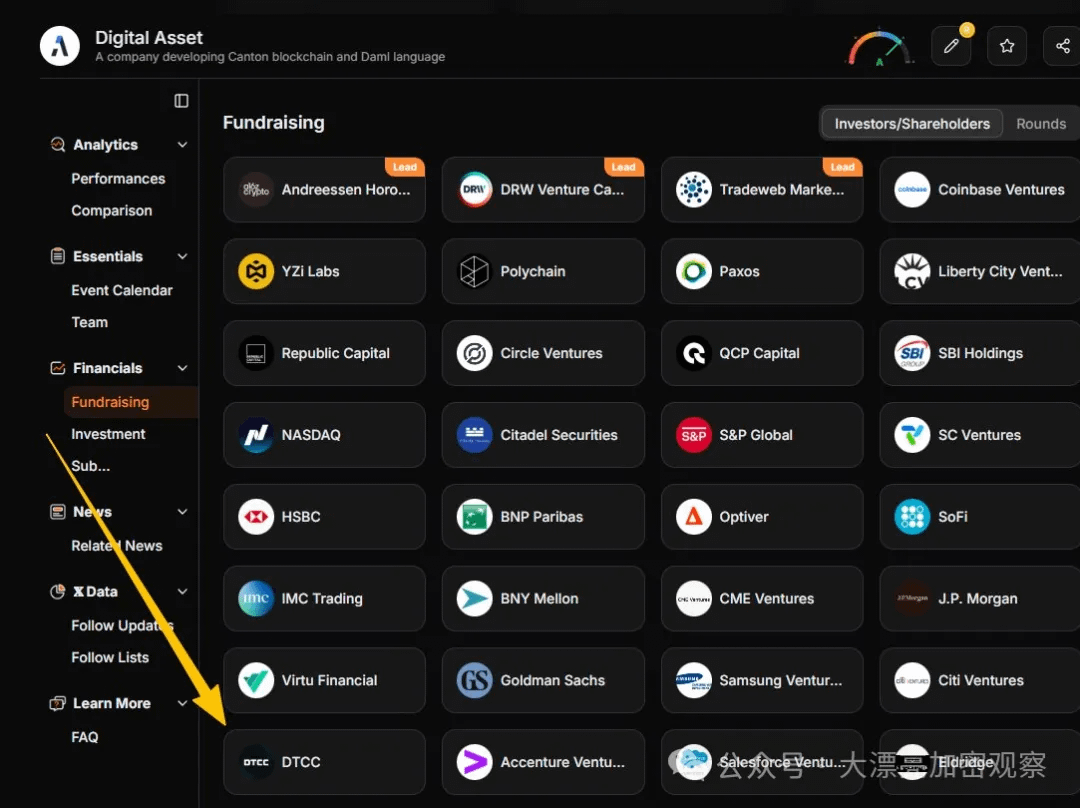
DTCC n’est pas seulement cliente du réseau Canton, mais aussi investisseur de la société mère Digital Asset, et elle est même, avec Euroclear, corédigeant la présidence du Canton Foundation. En somme, on passe du statut de « simple utilisateur » à celui de « acteur de la gouvernance ».
Sur la chaîne du Canton Network, les transactions nécessitent une destruction directe des tokens comme frais de gaz (Gas). Ce modèle d’économie des tokens est aussi assez favorable.
Mais Canton permet aux institutions de monter elles-mêmes un synchroniseur privé (private synchronizer) sans consommer de CC ; si DTCC adopte une approche, c’est probablement par ce canal.
Le 15 juillet de cette année, DTCC a lancé un « test en situation réelle » de son service de tokenisation. Morgan Stanley, BlackRock, Goldman Sachs, la Société Générale, et BNP Paribas, etc., plus de 30 institutions ont participé.
Désormais, l’officialité a déjà confirmé que le service de tokenisation sera commercialisé officiellement en octobre 2026. Il portera sur une partie des 114 000 milliards de dollars d’actifs déposés chez DTC : les premiers types ouverts incluent des actions composant le Russell 1000, des ETF d’indices grand public et des bons du Trésor américain, parmi les actifs les plus liquides.
Dès l’annonce officielle d’un lancement, cela devrait, très probablement, déclencher une nouvelle vague de spéculation autour de Canton (CC) sur le récit « tokenisation de la TradFi ».