



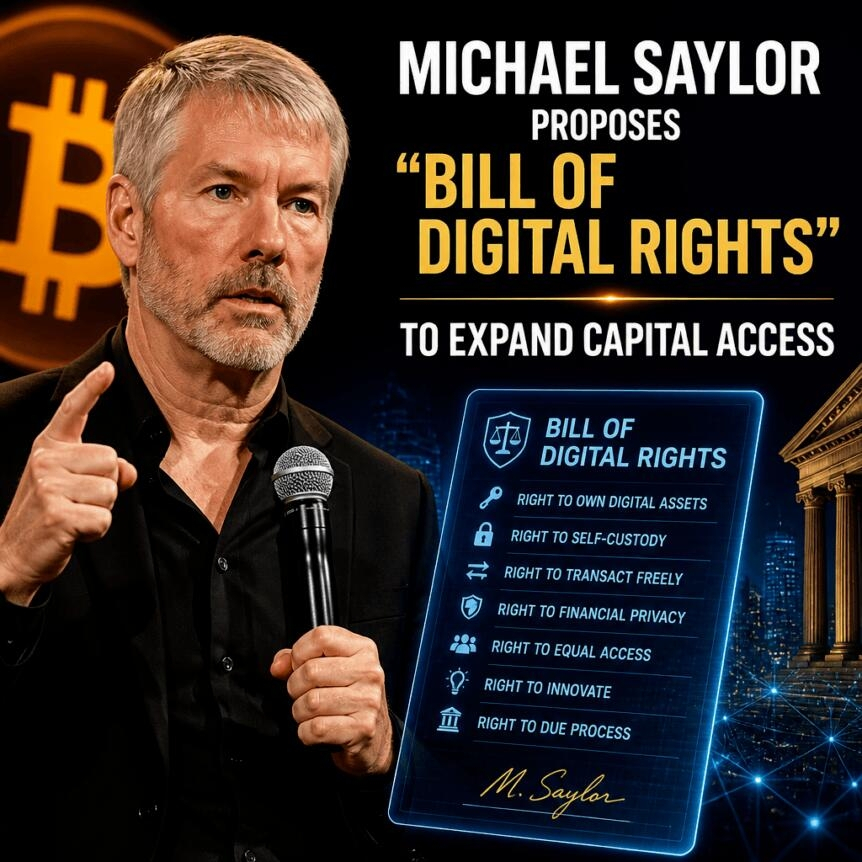
Michael Saylor, président exécutif de Strategy et cofondateur de la société, affirme que la prochaine ère de l’intelligence numérique devrait être construite autour d’un « projet de charte des droits numériques », plutôt que d’étendre les restrictions sur la manière dont les personnes et les entreprises utilisent les actifs numériques. Dans un essai publié sur X samedi, Saylor a présenté les actifs numériques comme une infrastructure essentielle pour la productivité et la formation de capital — en particulier alors que l’automatisation transforme les industries.
Le cadre de Saylor décrit cinq libertés fondamentales qu’il dit devoir s’appliquer tant aux individus qu’aux entreprises : la capacité de créer de nouveaux actifs numériques, de les émettre aux marchés afin de financer une activité productive, le droit de les détenir ou de choisir des dépositaires, la possibilité de transférer des actifs entre utilisateurs et prestataires de services, et la liberté de les utiliser — que ce soit pour dépenser, investir, gagner un revenu ou emprunter en s’appuyant sur une garantie.
Points clés
Saylor propose une « charte des droits numériques » centrée sur cinq libertés : créer, émettre, détenir/conserver, transférer et utiliser des actifs numériques.
Il soutient que restreindre ce que les propriétaires peuvent faire avec des actifs nuit à leur valeur économique—car la valeur d’un actif dépend de l’utilité pour le propriétaire.
Saylor relie les gains de productivité tirés par l’IA à la nécessité de marchés des capitaux plus flexibles capables de financer de nouvelles entreprises.
Il appelle à ce que les « dollars numériques » puissent rivaliser en termes de rendement et fonctionner avec un minimum de frictions—là où la loi le permet, et avec des mises à jour juridiques lorsque ce n’est pas le cas.
Les achats de Bitcoin de Strategy ont repris récemment après une courte pause, renforçant le message plus large de Saylor sur la formation de capital via les actifs numériques.
Des actifs numériques à un cadre de « droits »
Dans son essai, Saylor présente les droits numériques comme une base pratique pour la croissance économique à une époque où la « intelligence numérique » automatisera des tâches et rendra les produits existants obsolètes. Plutôt que de traiter les actifs numériques comme un simple outil financier de niche, il suggère qu’ils fonctionnent comme un mécanisme polyvalent pour lever des capitaux et réallouer des ressources plus rapidement que ne le permettent généralement les systèmes traditionnels.
Les cinq droits que Saylor met en avant commencent par la création et l’émission. Il soutient que les participants devraient être libres de créer de nouveaux actifs numériques et de les émettre sur les marchés afin que les entreprises puissent financer la productivité et l’expansion. Ensuite, il insiste sur le choix de la propriété et de la conservation : les propriétaires devraient pouvoir conserver les actifs eux-mêmes ou choisir des dépositaires adaptés à leurs besoins.
La transférabilité est le prochain pilier. Saylor souligne que les droits doivent inclure la capacité de déplacer des actifs numériques entre des personnes, des entreprises, des portefeuilles et des prestataires de services. Enfin, il affirme que les actifs numériques devraient pouvoir être utilisés dans une activité économique réelle, notamment pour dépenser, investir, générer des revenus et emprunter sur la base de ces actifs.
« La valeur d’un actif dépend de ce que son propriétaire peut en faire », a écrit Saylor, ajoutant : « en limiter l’utilité, c’est en limiter le potentiel économique ». L’argument porte moins sur une catégorie de jetons en particulier que sur ce que permettent les réglementations et la conception du marché—notamment pendant les périodes de changements technologiques rapides.
Pourquoi les marchés des capitaux à l’ère de l’IA pourraient nécessiter moins de goulots d’étranglement
Saylor relie son idée de « droits » à l’économie de l’adoption de l’IA. Il écrit qu’une ère de l’IA peut accroître la production, mais il soutient qu’elle n’atteindra son plein potentiel que si les marchés des capitaux et les systèmes monétaires sont capables de soutenir les entreprises et les innovations qui émergent de l’automatisation.
Il critique aussi ce qu’il décrit comme un décalage entre la protection des modèles économiques d’aujourd’hui et le financement de leurs successeurs. D’après Saylor, protéger les modèles existants tout en rendant difficile pour les nouvelles entreprises de lever des capitaux laisse l’économie moins prête face aux changements technologiques.
Pour souligner l’ampleur de ce qu’il envisage, Saylor affirme que l’ambition devrait être de permettre à « 10 millions de nouvelles entreprises » de lever des capitaux. L’implication centrale est que les actifs numériques et des infrastructures modernisées pour la monnaie et le financement pourraient réduire le temps entre une opportunité technologique et un investissement concret.
C’est là que son argument de politique publique devient plus incisif. Si la prospérité future dépend d’une entrepreneuriat rapide, alors les règles qui régissent la création, l’émission, la conservation, le transfert et l’utilisation des actifs numériques ne sont pas seulement des questions techniques : elles déterminent si de nouveaux entrants sur le marché peuvent financer leur croissance.
Les « dollars numériques » doivent pouvoir rivaliser—et aller vite
L’essai de Saylor va au-delà des actifs numériques au sens large pour aborder la question spécifique de la monnaie. Il soutient que les « dollars numériques » devraient pouvoir rivaliser en termes de rendement et fonctionner à « la vitesse de la lumière ». Selon lui, les banques, les sociétés fintech et les plateformes technologiques devraient pouvoir fournir des dollars numériques via les applications et les appareils que les gens utilisent déjà.
Autrement dit, ce qui doit faire la différence n’est pas le fait que ces systèmes sont compatibles ou non avec des processus historiques, mais qu’ils peuvent offrir des rendements compétitifs et un règlement à faible friction. Saylor appelle aussi à une réforme juridique lorsque cela est nécessaire, écrivant que « lorsque la loi l’empêche, la loi doit changer ».
Pour les investisseurs et les acteurs du marché, la question pratique est de savoir quels obstacles réglementaires pourraient ralentir l’interopérabilité ou limiter l’émission et la distribution. Le cadre de Saylor suggère que plus les règles concernant la conservation, les transferts ou l’utilisation sont restrictives, moins le système peut mobiliser efficacement des capitaux pour de nouvelles activités.
Les achats de Bitcoin de Strategy s’alignent avec la thèse de Saylor sur la formation de capital
Même si l’essai de Saylor est un énoncé de politique publique et de philosophie, il s’inscrit aux côtés de l’accumulation continue de Bitcoin de Strategy. Cointelegraph a indiqué plus tôt cette semaine que Strategy avait repris l’achat de Bitcoin après une pause de deux semaines. La société a acquis 950 BTC pour 75,7 millions de dollars, avec un prix moyen de 79 670 dollars par coin.
Cointelegraph a également rapporté que cela a porté les avoirs de Strategy à 846 000 BTC, acquis pour environ 63,8 milliards de dollars à un coût moyen de 75 416 dollars par coin. Au moment de la publication du rapport source, le Bitcoin s’échangeait à environ 84 523 dollars.
L’achat stratégique de Bitcoin a été un élément central du récit public de Strategy pour permettre une exposition aux capitaux via un actif numérique. En le lisant avec l’essai de Saylor, les achats renforcent sa thèse plus large : la transformation économique exige des mécanismes de financement capables d’aller vite et de fonctionner sur les infrastructures financières modernes, plutôt que d’être limités par des cadres plus anciens.
Dans le même temps, la critique plus large de Saylor au sujet de la « protection des modèles économiques existants » laisse entrevoir une tension que les investisseurs pourraient observer à mesure que l’IA s’accélère. Si des réglementations ou des structures de marché ralentissent les canaux de financement des nouvelles entreprises—alors même que les acteurs en place profitent de la continuité—l’économie pourrait ne pas réaliser la productivité complète promise par l’automatisation.
À l’avenir, les lecteurs voudront peut-être observer la manière dont les législateurs et les régulateurs réagissent aux appels en faveur de systèmes de monnaie numérique plus flexibles et de droits plus clairs pour l’usage des actifs numériques—en particulier concernant les choix de conservation, la transférabilité et la capacité à déployer des actifs numériques pour emprunter et investir. L’orientation de ces règles déterminera probablement la rapidité avec laquelle de nouvelles entreprises pourront accéder au capital dans une économie tirée par l’IA.
Cet article a été initialement publié sous le titre Michael Saylor Proposes « Bill of Digital Rights » to Expand Capital Access on Crypto Breaking News – votre source de confiance pour l’actualité crypto, l’actualité Bitcoin et les mises à jour blockchain.