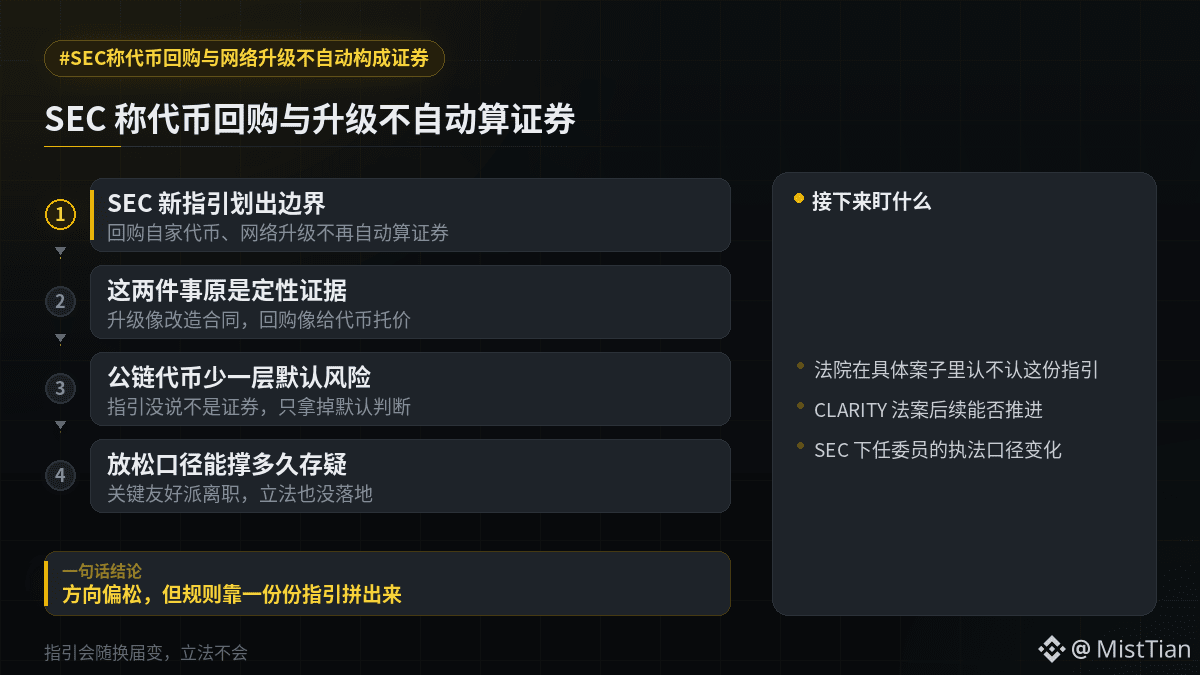
La SEC a publié de nouvelles orientations : le rachat de ses propres jetons et la mise à niveau du réseau ne constituent pas automatiquement des valeurs mobilières.
Ces deux actions pouvaient auparavant être considérées comme des preuves de « l’émission de valeurs mobilières ». Les accords liés à la mise à niveau de l’équipe seront soupçonnés de transformer un contrat d’investissement ; les équipes qui procèdent au rachat de jetons seront soupçonnées de soutenir artificiellement le prix des jetons. Si l’affaire était ainsi qualifiée, il faudrait recalculer tout : l’inscription en bourse, le market making, ainsi que les coûts de conformité.
Pour des jetons de chaînes publiques comme <t-2/>$SOL </t-2/>, l’enjeu n’est pas négligeable. La valeur d’une blockchain repose en grande partie sur des itérations continues des protocoles ; et le rachat des jetons est souvent utilisé pour compenser la pression vendeuse. Les deux éléments tombent précisément dans la zone floue d’origine. Les orientations ne disent pas qu’il ne s’agit « jamais » de valeurs mobilières, mais elles suppriment l’« attribution automatique » de ce statut. Dans les discussions de conformité et dans les contentieux, cela ajoute une couche de justification que l’on peut invoquer.
Un autre facteur, ce sont les personnes. Hester Peirce quitte la SEC pour enseigner dans une faculté de droit. Elle a longtemps été une voix déterminante du camp favorable au secteur ; son départ rend incertaine la durée pendant laquelle cet assouplissement de doctrine pourra perdurer. Dans le même temps, la SEC continue de pousser l’élargissement de l’accès au marché des placements privés et d’étendre la définition des investisseurs qualifiés : la direction est la même.
La suite se jouera sur deux points : d’une part, savoir si les tribunaux reconnaîtront cette doctrine dans des affaires concrètes ; d’autre part, le projet de loi CLARITY n’ayant pas été adopté après la publication de ces orientations, la législation sur la structure de marché reste en suspens : les règles ne peuvent donc être reconstituées qu’à partir d’une série d’orientations — et les orientations changeront au gré des mandats, mais pas la législation.
#La SEC affirme que le rachat de jetons et la mise à niveau du réseau ne constituent pas automatiquement des valeurs mobilières