COMMENT JE L’AI TESTÉ
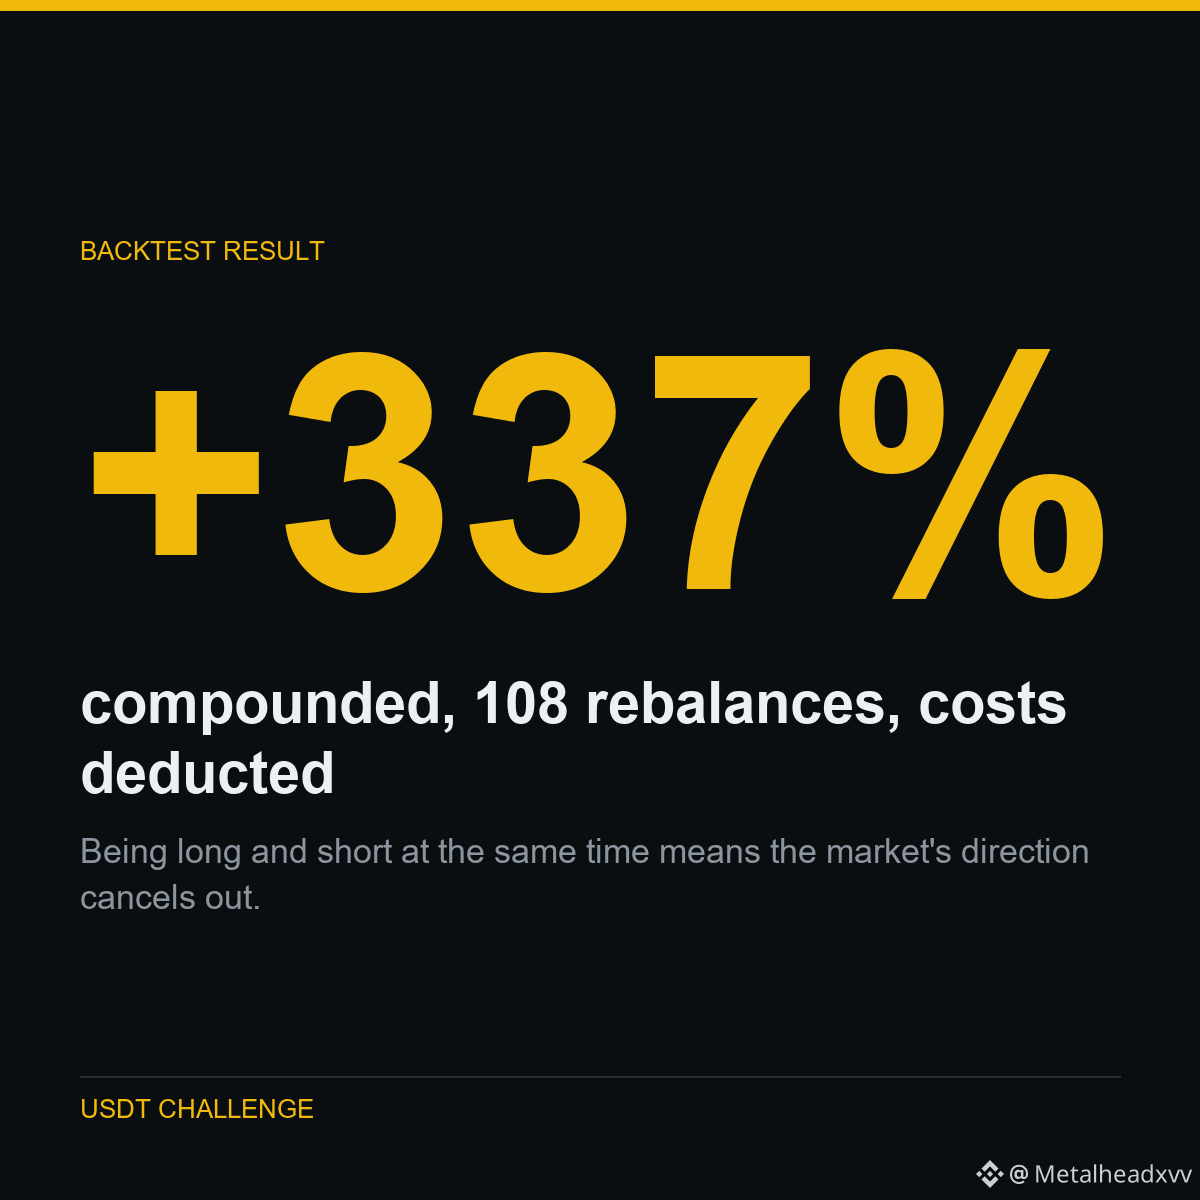
Classement de 45 perpétuels par rendement sur 5 jours. Long les 5 premiers, short les 5 derniers, détention 15 jours, rééquilibrage. Pondération égale, neutre en dollars.
Le contrôle hors échantillon est celui qui a tout détruit auparavant : figer les paramètres sur des données anciennes, puis les exécuter sur des données que la recherche n’a jamais touchées. In-sample +1,711 % par rééquilibrage, out-of-sample +1,801 %. La moyenne a tenu.
Il résiste aussi à des coûts bien pires que ceux du réel : reste à +0,48 % par rééquilibrage même avec une rotation de 1,50 %, soit six fois ce que Binance facture réellement.
LES CHIFFRES
Moyenne par rééquilibrage : +1,737 %
In-sample : +1,711 %
Out-of-sample : +1,801 %
Taux de réussite : 55,6 %
Être long et short en même temps signifie que la direction du marché s’annule. Il ne reste alors qu’une question : les gagnants continuent-ils de battre les perdants — une vraie question, pas un pari sur le fait que le marché montera.
Fait partie d’une expérience publique : 5 063 USDT pour 1 000 000 USDT, chaque résultat publié — y compris ceux qui me font paraître mauvais.
Exécuté sur $SOL $BNB $BTC
#Binance #Futures #Backtesting #TradingBot #CryptoData
Classement de 45 perpétuels par rendement sur 5 jours. Long les 5 premiers, short les 5 derniers, détention 15 jours, rééquilibrage. Pondération égale, neutre en dollars.
Le contrôle hors échantillon est celui qui a tout détruit auparavant : figer les paramètres sur des données anciennes, puis les exécuter sur des données que la recherche n’a jamais touchées. In-sample +1,711 % par rééquilibrage, out-of-sample +1,801 %. La moyenne a tenu.
Il résiste aussi à des coûts bien pires que ceux du réel : reste à +0,48 % par rééquilibrage même avec une rotation de 1,50 %, soit six fois ce que Binance facture réellement.
LES CHIFFRES
Moyenne par rééquilibrage : +1,737 %
In-sample : +1,711 %
Out-of-sample : +1,801 %
Taux de réussite : 55,6 %
Être long et short en même temps signifie que la direction du marché s’annule. Il ne reste alors qu’une question : les gagnants continuent-ils de battre les perdants — une vraie question, pas un pari sur le fait que le marché montera.
Fait partie d’une expérience publique : 5 063 USDT pour 1 000 000 USDT, chaque résultat publié — y compris ceux qui me font paraître mauvais.
Exécuté sur $SOL $BNB $BTC
#Binance #Futures #Backtesting #TradingBot #CryptoData