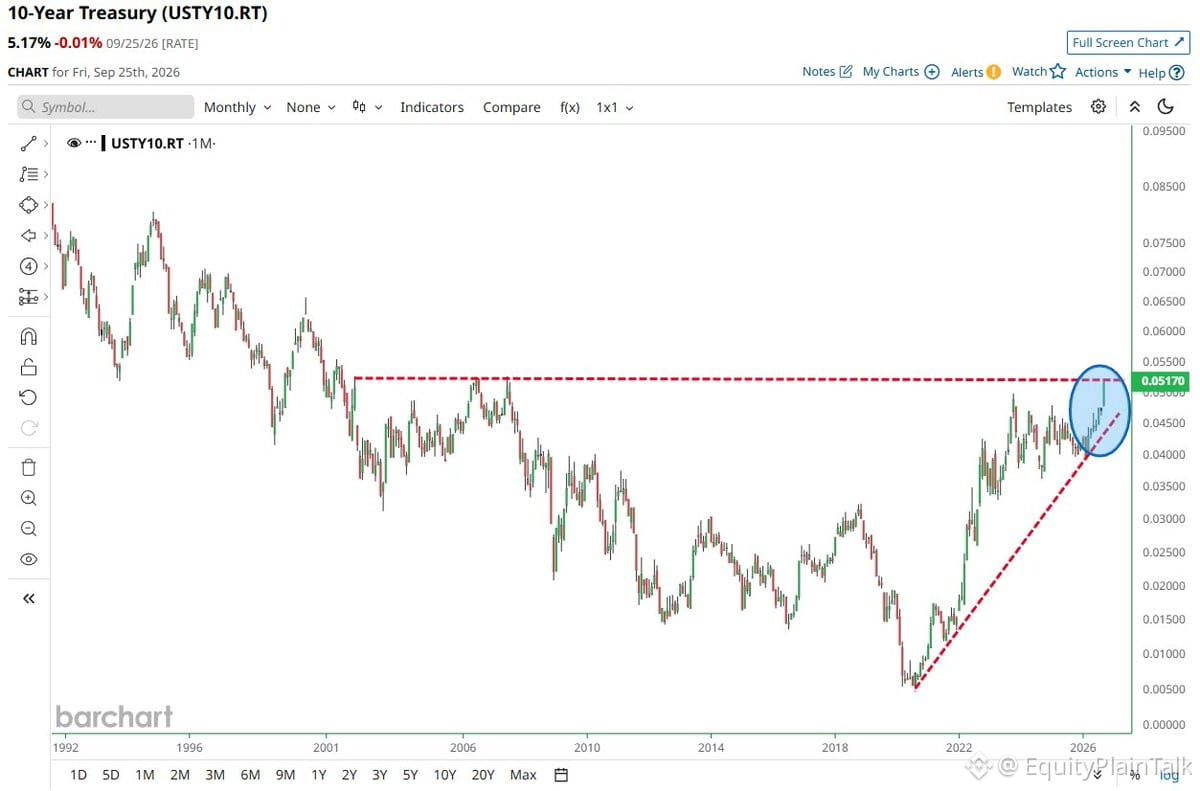
Le rendement des obligations du Trésor à 10 ans teste la limite supérieure d’un modèle en triangle ascendant sur 25 ans. S’il se libère, nous envisageons un changement technique majeur susceptible de reconfigurer la position des portefeuilles entre les actions, les obligations et les actifs à risque.
Historiquement, les cassures de figures chartistes multi-décennales ne se produisent pas discrètement. Des rendements plus élevés pèsent généralement sur les valeurs de croissance, rendent les obligations moins attractives et obligent à réévaluer les valorisations dans l’ensemble.
Surveillez de près ce niveau. Ce n’est pas seulement un graphique : c’est un point d’inflexion potentiel pour la structure globale du marché.
Historiquement, les cassures de figures chartistes multi-décennales ne se produisent pas discrètement. Des rendements plus élevés pèsent généralement sur les valeurs de croissance, rendent les obligations moins attractives et obligent à réévaluer les valorisations dans l’ensemble.
Surveillez de près ce niveau. Ce n’est pas seulement un graphique : c’est un point d’inflexion potentiel pour la structure globale du marché.