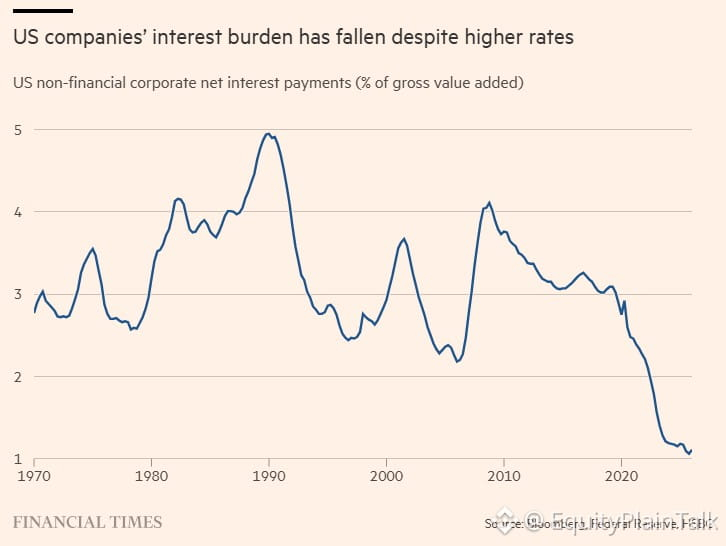
Les coûts du service de la dette des entreprises américaines viennent d’atteindre des plus bas historiques, malgré des taux plus élevés qu’avant 2020.
Pourquoi ? Les entreprises se sont verrouillées sur un financement peu coûteux pendant l’ère des taux proches de zéro. La majorité de la dette « investment grade » a été émise avec des coupons inférieurs à 4 %. Les vagues de refinancement ne frapperont vraiment que vers 2026-2027.
Cela crée un coussin. Les bénéfices ne sont pas écrasés par les charges d’intérêts. Les flux de trésorerie disponibles restent solides. Les rachats d’actions et les dividendes continuent d’affluer.
Mais voici l’envers : lorsque le refinancement arrivera, les spreads compteront. Si les conditions de crédit se resserrent ou si une récession survient, c’est là que la douleur se manifeste. Pour l’instant toutefois, les bilans sont dans une meilleure forme que ne le laisse entendre le niveau des taux.
Le marché l’intègre. Faible fardeau de la dette = davantage de marge pour une hausse des actions si la croissance se maintient.
Pourquoi ? Les entreprises se sont verrouillées sur un financement peu coûteux pendant l’ère des taux proches de zéro. La majorité de la dette « investment grade » a été émise avec des coupons inférieurs à 4 %. Les vagues de refinancement ne frapperont vraiment que vers 2026-2027.
Cela crée un coussin. Les bénéfices ne sont pas écrasés par les charges d’intérêts. Les flux de trésorerie disponibles restent solides. Les rachats d’actions et les dividendes continuent d’affluer.
Mais voici l’envers : lorsque le refinancement arrivera, les spreads compteront. Si les conditions de crédit se resserrent ou si une récession survient, c’est là que la douleur se manifeste. Pour l’instant toutefois, les bilans sont dans une meilleure forme que ne le laisse entendre le niveau des taux.
Le marché l’intègre. Faible fardeau de la dette = davantage de marge pour une hausse des actions si la croissance se maintient.