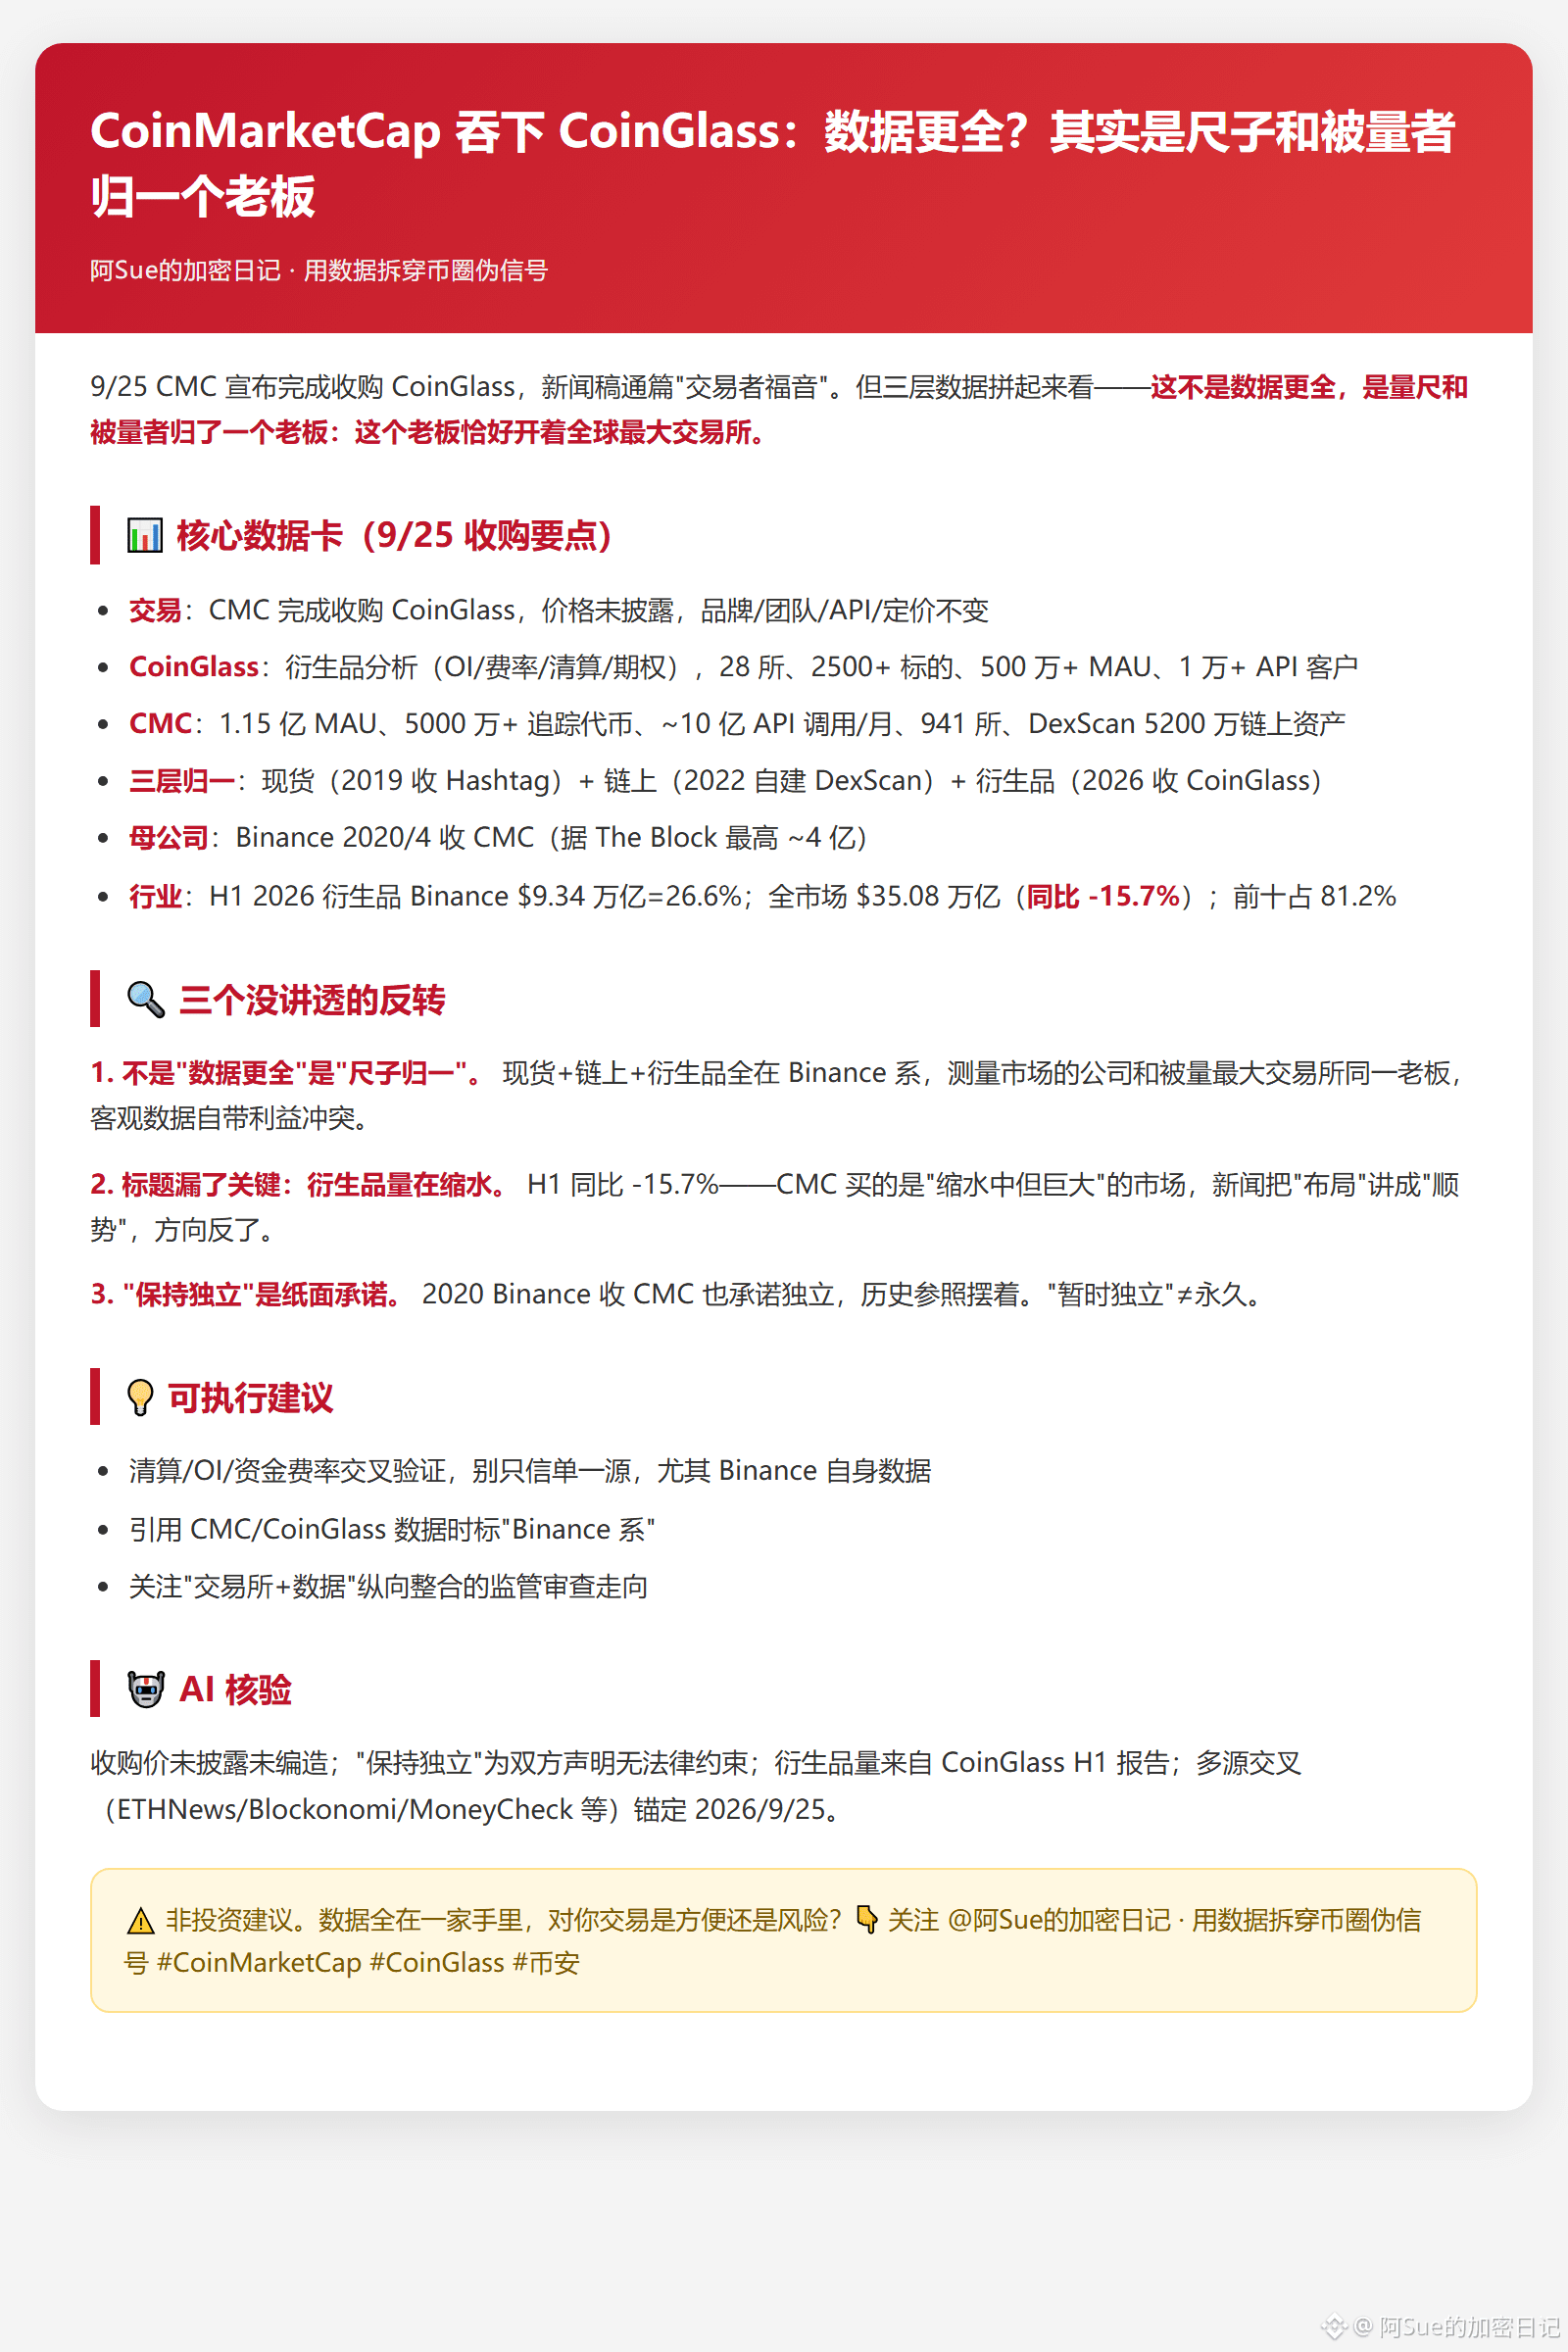
#coinmarketcap完成收购coinglass Les données sont-elles plus complètes ? En réalité, une même entreprise possède à la fois la règle et celui qui est mesuré
Le 9/25, CMC a annoncé avoir finalisé l’acquisition de CoinGlass. Le communiqué vante toute la transaction comme un « évènement pour les traders ». Mais en recollant les trois couches de données, ce n’est pas « plus de données » : c’est une « unification du mètre et de la personne mesurée ». Ce propriétaire exploite, qui plus est, la plus grande plateforme de trading du monde.
📊 Faits essentiels
CMC : acquisition de CoinGlass finalisée, prix non divulgué ; marque/équipe/API/pricing de CoinGlass inchangés. CoinGlass : analyses de dérivés (OI/frais de financement/liquidations/options), 28 bourses, 2 500+ instruments, 5 M+ utilisateurs actifs mensuels (MAU), 10 000+ clients API. CMC : 115 M MAU, 50 M+ tokens suivis, ~1 Md d’appels API/mois, 941 bourses, DexScan couvre 52 M d’actifs on-chain.
Trois couches unifiées : spot (Hashtag acquis en 2019) + on-chain (DexScan construit en 2022) + dérivés (acquisition de CoinGlass en 2026). Maison mère : Binance ; acquisition de CMC en 2020/4 (selon The Block, jusqu’à ~400 M). En H1 2026 : volume des dérivés Binance 9,34 billions de dollars = 26,6 % ; pour l’ensemble du marché 35,08 billions (en glissement annuel -15,7 %) ; les dix premières plateformes pèsent 81,2 %.
🔍 Trois revirements qui n’ont pas été expliqués
Ce n’est pas « plus de données », c’est « unification du mètre » : le spot + l’on-chain + les dérivés sont tous dans l’écosystème Binance. Ainsi, l’entreprise qui mesure le marché et l’entité mesurée (la plus grande bourse) appartiennent au même propriétaire ; de façon objective, il y a conflit d’intérêts dans les données. Le titre aurait dû contenir l’élément clé : le volume des dérivés en glissement annuel est de -15,7 %. CMC achète donc un marché « réduit mais énorme », pas une croissance élevée. Et «保持独立» (« garder l’indépendance ») n’est qu’une promesse sur papier : en 2020, Binance a aussi acquis CMC en s’engageant à l’indépendance ; les précédents sont là.
💡 Recommandations
Vérification croisée des données de liquidations/OI/frais de financement : ne vous fiez pas à une seule source, surtout quand Binance cite des données CMC/CoinGlass avec une étiquette « Binance ecosystem ». Surveillez l’évolution de la réglementation face à la concentration/monopolisation des données.
🤖 Vérification : le prix d’acquisition n’est pas divulgué et n’a pas été inventé ; «保持独立» est une déclaration des deux parties sans valeur contraignante légalement ; le volume des dérivés provient du rapport H1 de CoinGlass ; recoupement multi-sources (ETHNews/Blockonomi/MoneyCheck, etc.) ancrant les chiffres au 2026/9/25.
⚠️ Ceci n’est pas un conseil en investissement. Si les « données complètes » sont dans une seule main : pour vos transactions, c’est plus pratique ou plus risqué ?