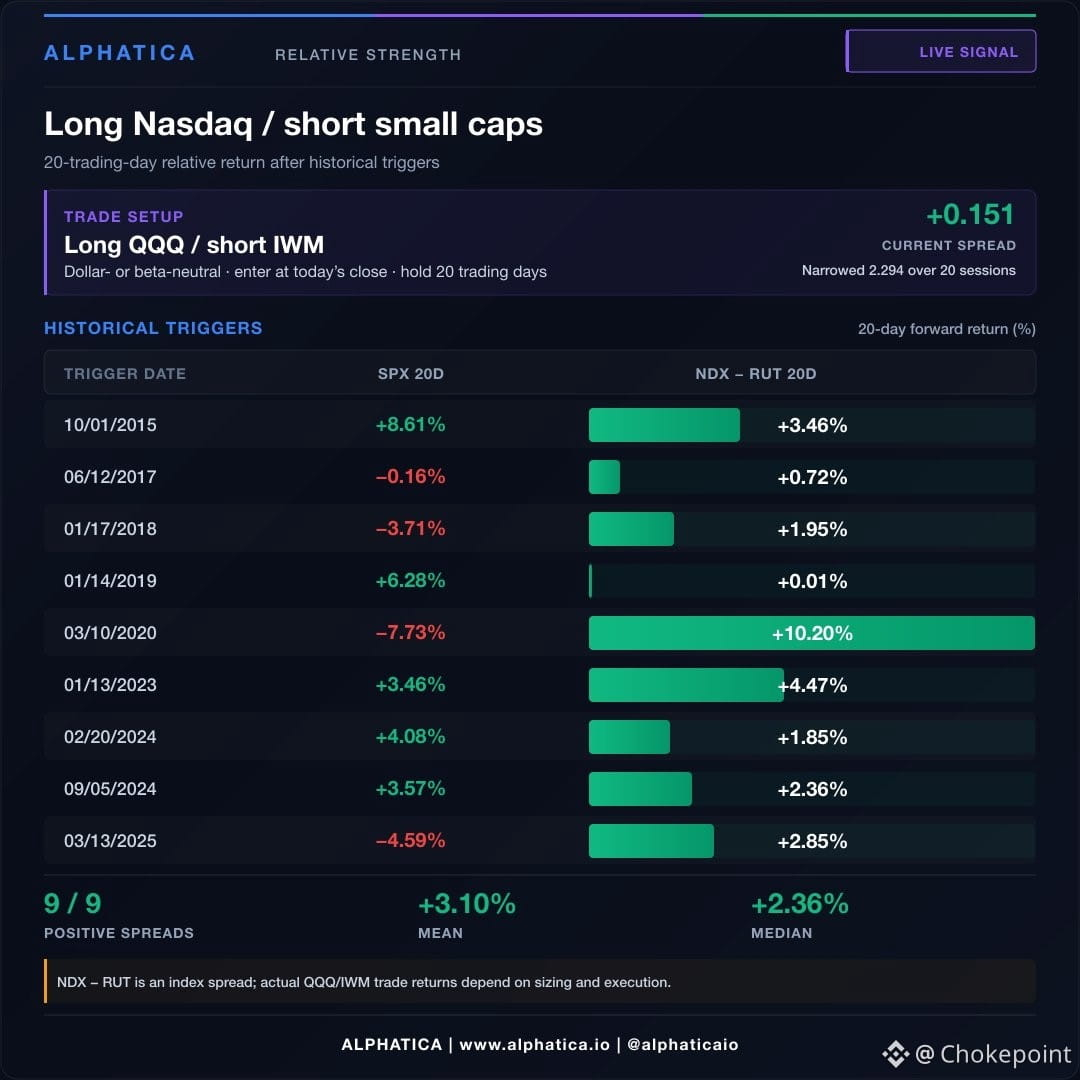
Alerte de trading en direct. La “death cross” USD/JPY est actée en deux séances — tout le monde va la trader comme un mouvement “risk-off”. Mais voilà ce que disent réellement les données :
Neuf croisements précédents : le S&P a progressé de +1,34 % sur 20 jours contre +1,02 % pour une référence aléatoire. Le seul vrai motif d’inquiétude, c’était en mars 2025, et c’était du bruit lié aux droits de douane. Le croisement en lui-même ne veut rien dire. Le contexte qui le précède, si.
Le vrai trade : chaque fois que l’écart entre les moyennes mobiles à 50 jours et à 200 jours du USD/JPY se resserre sous 1,0, vous prenez une position longue sur $QQQ, courte sur $IWM, et vous conservez pendant 20 jours de bourse. Neuf fois sur neuf. Rendement médian de l’écart : +2,36 points. Pire scénario : +0,01 point. Six fois le niveau de référence.
Détail :
Oct 2015 : +3,46 points
Juin 2017 : +0,72 point
Jan 2018 : +1,95 point
Jan 2019 : +0,01 point
Mar 2020 : +10,20 points
Jan 2023 : +4,47 points
Fév 2024 : +1,85 point
Sep 2024 : +2,36 points
Mar 2025 : +2,85 points
Cela a mieux fonctionné quand le S&P a baissé (+3,93 points) que quand il a monté (+2,43 points). La logique est claire : un yen plus fort augmente les coûts de financement. Les small caps très endettées le paient. Le megacap tech très riche en cash ne le paie pas — que le ruban monte ou baisse.
Long $QQQ, short $IWM. Je publierai le résultat sur 20 jours, dans tous les cas.