
Analyse de la séance sur le marché boursier américain : l’IA soutient les actions US, qui clôturent en hausse sur la semaine, mais le rendement des obligations du Trésor à 5 % devient une « limite invisible »
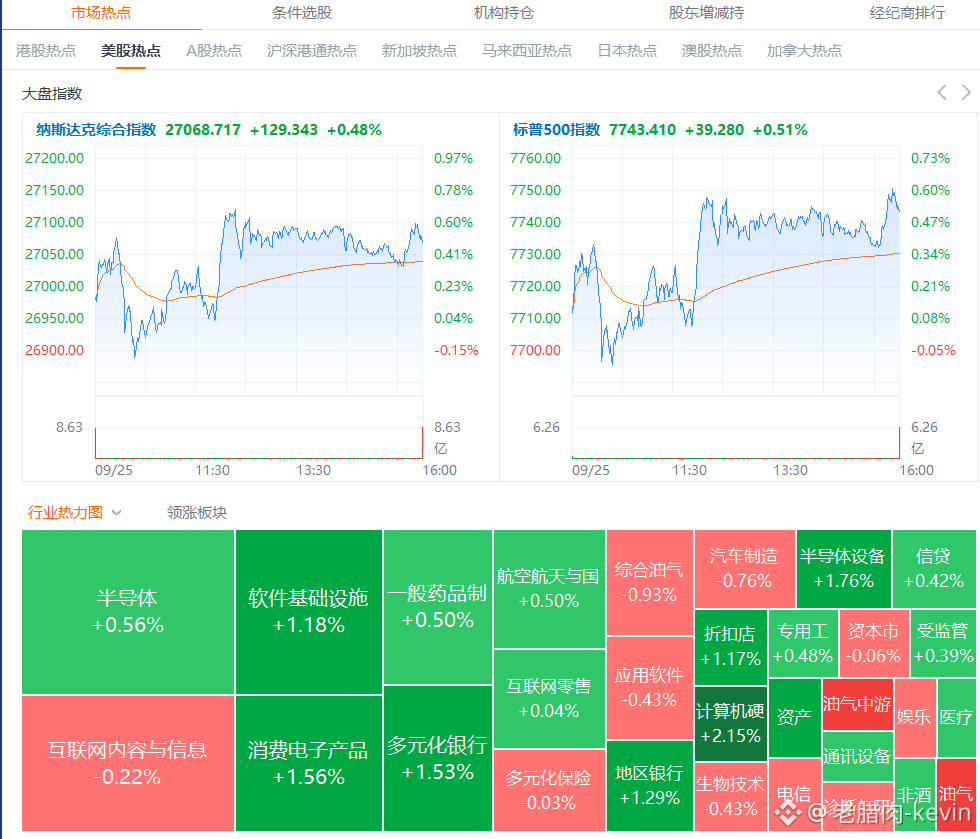
Le 25 septembre, les trois principaux indices boursiers américains ont fluctué avant de finir en hausse. Le Dow Jones a mis fin à une série de trois baisses consécutives, tandis que le S&P 500 et le Nasdaq ont progressé sur toute la semaine. L’indice des semi-conducteurs de Philadelphie a enchaîné quatre hausses hebdomadaires.
L’indice de confiance des consommateurs est tombé à 48,1, un plus bas sur quatre mois, mais les anticipations d’inflation à un an ont bondi à 4,6 %, et la probabilité, pour la Fed, d’une hausse des taux en octobre est brièvement montée jusqu’à 70 %.
Impact des actifs :
Le rendement des obligations du Trésor à 10 ans a de nouveau franchi les 5,22 % en séance, atteignant un plus haut depuis 2007 ; sur toute la semaine, les obligations ont enregistré la plus mauvaise performance en 19 mois. Sous l’effet de taux élevés, l’or a reculé de plus de 2 % sur la semaine, mais a rebondi de 0,54 % vendredi.
Le pétrole a été secoué par des informations de négociations techniques entre les États-Unis et l’Iran : le WTI a chuté jusqu’à plus de 3 % à un moment, puis a terminé la semaine en baisse d’environ 4 %, enregistrant la plus forte baisse hebdomadaire des sept dernières semaines. Le yen a bondi jusqu’à 1,2 % ; des responsables japonais et américains ont, de façon rare, envoyé le signal que « le yen faible pose problème ».
Contradiction centrale :
La vague d’IA continue de soutenir le marché boursier américain : Meta a bondi de 13 % cette semaine, tandis qu’ARM, AMD et Intel ont tous progressé de plus de 10 % sur la semaine. Mais les rendements des obligations à long terme supérieurs à 5 % font monter en continu le seuil de valorisation des actifs risqués. L’optimisme lié à l’IA et la pression des taux forment un bras de fer.$CL $XAU $SOXL
Le 25 septembre, les trois principaux indices boursiers américains ont fluctué avant de finir en hausse. Le Dow Jones a mis fin à une série de trois baisses consécutives, tandis que le S&P 500 et le Nasdaq ont progressé sur toute la semaine. L’indice des semi-conducteurs de Philadelphie a enchaîné quatre hausses hebdomadaires.
L’indice de confiance des consommateurs est tombé à 48,1, un plus bas sur quatre mois, mais les anticipations d’inflation à un an ont bondi à 4,6 %, et la probabilité, pour la Fed, d’une hausse des taux en octobre est brièvement montée jusqu’à 70 %.
Impact des actifs :
Le rendement des obligations du Trésor à 10 ans a de nouveau franchi les 5,22 % en séance, atteignant un plus haut depuis 2007 ; sur toute la semaine, les obligations ont enregistré la plus mauvaise performance en 19 mois. Sous l’effet de taux élevés, l’or a reculé de plus de 2 % sur la semaine, mais a rebondi de 0,54 % vendredi.
Le pétrole a été secoué par des informations de négociations techniques entre les États-Unis et l’Iran : le WTI a chuté jusqu’à plus de 3 % à un moment, puis a terminé la semaine en baisse d’environ 4 %, enregistrant la plus forte baisse hebdomadaire des sept dernières semaines. Le yen a bondi jusqu’à 1,2 % ; des responsables japonais et américains ont, de façon rare, envoyé le signal que « le yen faible pose problème ».
Contradiction centrale :
La vague d’IA continue de soutenir le marché boursier américain : Meta a bondi de 13 % cette semaine, tandis qu’ARM, AMD et Intel ont tous progressé de plus de 10 % sur la semaine. Mais les rendements des obligations à long terme supérieurs à 5 % font monter en continu le seuil de valorisation des actifs risqués. L’optimisme lié à l’IA et la pression des taux forment un bras de fer.$CL $XAU $SOXL