La SEC ne change pas la loi. Elle précise où Howey s’arrête pour le staking et les buybacks.
Faits (staff Corp Fin, FAQs datées du 25/09, vues staff uniquement, sans force juridique) :
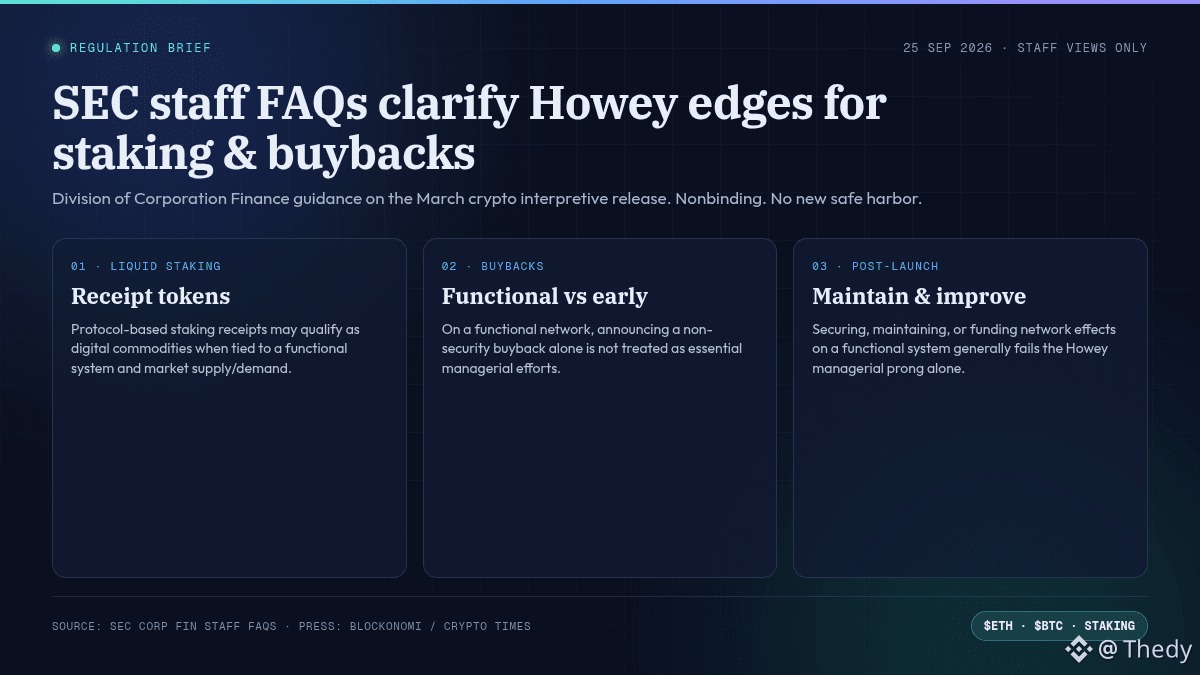
• Receipts de liquid staking liés à un système crypto déjà fonctionnel peuvent, selon les circonstances décrites, être traités comme des digital commodities (valeur liée au fonctionnement programmatique + offre/demande).
• Annoncer un buyback d’un token non-security sur un réseau déjà fonctionnel n’est pas, à lui seul, vu comme une promesse d’« essential managerial efforts ».
• Sécuriser, maintenir, améliorer un système fonctionnel, ou financer des effets de réseau, ne suffit en général pas à remplir le volet « efforts managériaux » de Howey.
• Le document ne crée pas de safe harbor. Il interprète le cadre de mars 2026. Presse de confirmation : Blockonomi, The Crypto Times.
Contexte marché (Kraken, ~00:45 UTC 26/09) : BTC ≈ 83 870 $, ETH ≈ 2 685 $, SOL ≈ 121,5 $, XRP ≈ 1,56 $. Pas de break violent pendant que le fil réglementaire avance.
Interprétation (pas un conseil) :
Moins d’ambiguïté sur les réseaux déjà live, plus de discipline sur le marketing de yield/buybacks avant la fonctionnalité. Pour $ETH et le liquid staking, le détail « receipt = outil / commodity selon l’émetteur » mérite d’être lu ligne par ligne, pas résumé en un tweet.
Scénarios :
• A : projets qui cadrent clairement utility vs promesse de rendement → friction réglementaire perçue en baisse, sans changement de prix immédiat.
• B : projets encore pré-fonctionnels qui vendent le buyback comme « yield » → le signal Howey reste actif, le risque de reclassement aussi.
Vous lisez plutôt le volet staking receipts, ou le volet buybacks ?
$ETH $BTC
#Crypto #Staking
Faits (staff Corp Fin, FAQs datées du 25/09, vues staff uniquement, sans force juridique) :
• Receipts de liquid staking liés à un système crypto déjà fonctionnel peuvent, selon les circonstances décrites, être traités comme des digital commodities (valeur liée au fonctionnement programmatique + offre/demande).
• Annoncer un buyback d’un token non-security sur un réseau déjà fonctionnel n’est pas, à lui seul, vu comme une promesse d’« essential managerial efforts ».
• Sécuriser, maintenir, améliorer un système fonctionnel, ou financer des effets de réseau, ne suffit en général pas à remplir le volet « efforts managériaux » de Howey.
• Le document ne crée pas de safe harbor. Il interprète le cadre de mars 2026. Presse de confirmation : Blockonomi, The Crypto Times.
Contexte marché (Kraken, ~00:45 UTC 26/09) : BTC ≈ 83 870 $, ETH ≈ 2 685 $, SOL ≈ 121,5 $, XRP ≈ 1,56 $. Pas de break violent pendant que le fil réglementaire avance.
Interprétation (pas un conseil) :
Moins d’ambiguïté sur les réseaux déjà live, plus de discipline sur le marketing de yield/buybacks avant la fonctionnalité. Pour $ETH et le liquid staking, le détail « receipt = outil / commodity selon l’émetteur » mérite d’être lu ligne par ligne, pas résumé en un tweet.
Scénarios :
• A : projets qui cadrent clairement utility vs promesse de rendement → friction réglementaire perçue en baisse, sans changement de prix immédiat.
• B : projets encore pré-fonctionnels qui vendent le buyback comme « yield » → le signal Howey reste actif, le risque de reclassement aussi.
Vous lisez plutôt le volet staking receipts, ou le volet buybacks ?
$ETH $BTC
#Crypto #Staking