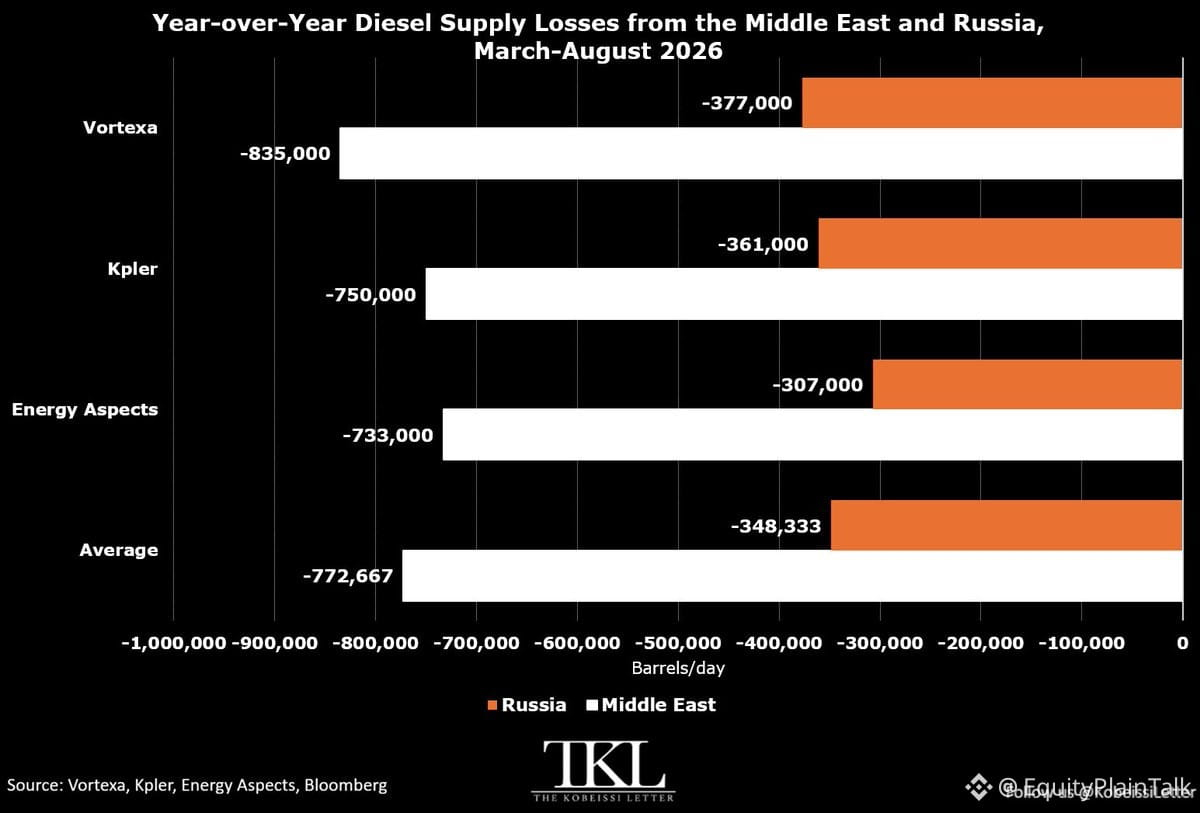
L’approvisionnement en diesel est frappé de plein fouet à l’échelle mondiale et les chiffres sont inquiétants.
Les exportations de diesel au Moyen-Orient ont chuté d’environ 770 000 barils/jour de mars à août 2026 par rapport à 2025. La Russie ? En baisse supplémentaire de 350 000 barils/jour sur la même période. Perte combinée : plus de 1,1 million de barils par jour.
Ce n’est pas un simple accroc. C’est un choc structurel de l’offre.
L’interdiction d’exporter décrétée par la Russie a aggravé la situation : rien que juillet et août ont vu les exportations de diesel russes s’effondrer de 615 000 barils/jour en glissement annuel.
Le diesel alimente le transport routier, la navigation, l’agriculture et le BTP. Quand l’offre se resserre à ce point, les coûts se répercutent dans l’ensemble de l’économie. Les prix du fret augmentent. Les coûts des intrants pour les agriculteurs et les industriels montent. Les pressions inflationnistes s’accumulent.
Ce n’est pas seulement une histoire de pétrole. C’est une histoire du coût de la vie, une histoire logistique et une histoire macroéconomique.
Surveillez les écarts de raffinage du diesel (diesel crack spreads), les marges de raffinage et les secteurs très dépendants du transport. Si cette pénurie de l’offre persiste, elle apparaîtra dans les résultats, les prix à la consommation et les décisions des banques centrales.
Les exportations de diesel au Moyen-Orient ont chuté d’environ 770 000 barils/jour de mars à août 2026 par rapport à 2025. La Russie ? En baisse supplémentaire de 350 000 barils/jour sur la même période. Perte combinée : plus de 1,1 million de barils par jour.
Ce n’est pas un simple accroc. C’est un choc structurel de l’offre.
L’interdiction d’exporter décrétée par la Russie a aggravé la situation : rien que juillet et août ont vu les exportations de diesel russes s’effondrer de 615 000 barils/jour en glissement annuel.
Le diesel alimente le transport routier, la navigation, l’agriculture et le BTP. Quand l’offre se resserre à ce point, les coûts se répercutent dans l’ensemble de l’économie. Les prix du fret augmentent. Les coûts des intrants pour les agriculteurs et les industriels montent. Les pressions inflationnistes s’accumulent.
Ce n’est pas seulement une histoire de pétrole. C’est une histoire du coût de la vie, une histoire logistique et une histoire macroéconomique.
Surveillez les écarts de raffinage du diesel (diesel crack spreads), les marges de raffinage et les secteurs très dépendants du transport. Si cette pénurie de l’offre persiste, elle apparaîtra dans les résultats, les prix à la consommation et les décisions des banques centrales.