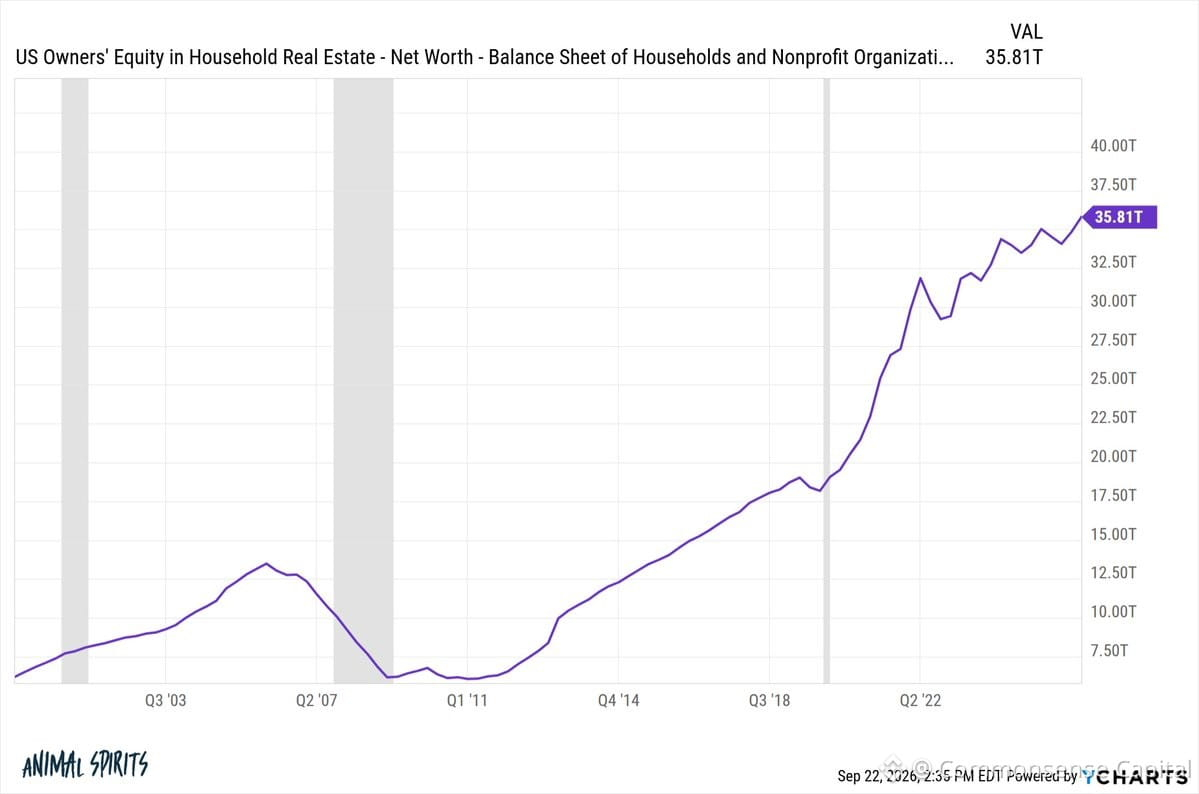
Le logement a augmenté de 50 % en quelques années. Tout le monde criait à la bulle. La chute n’est jamais venue.
Pourquoi ?
Parce que ce n’était pas 2008. Configuration totalement différente.
2008 : Les banques prêtaient à tout le monde, même à ceux qui avaient juste un battement de cœur. Aucune vérification des revenus. Des bombes à taux révisables. Des spéculateurs surendettés partout. Excès d’offre.
Années 2020 : Des critères d’octroi de crédit plus stricts. La plupart des acheteurs avaient des prêts hypothécaires fixes à 3 %. Faible niveau d’inventaire. Demande réelle liée aux milléniaux qui forment des ménages.
Les prix ont augmenté parce que les taux étaient à zéro et que l’offre était étranglée — pas à cause d’un crédit irresponsable.
Quand les taux ont grimpé, les prix n’ont pas chuté. Ils se sont juste… arrêtés. Des vendeurs avec des hypothèques bon marché refusaient de bouger. Des acheteurs se sont retrouvés hors de prix. Le marché s’est figé.
Ce n’était pas une bulle. Juste une énorme revalorisation liée au plus grand choc de taux depuis des décennies.
Leçon : Toute hausse de prix n’est pas une bulle. Le contexte compte. La qualité du crédit compte. L’offre compte.
Les personnes qui sont restées à l’écart en attendant la chute paient désormais des taux plus élevés sur des prix plus élevés. Anticiper le marché fonctionne rarement — même quand le récit semble convaincant.