💵 La Fed vient de tracer une ligne à travers le futur marché de la monnaie digitale des États-Unis...
#fedproposesrulesforbankissuedstablecoins
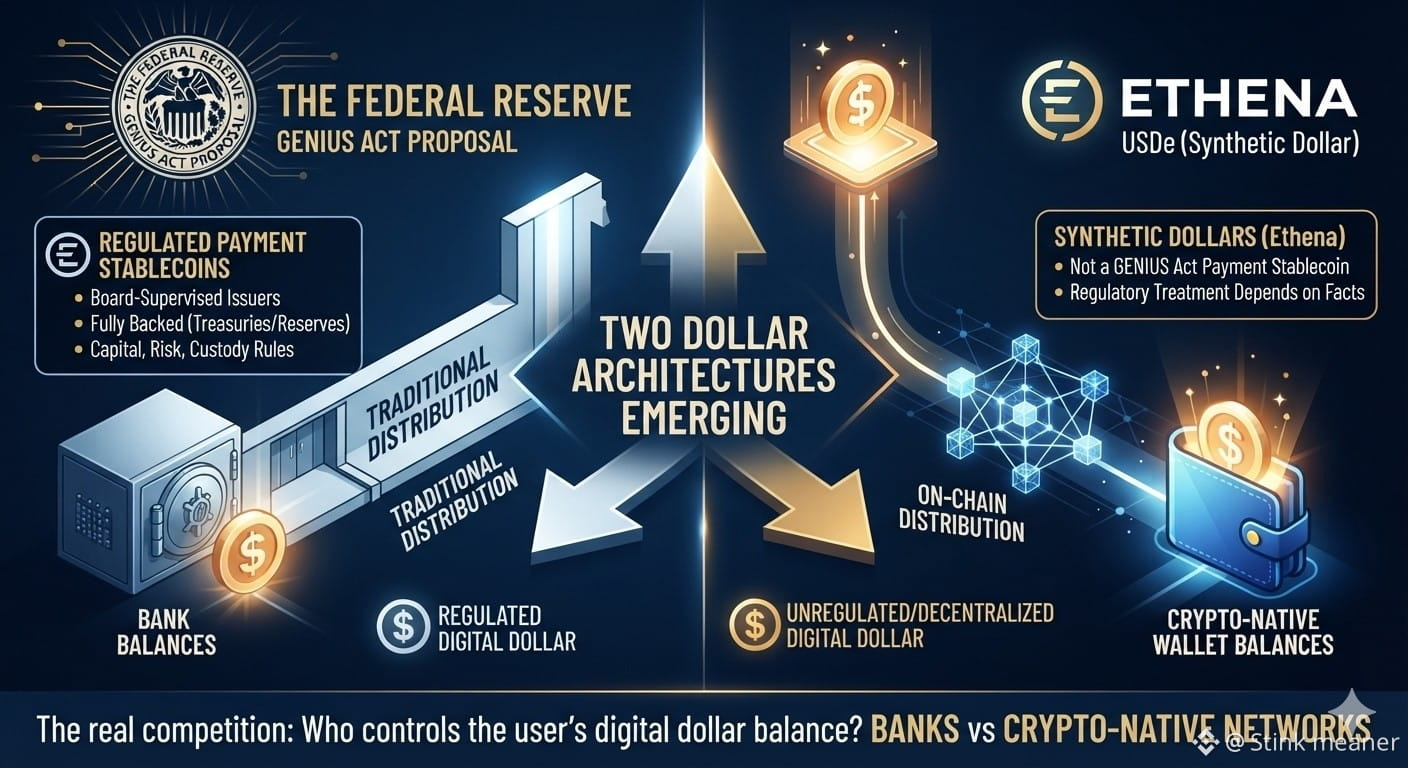
Ses nouvelles propositions de loi GENIUS seraient conçues pour obliger les émetteurs de stablecoins de paiement, placés sous supervision du Conseil, à adosser intégralement les jetons à des actifs autorisés tels que des bons du Trésor à court terme, tout en imposant des règles en matière de capital, de gestion des risques et de conservation des réserves.
Mais voici ce qui est souvent manqué :
Cela ne réglemente pas automatiquement chaque « dollar digital » de la même manière.
La définition de la loi GENIUS sur les stablecoins de paiement est spécifique — et les dépôts d’Ethena décrivent USDe comme un dollar synthétique, tandis que ENA est un jeton de gouvernance.
C’est important, car Ethena essaie désormais de contrôler aussi la couche de distribution.
Ethena Pay indique que ses soldes sont en USDe et qualifie explicitement le produit de canal de distribution pour l’écosystème du dollar d’Ethena.
Ainsi, on pourrait assister à l’émergence de deux architectures du dollar :
BANQUES → stablecoins de paiement réglementés → distribution traditionnelle
NATIF CRYPTO → dollars synthétiques → distribution on-chain
La véritable concurrence n’est peut-être pas « stablecoin contre stablecoin ».
Elle pourrait plutôt être de savoir qui contrôle le solde en dollar digital de l’utilisateur — des banques ou des réseaux natifs crypto.
Ce n’est pas un conseil financier. USDe n’est pas présenté ici comme un stablecoin de paiement relevant de la loi GENIUS ; son traitement réglementaire peut dépendre des règles finales et des faits. Un cadre réglementaire ne garantit pas la demande ni la valeur d’ENA.
$ENA $QNT $BTC
#FedProposesRulesForBankIssuedStablecoins #GENIUSActPass #Stablecoins #FederalReserve
#fedproposesrulesforbankissuedstablecoins
Ses nouvelles propositions de loi GENIUS seraient conçues pour obliger les émetteurs de stablecoins de paiement, placés sous supervision du Conseil, à adosser intégralement les jetons à des actifs autorisés tels que des bons du Trésor à court terme, tout en imposant des règles en matière de capital, de gestion des risques et de conservation des réserves.
Mais voici ce qui est souvent manqué :
Cela ne réglemente pas automatiquement chaque « dollar digital » de la même manière.
La définition de la loi GENIUS sur les stablecoins de paiement est spécifique — et les dépôts d’Ethena décrivent USDe comme un dollar synthétique, tandis que ENA est un jeton de gouvernance.
C’est important, car Ethena essaie désormais de contrôler aussi la couche de distribution.
Ethena Pay indique que ses soldes sont en USDe et qualifie explicitement le produit de canal de distribution pour l’écosystème du dollar d’Ethena.
Ainsi, on pourrait assister à l’émergence de deux architectures du dollar :
BANQUES → stablecoins de paiement réglementés → distribution traditionnelle
NATIF CRYPTO → dollars synthétiques → distribution on-chain
La véritable concurrence n’est peut-être pas « stablecoin contre stablecoin ».
Elle pourrait plutôt être de savoir qui contrôle le solde en dollar digital de l’utilisateur — des banques ou des réseaux natifs crypto.
Ce n’est pas un conseil financier. USDe n’est pas présenté ici comme un stablecoin de paiement relevant de la loi GENIUS ; son traitement réglementaire peut dépendre des règles finales et des faits. Un cadre réglementaire ne garantit pas la demande ni la valeur d’ENA.
$ENA $QNT $BTC
#FedProposesRulesForBankIssuedStablecoins #GENIUSActPass #Stablecoins #FederalReserve