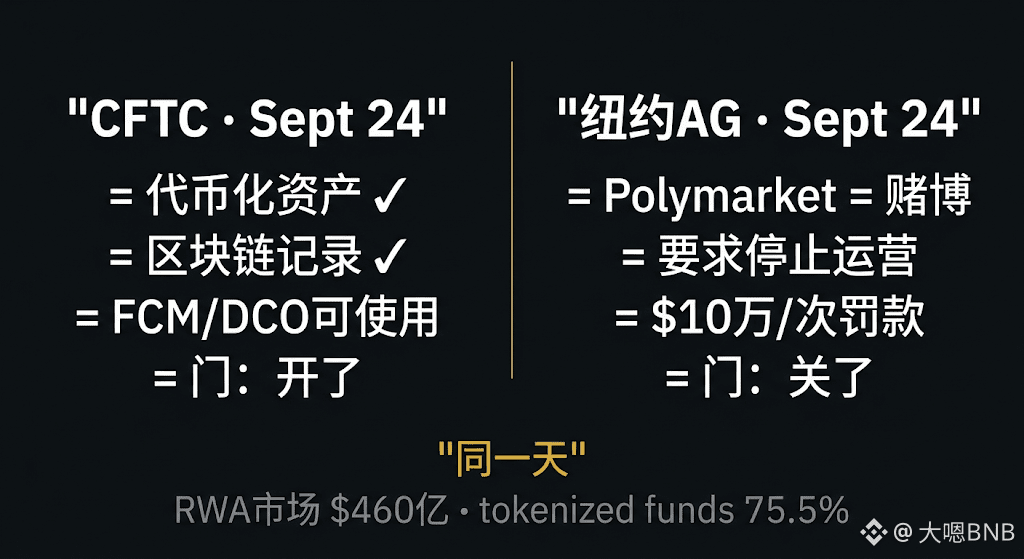

La CFTC a mis à jour ses FAQ — le même jour que la poursuite de Polymarket à New York.
C’est très intéressant de mettre ces deux événements ensemble.
La CFTC a abordé deux points :
D’abord, les sociétés de courtage à terme réglementées (FCM) et les organismes de compensation (DCO) peuvent investir les fonds des clients dans des actifs réglementés tokenisés — par exemple des parts de fonds monétaires tokenisés — à condition que les détenteurs de jetons aient les mêmes droits juridiques et économiques que pour les actifs traditionnels.
Ensuite, utiliser la blockchain pour conserver des registres de conformité est légal, sans devoir conserver une copie hors chaîne supplémentaire — à condition que le réseau soit interrompu et que les données puissent encore être soumises à la CFTC.
Ce n’est pas une nouvelle réglementation, mais une clarification des règles existantes. Mais la clarification elle-même est importante : les institutions ne construisent pas dans une zone juridique floue, et cette zone floue se réduit.
Le président de la CFTC, Selig, a prononcé une phrase qui mérite d’être notée : « La tokenisation pourrait devenir une base pour un règlement quasi instantané et la liquidité des garanties en temps réel. »
Données de contexte : le marché tokenisé des RWA atteint déjà 46 milliards de dollars, avec 75,5 % pour les fonds tokenisés (34,7 milliards), 7,7 milliards pour les matières premières tokenisées et 3,5 milliards pour les actions tokenisées.
Le projet de loi CLARITY n’a pas été adopté au Sénat, mais la CFTC ne s’est pas arrêtée en attendant.
Le même jour : l’autorité de régulation fédérale ouvre la porte à la tokenisation pour les institutions, tandis que l’État de New York ferme la porte des marchés de prédiction — qui représente l’avenir, et qui protège le passé ?
Selon vous, combien d’années faudra-t-il pour que la tokenisation des RWA passe de 46 milliards de dollars à 460 milliards de dollars ?
$BTC
$USDC
#cftc更新受监管机构代币化资产指引
C’est très intéressant de mettre ces deux événements ensemble.
La CFTC a abordé deux points :
D’abord, les sociétés de courtage à terme réglementées (FCM) et les organismes de compensation (DCO) peuvent investir les fonds des clients dans des actifs réglementés tokenisés — par exemple des parts de fonds monétaires tokenisés — à condition que les détenteurs de jetons aient les mêmes droits juridiques et économiques que pour les actifs traditionnels.
Ensuite, utiliser la blockchain pour conserver des registres de conformité est légal, sans devoir conserver une copie hors chaîne supplémentaire — à condition que le réseau soit interrompu et que les données puissent encore être soumises à la CFTC.
Ce n’est pas une nouvelle réglementation, mais une clarification des règles existantes. Mais la clarification elle-même est importante : les institutions ne construisent pas dans une zone juridique floue, et cette zone floue se réduit.
Le président de la CFTC, Selig, a prononcé une phrase qui mérite d’être notée : « La tokenisation pourrait devenir une base pour un règlement quasi instantané et la liquidité des garanties en temps réel. »
Données de contexte : le marché tokenisé des RWA atteint déjà 46 milliards de dollars, avec 75,5 % pour les fonds tokenisés (34,7 milliards), 7,7 milliards pour les matières premières tokenisées et 3,5 milliards pour les actions tokenisées.
Le projet de loi CLARITY n’a pas été adopté au Sénat, mais la CFTC ne s’est pas arrêtée en attendant.
Le même jour : l’autorité de régulation fédérale ouvre la porte à la tokenisation pour les institutions, tandis que l’État de New York ferme la porte des marchés de prédiction — qui représente l’avenir, et qui protège le passé ?
Selon vous, combien d’années faudra-t-il pour que la tokenisation des RWA passe de 46 milliards de dollars à 460 milliards de dollars ?
$BTC
$USDC
#cftc更新受监管机构代币化资产指引