Le 24 septembre, les autorités fédérales de supervision bancaire ont ouvert une consultation publique concernant l’émission de stablecoins adossés à des paiements par des banques ; le même jour, trois actifs de type dollar déjà listés au comptant sur Binance présentaient des écritures de réserves différentes. Cette loi fédérale sur les stablecoins qui doit entrer en vigueur en 2025 fixe le déclenchement de son application au 18 janvier 2027.
La nouvelle réglementation exige que les banques placées sous son autorité soutiennent à 1 pour 1 avec des bons du Trésor américain à court terme ; les réserves doivent être logées sur des comptes séparés et ne peuvent pas être réutilisées en nantissement. Les institutions non bancaires empruntent une autre voie : elles passent par un circuit géré par une autre entité fédérale.
J’ai comparé la liste des réserves prévue par la nouvelle règle avec quelques « dollars » on-chain : les banques placées sous cette autorité détiennent aussi des bons du Trésor américain à court terme ; c’est le même type d’actif que celui mis dans la fiducie d’Ondo. La différence tient uniquement à ce que le dépositaire est remplacé par une banque. Ethena ne détient pas d’actifs physiques : elle maintient l’ancrage via des positions de couverture ; un émetteur de stablecoin en monnaie fiduciaire basé en Asie place ses liquidités sous son propre nom, mais hors du circuit bancaire.
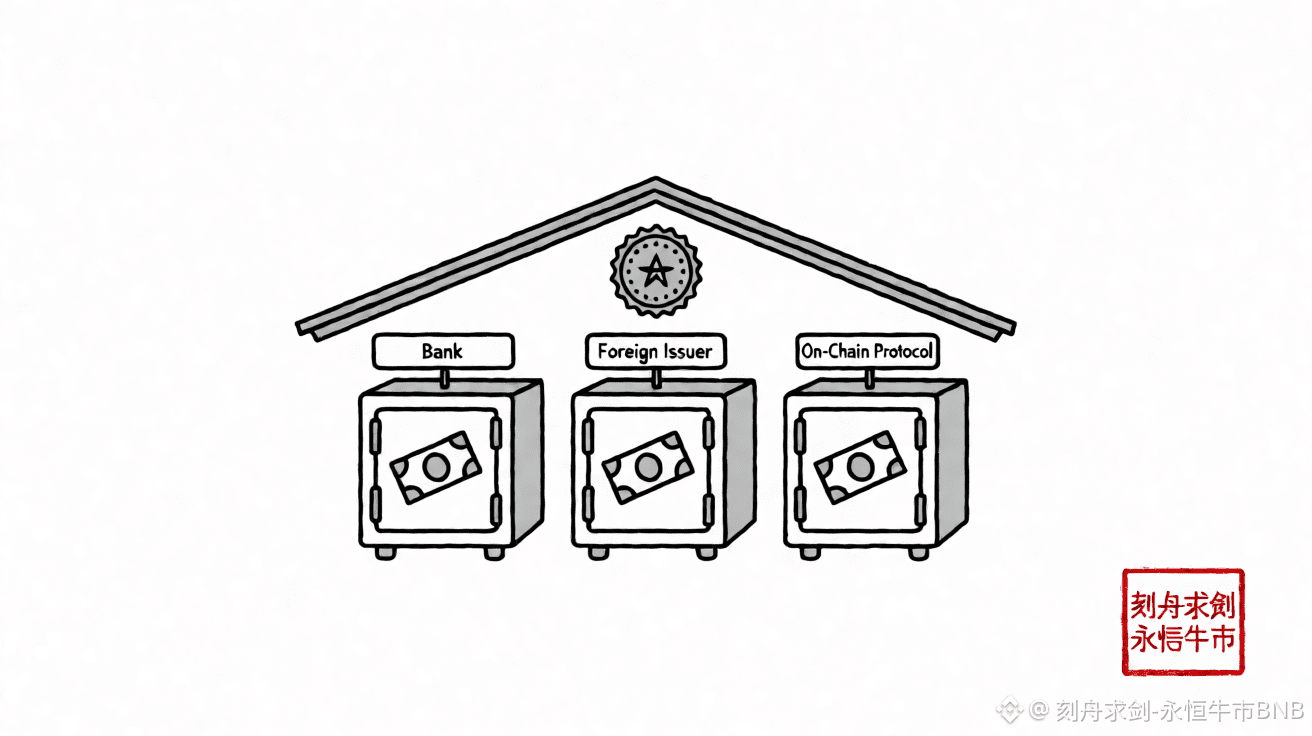
Présentés côte à côte, la capitalisation d’Ondo est d’environ 2,1 milliards de dollars, avec quelque 4,87 milliards de jetons en circulation ; celle d’Ethena est d’environ 2,29 milliards de dollars, avec environ 10,09 milliards de jetons en circulation ; et celui de ce stablecoin en monnaie fiduciaire est d’environ 325 millions de dollars, collé près de 1 dollar. Les réserves des trois ne se trouvent jamais au même endroit que leurs autorités de supervision respectives : la seule chose qui les réunit dans un même ensemble, c’est la liste des actifs spot sur Binance, où figurent aussi le jeton BNB.
Ce que cette nouvelle règle modifie réellement, c’est l’attribution du côté des émetteurs : la « tête » des réserves, elle, ne bouge pas. Avant l’entrée en vigueur, quelques « dollars » on-chain dispersaient réserves et superviseurs sur trois sites ; après l’entrée en vigueur, cette rubrique est attribuée pour la première fois à une même banque, sous le même cadre de supervision. Pour la contester, il suffit d’observer un point : une fois la licence obtenue, si les réserves restent écrites comme des bons du Trésor à court terme, structurés de manière analogue à la fiducie d’Ondo, et qu’il n’y a pas de nouveau soutien côté prix, alors le prix retombe sur l’identité réglementaire plutôt que sur l’actif lui-même. Si au contraire ce côté ne se met pas en place pendant longtemps, les quelques « dollars » on-chain continueront d’avancer selon leurs écritures de réserves propres, et cette lecture peut persister.
Les réserves des trois noms sont chacune écrites à leur façon et on les retrouve dans les pages de cotations du spot Binance ; les soldes, une fois détenus, peuvent générer des intérêts, et les enregistrements du jeton BNB sont aussi publiés trimestriellement. Le présent article est une note d’opinion et ne constitue pas un conseil en investissement.$ONDO
$XPL
$RSR
#美联储拟定银行发行支付稳定币规则
La nouvelle réglementation exige que les banques placées sous son autorité soutiennent à 1 pour 1 avec des bons du Trésor américain à court terme ; les réserves doivent être logées sur des comptes séparés et ne peuvent pas être réutilisées en nantissement. Les institutions non bancaires empruntent une autre voie : elles passent par un circuit géré par une autre entité fédérale.
J’ai comparé la liste des réserves prévue par la nouvelle règle avec quelques « dollars » on-chain : les banques placées sous cette autorité détiennent aussi des bons du Trésor américain à court terme ; c’est le même type d’actif que celui mis dans la fiducie d’Ondo. La différence tient uniquement à ce que le dépositaire est remplacé par une banque. Ethena ne détient pas d’actifs physiques : elle maintient l’ancrage via des positions de couverture ; un émetteur de stablecoin en monnaie fiduciaire basé en Asie place ses liquidités sous son propre nom, mais hors du circuit bancaire.
Présentés côte à côte, la capitalisation d’Ondo est d’environ 2,1 milliards de dollars, avec quelque 4,87 milliards de jetons en circulation ; celle d’Ethena est d’environ 2,29 milliards de dollars, avec environ 10,09 milliards de jetons en circulation ; et celui de ce stablecoin en monnaie fiduciaire est d’environ 325 millions de dollars, collé près de 1 dollar. Les réserves des trois ne se trouvent jamais au même endroit que leurs autorités de supervision respectives : la seule chose qui les réunit dans un même ensemble, c’est la liste des actifs spot sur Binance, où figurent aussi le jeton BNB.
Ce que cette nouvelle règle modifie réellement, c’est l’attribution du côté des émetteurs : la « tête » des réserves, elle, ne bouge pas. Avant l’entrée en vigueur, quelques « dollars » on-chain dispersaient réserves et superviseurs sur trois sites ; après l’entrée en vigueur, cette rubrique est attribuée pour la première fois à une même banque, sous le même cadre de supervision. Pour la contester, il suffit d’observer un point : une fois la licence obtenue, si les réserves restent écrites comme des bons du Trésor à court terme, structurés de manière analogue à la fiducie d’Ondo, et qu’il n’y a pas de nouveau soutien côté prix, alors le prix retombe sur l’identité réglementaire plutôt que sur l’actif lui-même. Si au contraire ce côté ne se met pas en place pendant longtemps, les quelques « dollars » on-chain continueront d’avancer selon leurs écritures de réserves propres, et cette lecture peut persister.
Les réserves des trois noms sont chacune écrites à leur façon et on les retrouve dans les pages de cotations du spot Binance ; les soldes, une fois détenus, peuvent générer des intérêts, et les enregistrements du jeton BNB sont aussi publiés trimestriellement. Le présent article est une note d’opinion et ne constitue pas un conseil en investissement.$ONDO
$XPL
$RSR
#美联储拟定银行发行支付稳定币规则