Le ciel du monde de la finance s’est vraiment effondré hier !
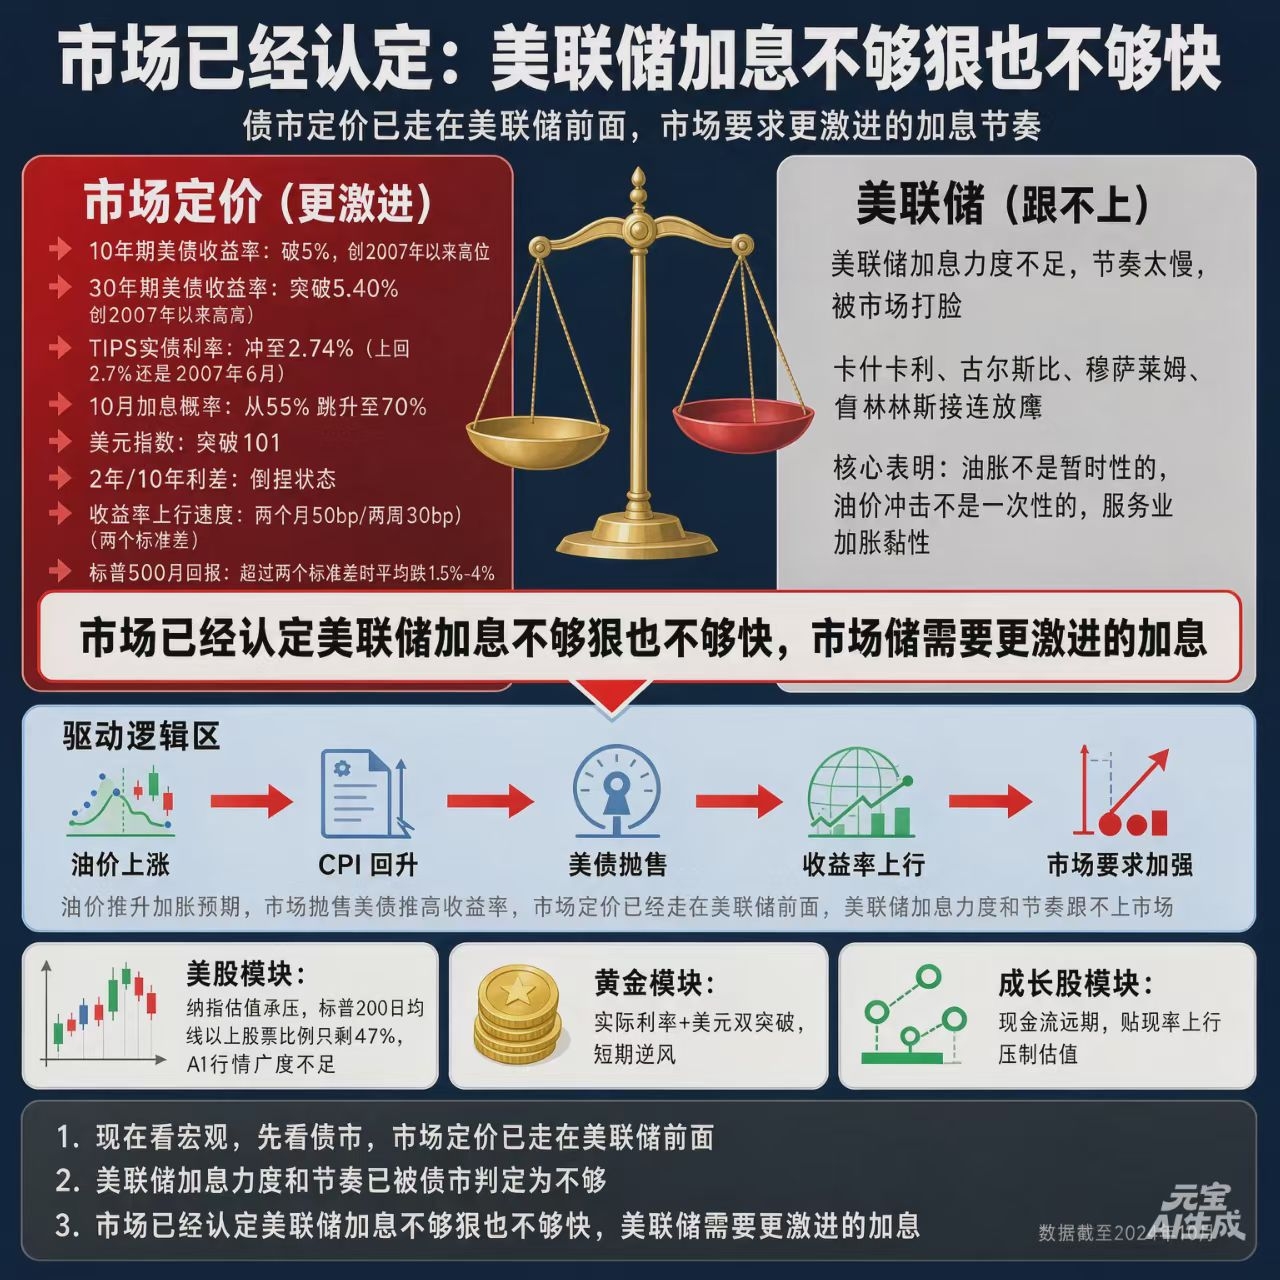
L’ensemble des rendements des bons du Trésor sur la plupart des échéances a franchi, tous, la ligne psychologique des 5 %.
Les 5 % ne veulent pas seulement dire « c’est juste un peu plus cher » : c’est un choc sur la VaR + une ligne d’arrêt des modèles de risque des institutions. Ça se déclenche au moindre signal : le modèle réduit automatiquement les positions. Actions, obligations, or, crypto… tout le monde abat les valorisations en même temps.
Ce qui fait vraiment peur, c’est la vitesse.
Les rendements à 10 ans montent lentement : les traders peuvent encaisser ; mais deux mois de +50 pb, deux semaines de +30 pb… ça, c’est une flambée à deux écarts-types. Le marché réévalue immédiatement le risque : est-ce que ma position est trop grosse ? l’effet de levier est-il trop élevé ? faut-il déguerpir d’abord ?
Donc hier, ce n’est pas aussi simple que « PMI bon → on vend les obligations longues ».
Le PMI n’est qu’un catalyseur, pas la cause profonde.
Ce qui déclenche vraiment une tarification « façon effondrement des marchés », c’est cette série d’événements simultanés :
- Le rendement des bons du Trésor US à 10 ans passe au-dessus de 5 %
- Les taux réels des TIPS montent à 2,74 % (la dernière fois que ça a dépassé 2,7 %, c’était en juin 2007)
- Le dollar casse 101
- Le segment court est plus féroce que le long : le spread 2s10s continue de se resserrer, ce qui montre que le marché price « l’inflation n’est pas morte et il faudra encore relever les taux »
- La probabilité de hausse de taux en octobre passe de 55 % à 70 %
Le marché obligataire a déjà voté à la place de la Fed.
Kashkari, Goolsbee, Mousslem, Collins, tous d’affilée, adoptent un ton plus faucon :
Le choc sur le prix du pétrole « n’est pas ponctuel » ; l’inflation ne cesse pas à cause de l’énergie. Le vrai problème, c’est la persistance de l’inflation dans les services.
Avant, on pouvait encore s’en sortir avec « transitory ». Mais maintenant, ces mots-là ne fonctionnent plus.
Goldman a comparé : le rendement mensuel de l’indice S&P 500 et les rendements des obligations à 10 ans :
- Hausse modérée des rendements → les Bourses montent généralement encore
- Hausse des rendements sur un mois de plus de deux écarts-types (comme maintenant) → baisse moyenne du S&P 500 de 1,5 % à 4 %
- Le Nasdaq, l’IA, les logiciels, et les actions de croissance sur longue durée sont les plus mal lotis : parce que les flux de trésorerie sont très loin dans le futur, et dès que le taux d’actualisation remonte, l’ancre de valorisation se détache net.
À présent, la proportion des actions au-dessus de la moyenne mobile sur 200 jours n’est plus que de 47 %.
Les 50 % sont la ligne de partage. Si le rallye lié à l’IA n’arrive pas à gagner en ampleur, ce seront seulement quelques grands groupes qui porteront l’indice, tandis que, en dessous, tout est déjà en miettes.
L’or n’a pas échappé non plus.
Hausse des taux réels + hausse du dollar + flambée de l’énergie + inflation des services + bruit lié à l’élection : les anticipations d’inflation sont ainsi clouées à un niveau élevé.
Et pour les négociations du G2 ? C’est jouer aux dés : personne ne sait quelles cartes sont sous la table.
Alors cessez de vous consoler en ne regardant que la séance du Nasdaq.
Même si, toute une vie durant, tu n’achètes pas de bons du Trésor américain,
Désormais, chaque jour, la première chose à faire, c’est aussi de vérifier ce qui se passe dans le marché obligataire.
Le marché obligataire dit une phrase :
La Fed est en retard, et le marché ne l’attend plus.
La suite ne dépend pas du « faut-il relever ou non les taux »,
C’est une question de « combien ça va coûter de trop tarder ».
#Nasdaq #or #dollar #inflation #RéserveFédérale #detteaméricaine #PMI #futuresdetaux