#美国拟推动美元稳定币海外使用
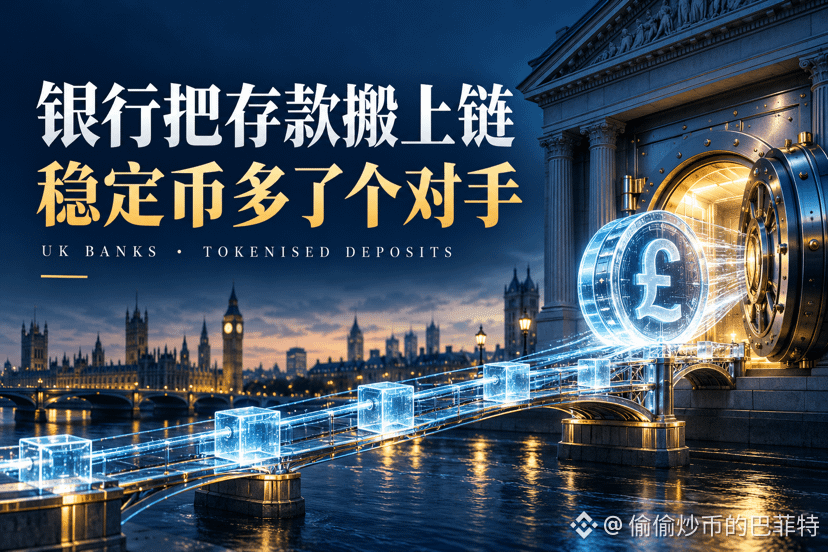
Les banques transfèrent les dépôts sur la chaîne : les stablecoins ont un nouvel adversaire
De grandes banques britanniques ont réalisé les premières transactions mondiales de dépôts tokenisés interbancaires. $BTC
Lloyds, NatWest et Barclays ont utilisé cette technologie pour mener deux processus de prêts hypothécaires par réhypothèque ; un autre groupe, incluant HSBC, a simulé des paiements e-commerce. Les smart contracts immobilisent d’abord les fonds, puis effectuent automatiquement les versements une fois que la transaction de biens ou d’immobilier est finalisée
Les dépôts tokenisés restent de l’argent détenu sur un compte bancaire, sans changement de statut juridique. USDC et USDT sont émis par des entreprises privées, et les fonds quittent ainsi le système de dépôts traditionnel. La Banque d’Angleterre préfère donc plutôt ce modèle.
Cela va-t-il couper les stablecoins de leurs cas d’usage de règlement inter-institutions ? C’est possible, mais pour l’instant il s’agit encore de pilotes : les tests e-commerce n’impliquent pas de livraison réelle de marchandises et ne sont pas destinés au grand public.
La prochaine question de vérification est déjà prête : des banques participantes prévoient d’émettre trois obligations numériques pouvant être utilisées pour des transactions et un règlement de dépôts tokenisés au premier trimestre 2027.
Les stablecoins conservent la liquidité sur les blockchains, le trading 24h/24 et la composabilité transfrontalière. L’avantage de la version bancaire réside dans la réglementation, la relation avec les déposants et les clients existants.
Qui parviendra le premier à l’interconnexion inter-institutions et à générer de vrais volumes de transactions, obtiendra la porte d’entrée vers le règlement.
#稳定币 #代币化存款 #FinanceBlockchain
Les banques transfèrent les dépôts sur la chaîne : les stablecoins ont un nouvel adversaire
De grandes banques britanniques ont réalisé les premières transactions mondiales de dépôts tokenisés interbancaires. $BTC
Lloyds, NatWest et Barclays ont utilisé cette technologie pour mener deux processus de prêts hypothécaires par réhypothèque ; un autre groupe, incluant HSBC, a simulé des paiements e-commerce. Les smart contracts immobilisent d’abord les fonds, puis effectuent automatiquement les versements une fois que la transaction de biens ou d’immobilier est finalisée
Les dépôts tokenisés restent de l’argent détenu sur un compte bancaire, sans changement de statut juridique. USDC et USDT sont émis par des entreprises privées, et les fonds quittent ainsi le système de dépôts traditionnel. La Banque d’Angleterre préfère donc plutôt ce modèle.
Cela va-t-il couper les stablecoins de leurs cas d’usage de règlement inter-institutions ? C’est possible, mais pour l’instant il s’agit encore de pilotes : les tests e-commerce n’impliquent pas de livraison réelle de marchandises et ne sont pas destinés au grand public.
La prochaine question de vérification est déjà prête : des banques participantes prévoient d’émettre trois obligations numériques pouvant être utilisées pour des transactions et un règlement de dépôts tokenisés au premier trimestre 2027.
Les stablecoins conservent la liquidité sur les blockchains, le trading 24h/24 et la composabilité transfrontalière. L’avantage de la version bancaire réside dans la réglementation, la relation avec les déposants et les clients existants.
Qui parviendra le premier à l’interconnexion inter-institutions et à générer de vrais volumes de transactions, obtiendra la porte d’entrée vers le règlement.
#稳定币 #代币化存款 #FinanceBlockchain