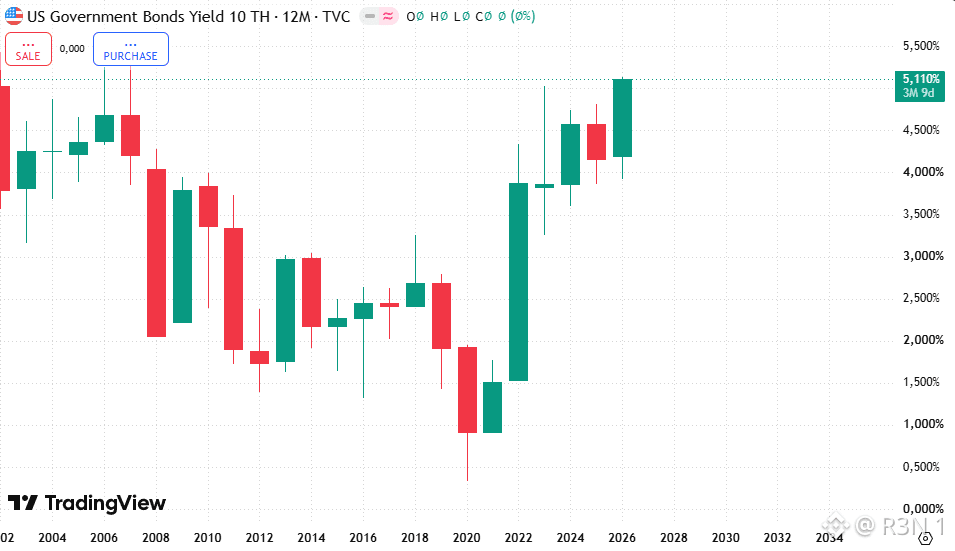
Les rendements du Trésor américain ont bondi au plus haut niveau depuis 2007. Le taux à 10 ans vient d’effectuer son plus fort mouvement sur une journée depuis près de 18 mois, et cela se produit exactement la même semaine où les marchés anticipent une nouvelle hausse de la Réserve fédérale. Ce duo est, en réalité, l’histoire principale—pas seulement la comparaison avec 2007. Le 10 ans est monté jusqu’à 5,13 % aujourd’hui, le plus haut depuis 2007. Le 30 ans a touché 5,4 % et même le 5 ans est passé au-dessus de 5 % pour la première fois depuis avant la crise financière. Ce n’est d’ailleurs pas un pic isolé : les rendements avaient déjà atteint ce même jalon huit jours plus tôt, le 15 septembre, puis étaient redescendus, avant de repartir de plus belle et de battre de nouveaux records. Ce qui motive plus particulièrement la hausse d’aujourd’hui, ce sont plusieurs signaux nettement plus “faucons” qui tombent en même temps. Les données sur l’activité économique sont ressorties plus chaudes que prévu, au rythme le plus rapide depuis plus de cinq ans selon S&P Global. Le gouverneur de la Fed, Michael Barr, a déclaré que d’autres hausses étaient nécessaires, et le pétrole est repassé au-dessus de 103 dollars le baril. Le fait que Trump soutienne une interdiction des exportations de diesel américain renforce les inquiétudes sur l’offre. Les marchés intègrent désormais une probabilité de 70 % d’une nouvelle hausse en octobre. Il faut toutefois distinguer le structurel de l’aigu. Le secrétaire au Trésor, Bessent, a défendu le programme de rachat d’obligations en expliquant qu’il limite l’ampleur du pire scénario possible, et il mène en parallèle une opération distincte destinée à soutenir le yen précisément afin d’empêcher le Japon de vendre sa dette américaine, ce qui ferait encore grimper les rendements. Une intervention réelle est déjà en cours, pas hypothétique. Ce qui ressort pour moi, c’est le “pass-through” des prêts hypothécaires : le taux fixe à 30 ans a bondi à 7,26 % aujourd’hui, son plus haut niveau depuis janvier 2025. C’est le mécanisme qui relie une histoire de marché obligataire aux coûts concrets des ménages, et il évolue plus vite que beaucoup ne le pensent. La question ouverte n’est pas de savoir si la Fed remontera encore en octobre—c’est déjà largement intégré dans les prix. La vraie question est de savoir si les interventions du Trésor peuvent suivre le rythme d’une correction des prix qui s’est aussi nettement durcie deux fois en huit séances : puisqu’en soutenant la demande à la marge, on se heurte à une autre échelle de problème que celle d’un simple pic ponctuel. #BTC Price Analysis# $BTC #BTC Price Analysis# $XAUt #Meme Alpha#


Publier
--
Avertissement : ce contenu inclut des opinions de tiers. Il ne constitue pas un conseil. Binance Ai peut être utilisée, sans garantie de résultat. Consultez les CG.