
Depuis le début de cette hausse des actions liées à l’IA jusqu’à maintenant, la question qui préoccupe le plus de monde n’est plus simplement : « Est-ce que l’IA peut encore monter ? », mais plutôt :
En dehors de ces géants de l’IA déjà maintes fois discutés par le marché, où se cache la prochaine vague d’opportunités ?
Mon point de vue est très simple :
Je reste plutôt optimiste concernant la demande à long terme de l’IA, mais aujourd’hui, en regardant l’IA, on ne peut pas se contenter de ne regarder qu’un seul type de GPU.
En réalité, les données les plus récentes permettent déjà de bien comprendre la situation.
Les derniers résultats trimestriels publiés par Nvidia le 26 août montrent que le chiffre d’affaires trimestriel atteint 96,2 milliards de dollars, en hausse de 106 % ; dont les revenus du centre de données atteignent 89 milliards de dollars, en hausse de 117 %. Cela montre au moins qu’à ce stade, la demande en puissance de calcul pour l’IA ne connaît pas de refroidissement évident.
Mais ce qu’il y a de plus notable, c’est que l’argent est en train de se diffuser de la “compra de puces” à l’ensemble des infrastructures d’IA.
Au-delà de la puissance de calcul, la première chose à surveiller est la chaîne d’approvisionnement des centres de données.
Le dernier trimestre de Microsoft, les dépenses d’investissement ont atteint 41 milliards de dollars, dont environ les deux tiers pour des actifs à cycle court tels que les CPU, GPU, etc. La société a aussi indiqué que les CAPEX pour l’exercice 27 devraient continuer d’augmenter.
Cela signifie que la course à l’IA n’est déjà plus seulement l’affaire des sociétés de puces.
Les serveurs, les commutateurs, les réseaux haute vitesse, le stockage, les communications optiques et la construction de centres de données, voire toutes sortes d’équipements de base dans les salles serveurs, peuvent tous bénéficier de cette nouvelle vague d’expansion.
Autrement dit, quand tout le monde se concentre sur “qui vend des GPU”, il faut aussi regarder “qui aide les GPU à tourner”.
Deuxième ligne : au lieu de cela, je m’intéresse davantage à l’électricité et à la dissipation thermique.
Plus il y a de serveurs d’IA, plus la consommation d’électricité et les contraintes de refroidissement augmentent.
Par le passé, les centres de données n’étaient peut-être qu’une partie de l’infrastructure du secteur de l’Internet, mais à l’ère de l’IA, l’approvisionnement en électricité, le refroidissement par liquide et la gestion de l’énergie sont en train de devenir des problèmes impossibles à contourner pour l’expansion des capacités de calcul.
Si, à l’avenir, les centres de données d’IA continuent de s’agrandir, la contrainte à la croissance ne sera pas forcément uniquement la capacité de production des puces ; d’où viendra l’électricité et comment évacuer la chaleur seront tout aussi cruciaux.
Ainsi, le périmètre des investissements dans l’IA continuera très probablement de s’étendre des semi-conducteurs vers les équipements électriques, les systèmes de refroidissement et les infrastructures des centres de données.
La troisième ligne, c’est de savoir si l’IA peut réellement commencer à générer des profits.
Peu importe la taille des investissements dans les infrastructures, il faut finalement revenir au modèle économique.
Le dernier trimestre, le chiffre d’affaires de Microsoft Cloud de Microsoft a atteint 59,3 milliards de dollars, en hausse de 27 % d’une année sur l’autre, et les revenus d’Azure et d’autres services cloud ont progressé de 43 %. Cela montre que l’IA et le cloud entrent dans une phase de business réel, et pas seulement de notions ou de concepts.
Ensuite, le marché risque de se concentrer de plus en plus sur une question :
Qui peut transformer les coûteux moyens de calcul d’IA en un chiffre d’affaires et des profits durables ?
Dans des domaines comme les logiciels d’entreprise, les agents d’IA, la publicité, le e-commerce, la conduite autonome, les robots, etc., je pense qu’ils entreront tous dans une phase plus clairement axée sur “les résultats qui parlent”.
Donc, quand on regarde les actions liées à l’IA aujourd’hui, je ne les interprète pas simplement comme : “Nvidia monte, donc toutes les autres actions IA doivent monter aussi”.
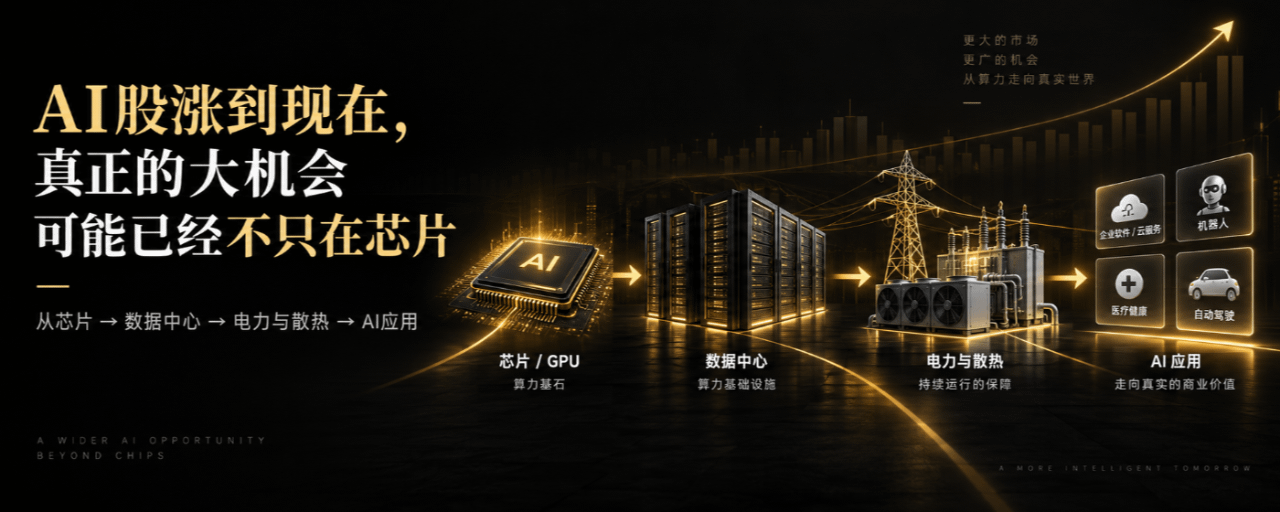
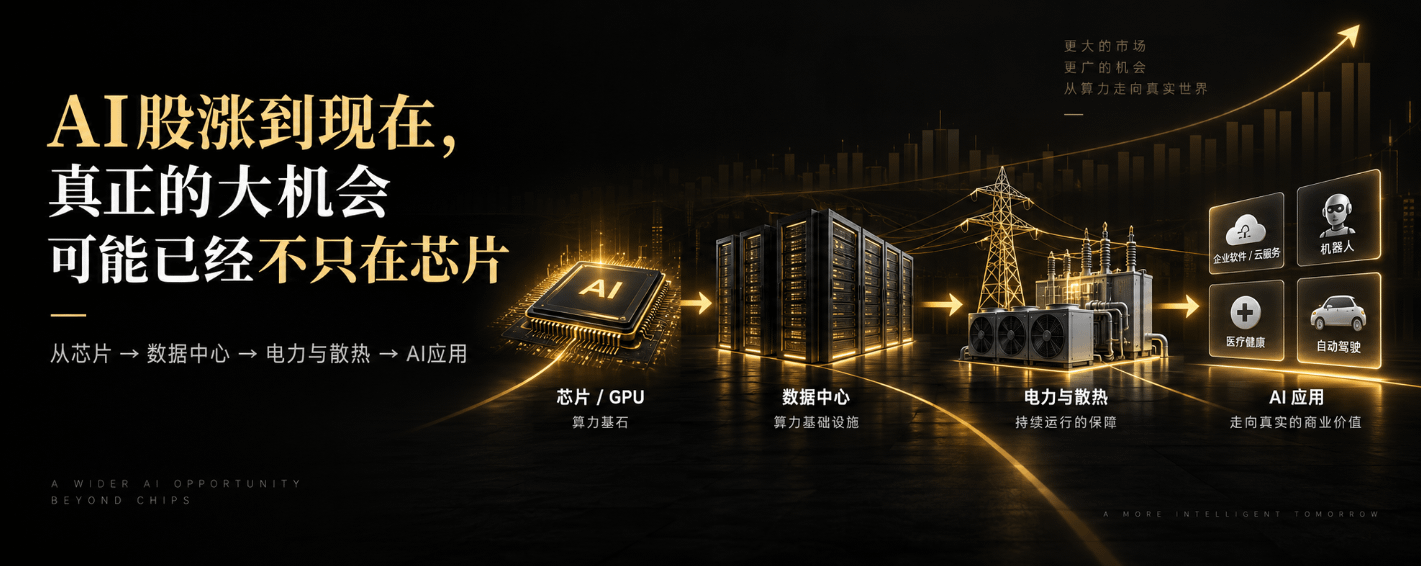
Ce qui mérite vraiment d’être observé, c’est que cette chaîne industrielle est en train de changer :
Des GPU aux centres de données ;
Des centres de données à l’électricité et au refroidissement ;
Puis, des infrastructures vers de véritables applications d’IA capables de générer des revenus.
C’est peut-être le plus grand changement après l’entrée du marché de l’IA dans sa prochaine phase.
Bien sûr, une forte demande d’IA ne signifie pas que toutes les actions liées à l’IA valent la peine d’être suivies. Si l’évaluation est trop élevée, qu’il n’y a que des histoires sans revenus, ou si les dépenses en capital continuent d’augmenter mais que les retours ne se concrétisent pas depuis longtemps, ces sociétés peuvent aussi connaître de fortes fluctuations.
L’histoire de l’IA n’est pas encore terminée, mais la prochaine différence décisive ne tiendra peut-être plus à qui sait le mieux “raconter l’IA”, mais plutôt à qui peut réellement gagner de l’argent grâce à l’IA.
Cet article ne constitue qu’une observation du secteur et des opinions personnelles, et ne représente aucun conseil en investissement.