Mise à jour du goulot d’étranglement des interconnexions optiques — l’approvisionnement en lasers ne parvient toujours pas à suivre la demande liée à l’IA, et les prix montent.
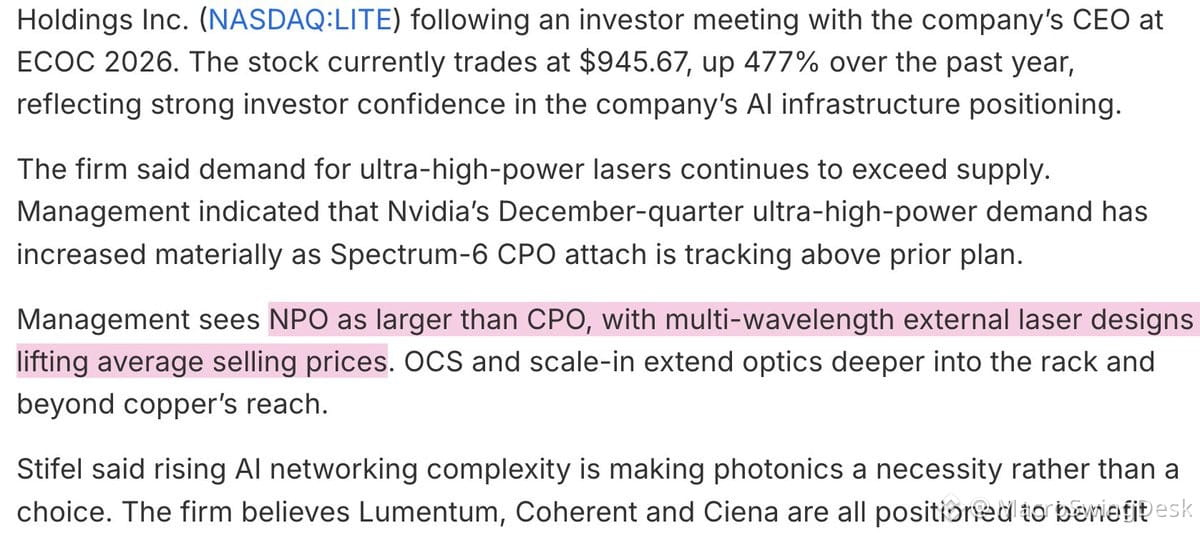
Lumentum à l’ECOC 2026 (via la réunion Stifel) :
- La demande de lasers ultra-haute puissance $NVDA Spectrum-6 CPO a fortement augmenté
- Le marché NPO est plus large que celui du CPO : des lasers externes multi-longueurs d’onde stimulent l’expansion de l’ASP (Sivers, des réseaux DFB multi-longueurs d’onde = des produits de plus forte valeur)
- La demande en lasers dépasse encore l’offre sur l’ensemble du marché
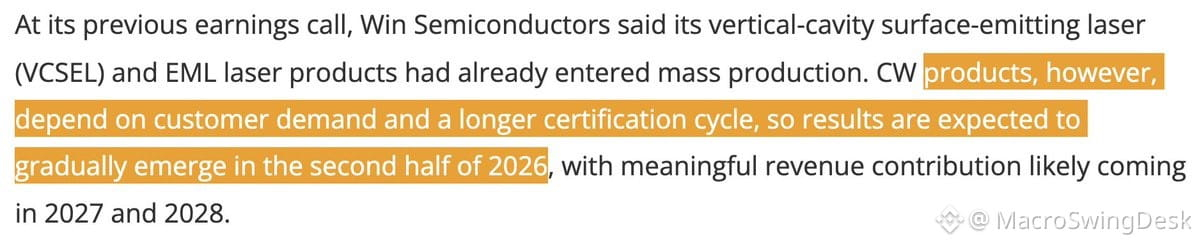
Win Semi ($SIVE fonderie, partenaire de $LITE) élargit sa capacité de lasers CW :
- Les produits laser CW sont attendus au H2 2026 ; un chiffre d’affaires significatif est probable en 2027-2028
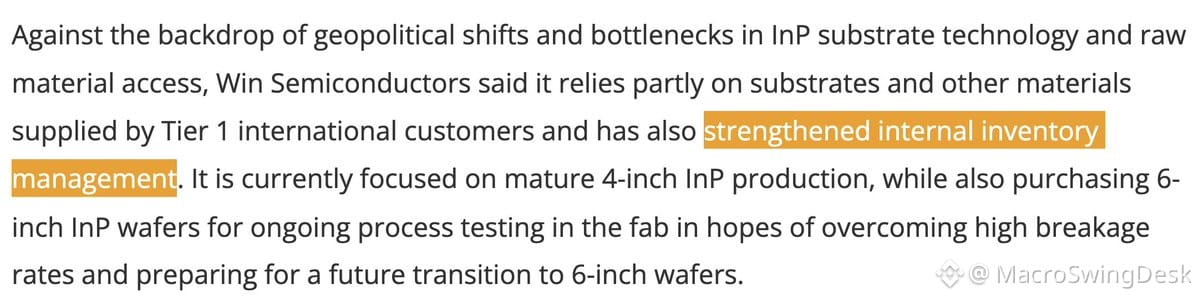
- Passage à des plaquettes InP de 6 pouces (actuellement en tests) ; sécurisation des substrats auprès de fournisseurs internationaux de rang 1
- Capex important sur les outils DUV de $ASML, plus l’ingénierie d’usine (fab)
À retenir : NPO > CPO en termes d’échelle ; les lasers multi-longueurs d’onde commandent des prix plus élevés, et les contraintes d’approvisionnement persistent. Win Semi dispose de la stratégie substrats, des moyens de production (outillage) et du plan de capacité pour mettre à l’échelle la production de lasers CW — je ne vois pas pourquoi les investisseurs baissiers doutent de ce montage.
Les interconnexions optiques restent un goulot d’étranglement structurel dans la montée en puissance de l’infrastructure IA. Si vous ne suivez pas l’approvisionnement en substrats InP, les ASP des lasers et l’expansion de la capacité des fondeurs, vous passez à côté d’une pièce majeure du puzzle du capex IA.