
Zest a déjà lancé son activité de prêts et d’emprunts, et veut maintenant transformer le BTC en véritable collatéral utilisable. Si cette étape aboutit, la façon dont le marché comprend ZEST pourrait évoluer.
Commencez par regarder ce qui a déjà été réalisé
Beaucoup de projets parlent de « finance du Bitcoin », mais finissent par s’en tenir à des concepts.
Zest est différent. Il a d’abord validé la demande de prêts sur Stacks : en août 2026, son dépôt de fonds a atteint un pic de plus de 100 millions de dollars, l’encours d’emprunts d’environ 10 millions de dollars, la liquidité en stablecoins dépassant 9 millions de dollars ; et le protocole a aussi réalisé plus de 1 500 liquidations tout en conservant zéro créance irrécouvrable.
À mon avis, c’est plus important qu’une grande narration.
Car le plus difficile pour un protocole de prêt n’est pas de se lancer, mais de rester opérationnel lors des fluctuations du marché. Les gens déposent, d’autres empruntent, et le protocole génère des revenus grâce aux intérêts : c’est la preuve que le produit est vraiment utilisé.
Ce que Zest veut faire ensuite est très direct
Les utilisateurs verrouillent leur BTC dans un coffre de self-custody sur Bitcoin L1, puis empruntent des stablecoins sur la chaîne EVM. Le BTC n’a pas besoin d’être encapsulé, ni de quitter le réseau Bitcoin via un pont inter-chaînes.
Pour les détenteurs, cela signifie ne pas avoir à vendre le BTC pour obtenir de la liquidité.
À mes yeux, l’emprunt n’est qu’un début. Une fois que le BTC deviendra réellement un collatéral, d’autres applications financières pourront encore s’étendre par la suite.
C’est aussi ce qui distingue Zest des histoires classiques de L2. Il ne s’agit pas simplement de lancer une énième chaîne : l’objectif est d’entrer dans la couche de capital de Bitcoin.
Les actifs à petite capitalisation pourraient être réévalués
Par le passé, le marché était peut-être plus enclin à voir ZEST comme un token de petite capitalisation d’une application sur Stacks.
Mais si le produit du mainnet se déploie correctement, que le prêt adossé au BTC commence à croître, alors le marché pourrait le regarder d’une toute autre manière.
Stacks a déjà démontré que l’infrastructure du Bitcoin offre un potentiel de valorisation considérable. En avril 2024, la capitalisation boursière en circulation de Stacks a atteint environ 4,83 milliards de dollars, avec une FDV d’environ 6,05 milliards de dollars.
Cela ne signifie pas que ZEST doive simplement reprendre cette valorisation ; cela montre surtout que le secteur lui-même ne manque pas d’imagination.
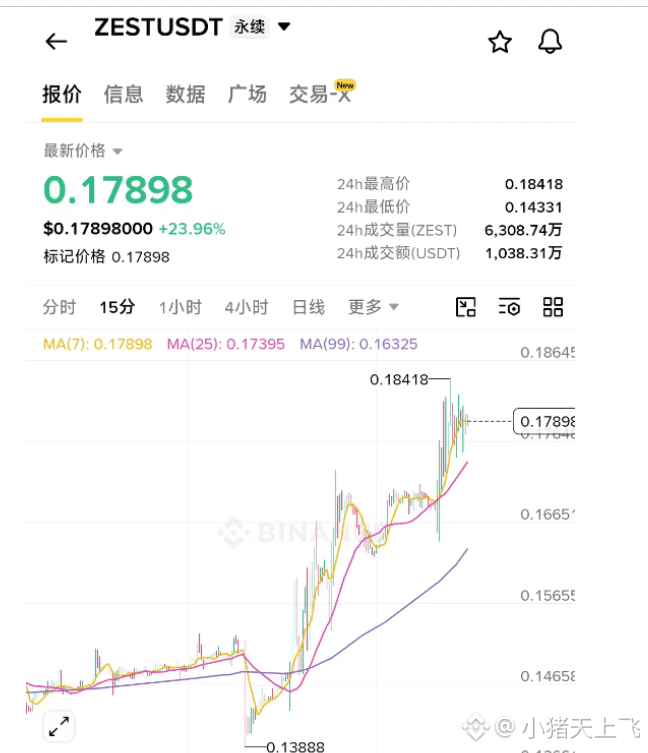
Après son lancement sur Alpha le 19 mai 2026, le cours de clôture du jour de cotation était d’environ 0,1446 dollar, puis il est monté à environ 0,3497 dollar le 9 juin. L’enjeu de ZEST n’est pas la prochaine bougie, mais la capacité à faire entrer l’activité de prêt déjà validée dans la couche de capital de Bitcoin. Si le produit et les revenus continuent de croître, il pourrait passer d’un token à petite capitalisation à un actif financier lié au Bitcoin, réévalué par le marché.
Commencez par regarder ce qui a déjà été réalisé
Beaucoup de projets parlent de « finance du Bitcoin », mais finissent par s’en tenir à des concepts.
Zest est différent. Il a d’abord validé la demande de prêts sur Stacks : en août 2026, son dépôt de fonds a atteint un pic de plus de 100 millions de dollars, l’encours d’emprunts d’environ 10 millions de dollars, la liquidité en stablecoins dépassant 9 millions de dollars ; et le protocole a aussi réalisé plus de 1 500 liquidations tout en conservant zéro créance irrécouvrable.
À mon avis, c’est plus important qu’une grande narration.
Car le plus difficile pour un protocole de prêt n’est pas de se lancer, mais de rester opérationnel lors des fluctuations du marché. Les gens déposent, d’autres empruntent, et le protocole génère des revenus grâce aux intérêts : c’est la preuve que le produit est vraiment utilisé.
Ce que Zest veut faire ensuite est très direct
Les utilisateurs verrouillent leur BTC dans un coffre de self-custody sur Bitcoin L1, puis empruntent des stablecoins sur la chaîne EVM. Le BTC n’a pas besoin d’être encapsulé, ni de quitter le réseau Bitcoin via un pont inter-chaînes.
Pour les détenteurs, cela signifie ne pas avoir à vendre le BTC pour obtenir de la liquidité.
À mes yeux, l’emprunt n’est qu’un début. Une fois que le BTC deviendra réellement un collatéral, d’autres applications financières pourront encore s’étendre par la suite.
C’est aussi ce qui distingue Zest des histoires classiques de L2. Il ne s’agit pas simplement de lancer une énième chaîne : l’objectif est d’entrer dans la couche de capital de Bitcoin.
Les actifs à petite capitalisation pourraient être réévalués
Par le passé, le marché était peut-être plus enclin à voir ZEST comme un token de petite capitalisation d’une application sur Stacks.
Mais si le produit du mainnet se déploie correctement, que le prêt adossé au BTC commence à croître, alors le marché pourrait le regarder d’une toute autre manière.
Stacks a déjà démontré que l’infrastructure du Bitcoin offre un potentiel de valorisation considérable. En avril 2024, la capitalisation boursière en circulation de Stacks a atteint environ 4,83 milliards de dollars, avec une FDV d’environ 6,05 milliards de dollars.
Cela ne signifie pas que ZEST doive simplement reprendre cette valorisation ; cela montre surtout que le secteur lui-même ne manque pas d’imagination.
Après son lancement sur Alpha le 19 mai 2026, le cours de clôture du jour de cotation était d’environ 0,1446 dollar, puis il est monté à environ 0,3497 dollar le 9 juin. L’enjeu de ZEST n’est pas la prochaine bougie, mais la capacité à faire entrer l’activité de prêt déjà validée dans la couche de capital de Bitcoin. Si le produit et les revenus continuent de croître, il pourrait passer d’un token à petite capitalisation à un actif financier lié au Bitcoin, réévalué par le marché.