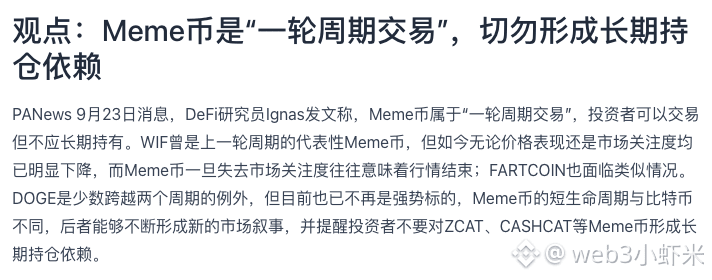
L研究员Ignas a publié un billet le 23 septembre, où il a refroidi les investisseurs qui conservent des Meme coins en mettant en avant sa logique. Son jugement central est le suivant : les Meme coins relèvent d’un « cycle de trading unique ». Ils peuvent être négociés, mais ne devraient pas faire l’objet d’une dépendance à long terme.
Il donne deux exemples. WIF était le Meme coin représentatif du cycle précédent ; aujourd’hui, sa performance et le niveau d’attention du marché ont clairement chuté. FARTCOIN se retrouve dans une situation similaire. Son raisonnement est que, lorsqu’un Meme coin perd l’attention du marché, cela signifie souvent que le cycle de marché touche à sa fin. Sa base de valorisation n’est pas faite de flux de trésorerie ni d’itérations techniques, mais de la fourniture continue d’attention : tant que l’attention persiste, l’ancre de valorisation tient ; si elle s’éteint, l’ancre disparaît.
Par contraste, il souligne que le problème de « courte durée de vie » ne concerne pas le Bitcoin, car le BTC peut continuellement créer de nouveaux récits de marché. DOGE est une exception parmi les rares à avoir traversé deux cycles, mais Ignas insiste aussi sur le fait qu’il n’est plus aujourd’hui une valeur phare dominante. Il cite également ZCAT, CASHCAT, etc., pour rappeler aux investisseurs de ne pas former une dépendance de long terme à ce type d’actifs.
Ce qu’il faut retenir dans ces propos n’est pas une posture baissière envers une monnaie en particulier, mais la distinction entre deux mécanismes de valorisation. La chaîne de transmission des Meme coins est la suivante : hausse de l’appétit pour le risque du marché -> recherche de cibles à forte élasticité -> récits et volumes de communication qui font monter les prix -> déclin de l’attention -> retrait de la liquidité. Cette chaîne implique naturellement une fenêtre de détention plutôt courte, ce qui n’a rien à voir avec le « maintien en vie » du BTC grâce à des récits structurels comme le halving, l’ETF, ou les allocations institutionnelles.
Il convient de préciser qu’il s’agit d’un avis personnel d’Ignas, et non d’une conclusion issue de données. À ce stade, il n’existe pas suffisamment de preuves pour déterminer si les échantillons du cycle précédent peuvent être extrapolés au cycle actuel.
Les variables à observer ensuite sont : l’enthousiasme des discussions sur les nouveaux Meme coins et la faiblesse simultanée des adresses nouvellement apparues on-chain, ainsi que le degré de concentration des portefeuilles. Si l’attention baisse mais que les jetons restent concentrés, cela indique que la phase de « clearing » n’est pas encore atteinte. Si les deux reculent en même temps, alors « la disparition de l’attention = la fin du marché » que dit Ignas mérite davantage d’être utilisé comme référence.
#狗狗币 #比特币 #DeFi $DOGE $BTC
Il donne deux exemples. WIF était le Meme coin représentatif du cycle précédent ; aujourd’hui, sa performance et le niveau d’attention du marché ont clairement chuté. FARTCOIN se retrouve dans une situation similaire. Son raisonnement est que, lorsqu’un Meme coin perd l’attention du marché, cela signifie souvent que le cycle de marché touche à sa fin. Sa base de valorisation n’est pas faite de flux de trésorerie ni d’itérations techniques, mais de la fourniture continue d’attention : tant que l’attention persiste, l’ancre de valorisation tient ; si elle s’éteint, l’ancre disparaît.
Par contraste, il souligne que le problème de « courte durée de vie » ne concerne pas le Bitcoin, car le BTC peut continuellement créer de nouveaux récits de marché. DOGE est une exception parmi les rares à avoir traversé deux cycles, mais Ignas insiste aussi sur le fait qu’il n’est plus aujourd’hui une valeur phare dominante. Il cite également ZCAT, CASHCAT, etc., pour rappeler aux investisseurs de ne pas former une dépendance de long terme à ce type d’actifs.
Ce qu’il faut retenir dans ces propos n’est pas une posture baissière envers une monnaie en particulier, mais la distinction entre deux mécanismes de valorisation. La chaîne de transmission des Meme coins est la suivante : hausse de l’appétit pour le risque du marché -> recherche de cibles à forte élasticité -> récits et volumes de communication qui font monter les prix -> déclin de l’attention -> retrait de la liquidité. Cette chaîne implique naturellement une fenêtre de détention plutôt courte, ce qui n’a rien à voir avec le « maintien en vie » du BTC grâce à des récits structurels comme le halving, l’ETF, ou les allocations institutionnelles.
Il convient de préciser qu’il s’agit d’un avis personnel d’Ignas, et non d’une conclusion issue de données. À ce stade, il n’existe pas suffisamment de preuves pour déterminer si les échantillons du cycle précédent peuvent être extrapolés au cycle actuel.
Les variables à observer ensuite sont : l’enthousiasme des discussions sur les nouveaux Meme coins et la faiblesse simultanée des adresses nouvellement apparues on-chain, ainsi que le degré de concentration des portefeuilles. Si l’attention baisse mais que les jetons restent concentrés, cela indique que la phase de « clearing » n’est pas encore atteinte. Si les deux reculent en même temps, alors « la disparition de l’attention = la fin du marché » que dit Ignas mérite davantage d’être utilisé comme référence.
#狗狗币 #比特币 #DeFi $DOGE $BTC