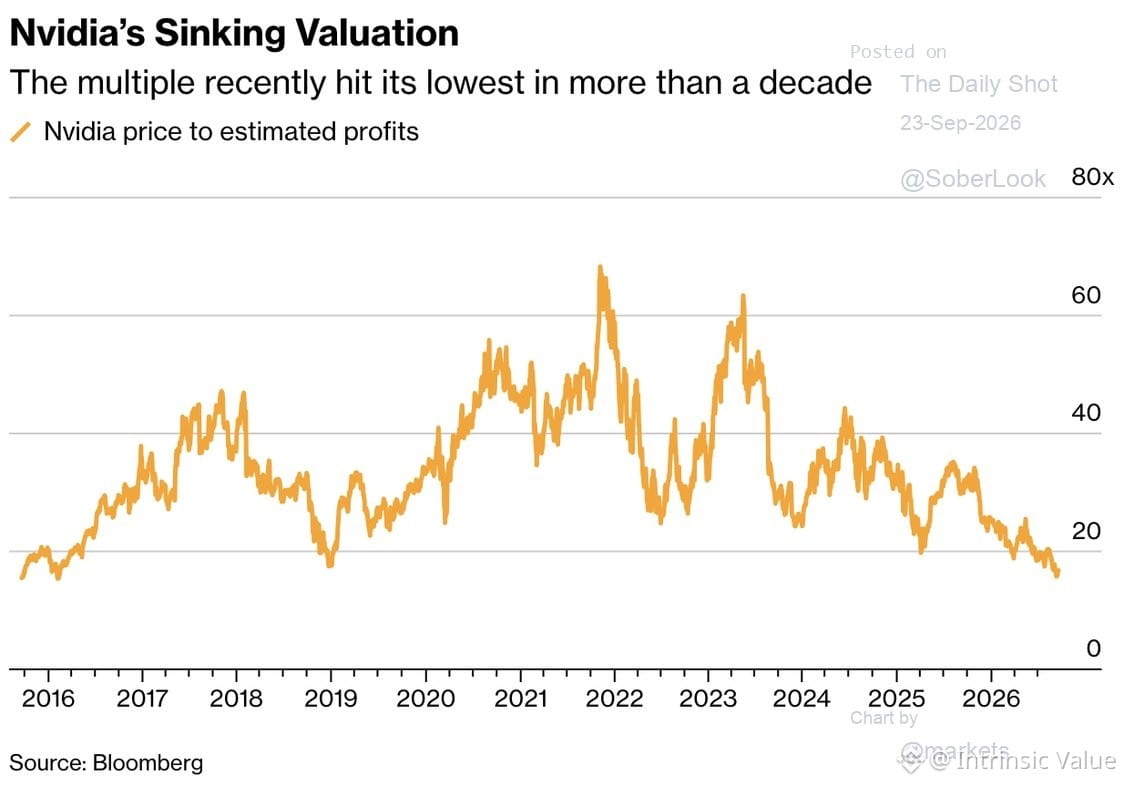
$NVDA se négocie à un multiple cours/bénéfice prévisionnel (forward P/E) inférieur à 17x — le plus bas depuis plus d’une décennie.
Le contexte compte. Il s’agit d’une entreprise qui a été valorisée comme si tout était parfait pendant des années. Lorsque les attentes de croissance se réinitialisent, les multiples se compriment. La question n’est pas de savoir si c’est bon marché par rapport à l’histoire, mais si l’histoire de croissance qui justifiait 50x+ est toujours intacte.
Un titre « bon marché » peut le devenir davantage si les marges se compriment, si la concurrence s’intensifie, ou si les cycles de dépenses d’investissement liées à l’IA se normalisent. Le P/E prévisionnel suppose que le bénéfice futur (forward E) est exact. Dans la tech à forte croissance, cela est rarement garanti.
La valorisation est toujours relative aux fondamentaux, et non à l’historique.
Le contexte compte. Il s’agit d’une entreprise qui a été valorisée comme si tout était parfait pendant des années. Lorsque les attentes de croissance se réinitialisent, les multiples se compriment. La question n’est pas de savoir si c’est bon marché par rapport à l’histoire, mais si l’histoire de croissance qui justifiait 50x+ est toujours intacte.
Un titre « bon marché » peut le devenir davantage si les marges se compriment, si la concurrence s’intensifie, ou si les cycles de dépenses d’investissement liées à l’IA se normalisent. Le P/E prévisionnel suppose que le bénéfice futur (forward E) est exact. Dans la tech à forte croissance, cela est rarement garanti.
La valorisation est toujours relative aux fondamentaux, et non à l’historique.