Vérifié l’uniformisation des deux parties : pas question de repasser une fois de plus la « dispense d’exemption sur cinq ans » — l’essentiel, c’est le calendrier.
Taylor Lindman, chef conseiller juridique du groupe de travail de la SEC sur la cryptographie, a déclaré qu’au sein du cadre d’« exemption d’innovation » déjà entré en vigueur, les organismes devraient voir des entreprises publier, dans les prochains mois, des notifications opérationnelles ; entre la mise en place de l’exemption et la première série de notifications, le retard devrait se situer à un moment « au cours du trimestre suivant ». Le dossier devra d’abord préciser clairement comment l’on compte fonctionner, puis informer la SEC dans un délai d’un jour ouvré après la publication — c’est alors que se manifestera le premier signal public pour ceux qui s’apprêtent à entrer sur le marché.
Dans le même entretien, la commissaire Hester Peirce a ajouté : selon elle, le nombre de titres et le plafond de volume de transactions sont suffisants pour soutenir une activité réellement opérationnelle, et ce n’est pas uniquement une démonstration en laboratoire ; la fenêtre de cinq ans ressemble davantage à une période de transition vers des règles de long terme. Un tiers, s’il veut transformer une société cotée en une version tokenisée avant son inscription, devra aussi laisser environ 30 jours à l’émetteur pour une période d’objections.
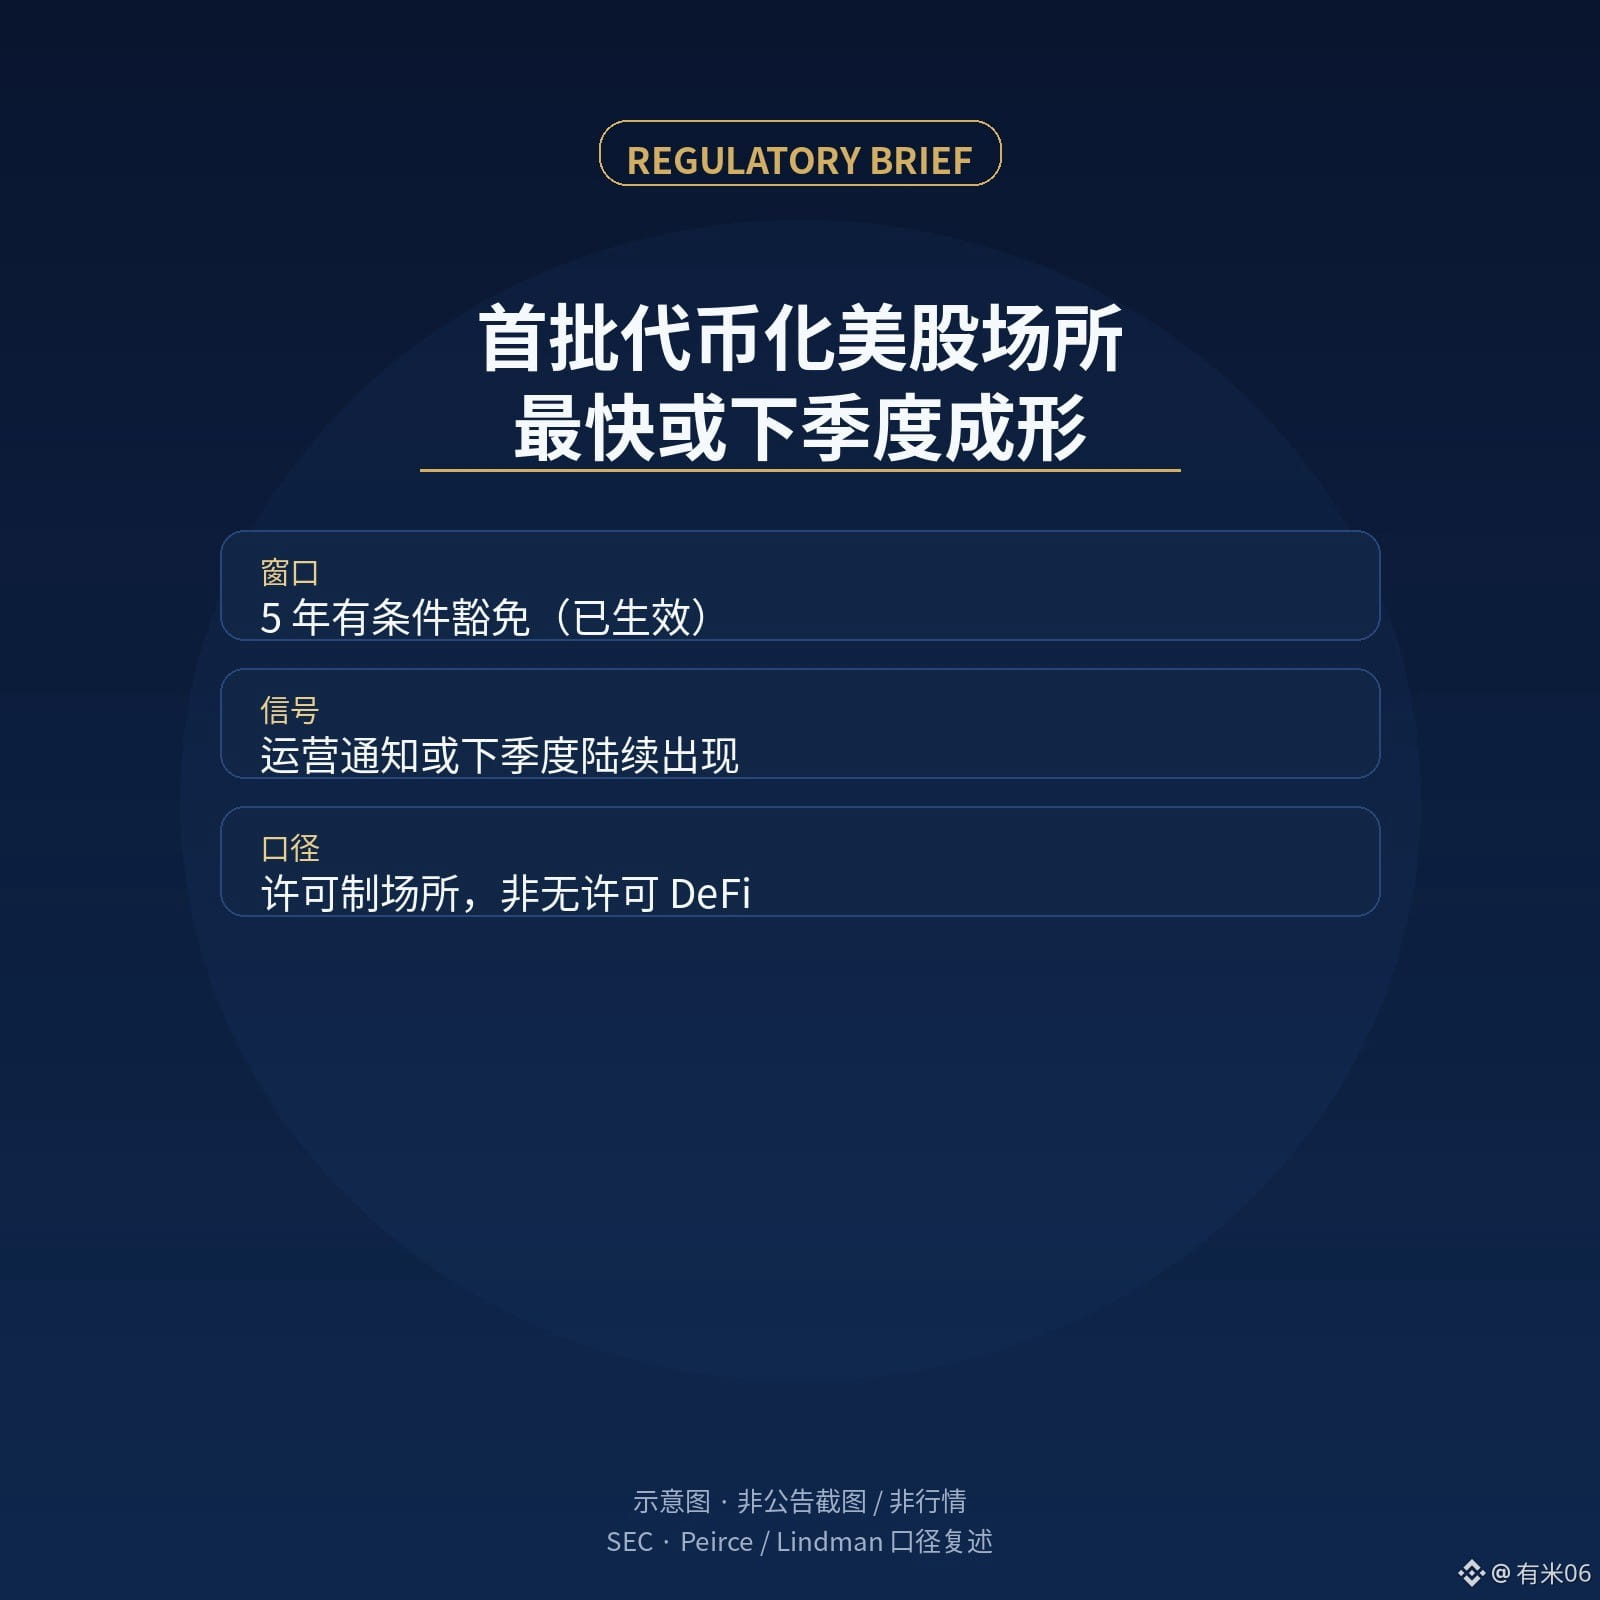
Relecture indépendante : Odaily Flash 519459 et ChainCatcher 2291450 (2026-09-22) reprennent à l’identique les propos de Lindman / Peirce, sans nommer de lieu précis. L’image illustre les points de régulation : ce n’est pas une capture d’un document, ni un graphique de marché.
Données au 2026-09-22 13:40 (UTC+8) (ChainCatcher 2291450 ; Odaily 519459)
Uniquement à des fins de partage d’informations, ne constitue pas un conseil en investissement.
#SEC #监管
Taylor Lindman, chef conseiller juridique du groupe de travail de la SEC sur la cryptographie, a déclaré qu’au sein du cadre d’« exemption d’innovation » déjà entré en vigueur, les organismes devraient voir des entreprises publier, dans les prochains mois, des notifications opérationnelles ; entre la mise en place de l’exemption et la première série de notifications, le retard devrait se situer à un moment « au cours du trimestre suivant ». Le dossier devra d’abord préciser clairement comment l’on compte fonctionner, puis informer la SEC dans un délai d’un jour ouvré après la publication — c’est alors que se manifestera le premier signal public pour ceux qui s’apprêtent à entrer sur le marché.
Dans le même entretien, la commissaire Hester Peirce a ajouté : selon elle, le nombre de titres et le plafond de volume de transactions sont suffisants pour soutenir une activité réellement opérationnelle, et ce n’est pas uniquement une démonstration en laboratoire ; la fenêtre de cinq ans ressemble davantage à une période de transition vers des règles de long terme. Un tiers, s’il veut transformer une société cotée en une version tokenisée avant son inscription, devra aussi laisser environ 30 jours à l’émetteur pour une période d’objections.
Relecture indépendante : Odaily Flash 519459 et ChainCatcher 2291450 (2026-09-22) reprennent à l’identique les propos de Lindman / Peirce, sans nommer de lieu précis. L’image illustre les points de régulation : ce n’est pas une capture d’un document, ni un graphique de marché.
Données au 2026-09-22 13:40 (UTC+8) (ChainCatcher 2291450 ; Odaily 519459)
Uniquement à des fins de partage d’informations, ne constitue pas un conseil en investissement.
#SEC #监管