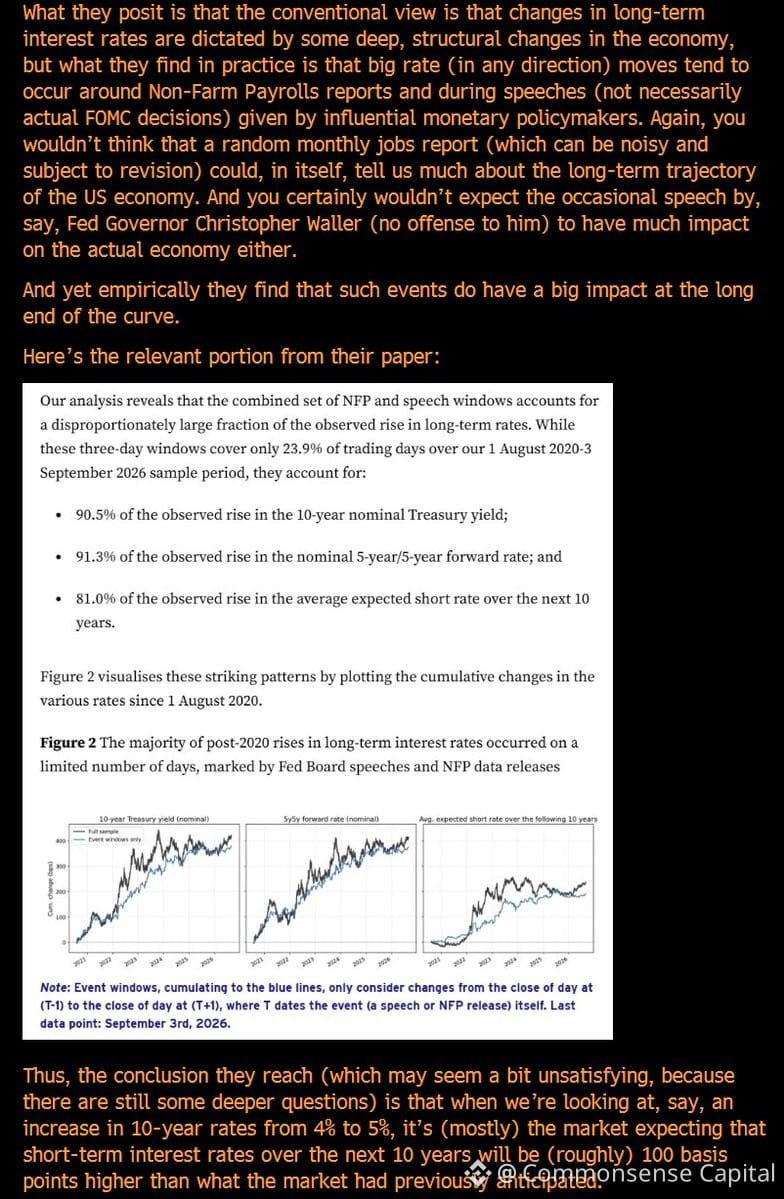
Il y a un nouvel article qui pourrait expliquer pourquoi les taux sont restés élevés après le COVID — et ce n’est pas la réponse paresseuse « inflation » que tout le monde rabâche.
TimWillems, Paolo Cavallino et Paul Beaudry ont publié quelque chose qui met fin au bruit macro habituel. La plupart des gens n’arrivent toujours pas à expliquer pourquoi les taux réels n’ont pas fini par chuter à nouveau après que la flambée de l’inflation s’est estompée. Cet article propose un cadre qui, lui, a du sens.
Si vous vous êtes demandé pourquoi la Fed ne peut pas simplement « revenir à la normale » — ou pourquoi les marchés obligataires continuent de réévaluer à la hausse malgré le ralentissement de l’inflation — cela vaut la peine d’être lu. Pas parce que c’est la dernière parole, mais parce que c’est l’une des premières tentatives sérieuses de répondre à la question que tout le monde évite depuis 2022.
La macro, c’est compliqué. Mais certaines explications valent mieux que d’autres. Celle-ci est meilleure que la plupart.
TimWillems, Paolo Cavallino et Paul Beaudry ont publié quelque chose qui met fin au bruit macro habituel. La plupart des gens n’arrivent toujours pas à expliquer pourquoi les taux réels n’ont pas fini par chuter à nouveau après que la flambée de l’inflation s’est estompée. Cet article propose un cadre qui, lui, a du sens.
Si vous vous êtes demandé pourquoi la Fed ne peut pas simplement « revenir à la normale » — ou pourquoi les marchés obligataires continuent de réévaluer à la hausse malgré le ralentissement de l’inflation — cela vaut la peine d’être lu. Pas parce que c’est la dernière parole, mais parce que c’est l’une des premières tentatives sérieuses de répondre à la question que tout le monde évite depuis 2022.
La macro, c’est compliqué. Mais certaines explications valent mieux que d’autres. Celle-ci est meilleure que la plupart.