
La hausse est-elle vraiment arrivée ? La divergence vient peut-être du fait que les États-Unis sont optimistes, alors que l’Asie ne suit pas beaucoup
#比特币突破5月高点逼近8.6万美元
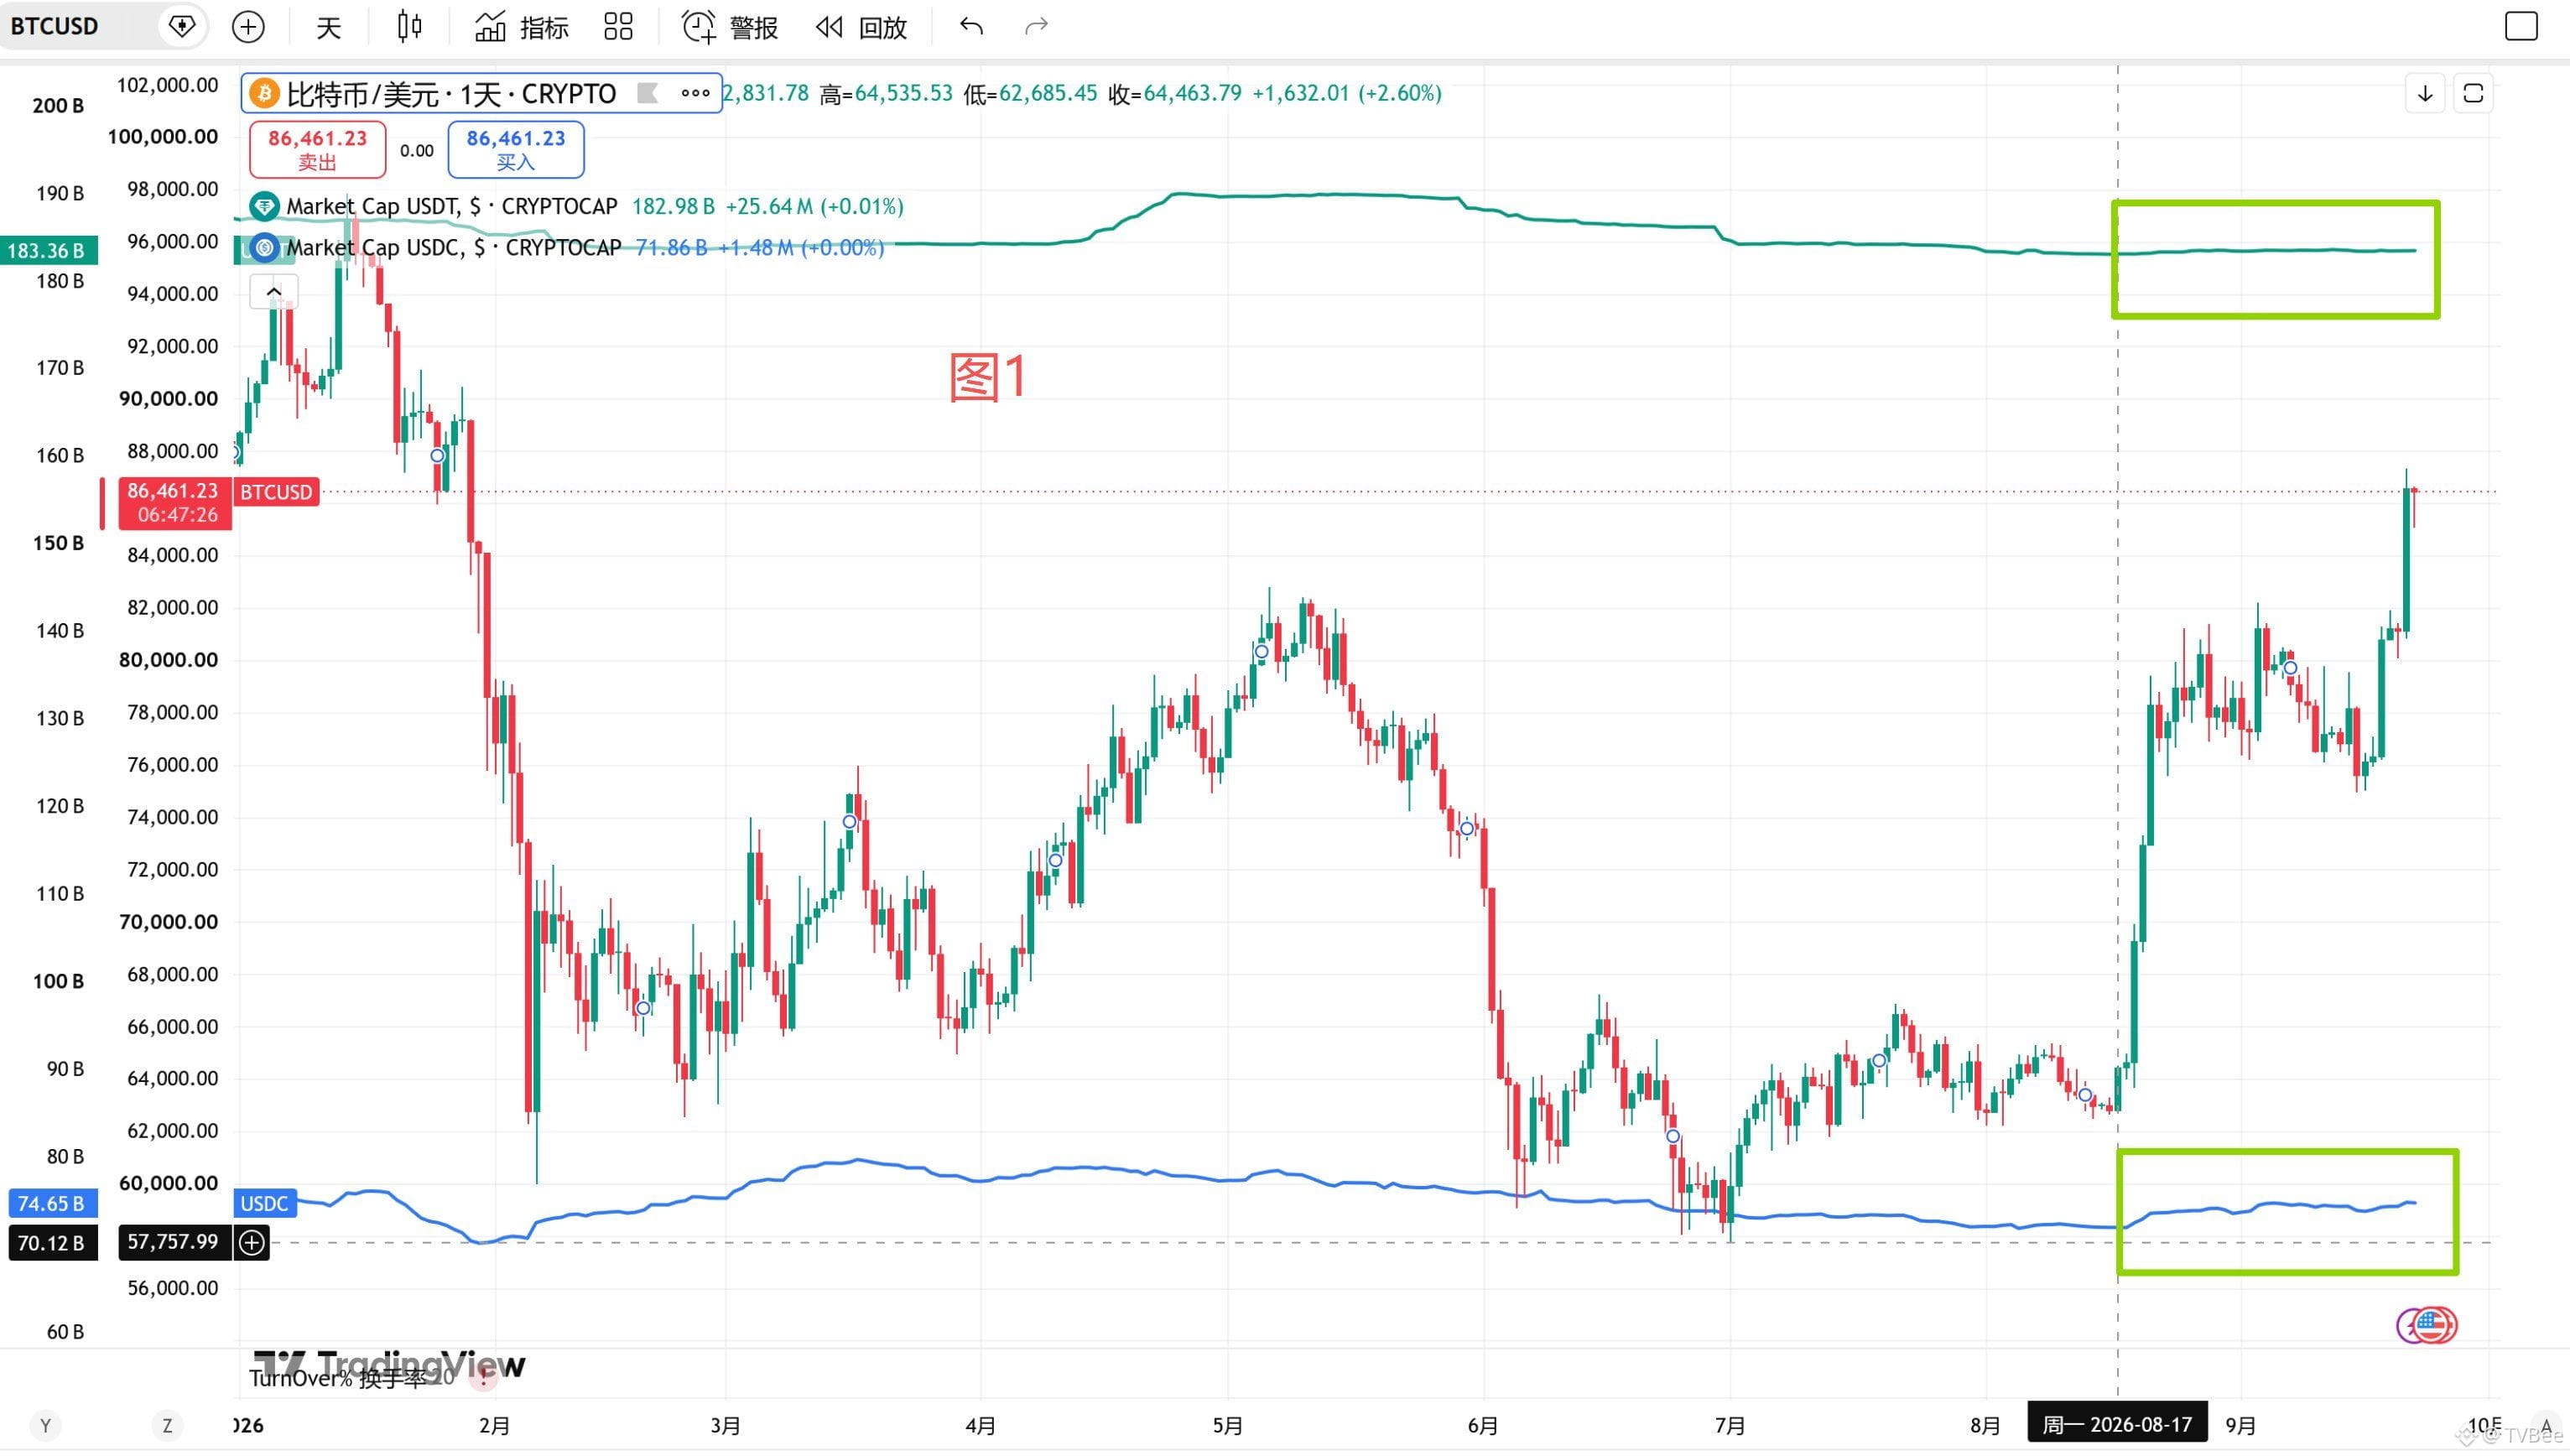
┈➤ La capitalisation de l’USDT diminue, mais celle de l’USDC augmente
Comme le montre la figure 1.
┈➤ L’USDC est très active, l’USDT semble plutôt indifférent
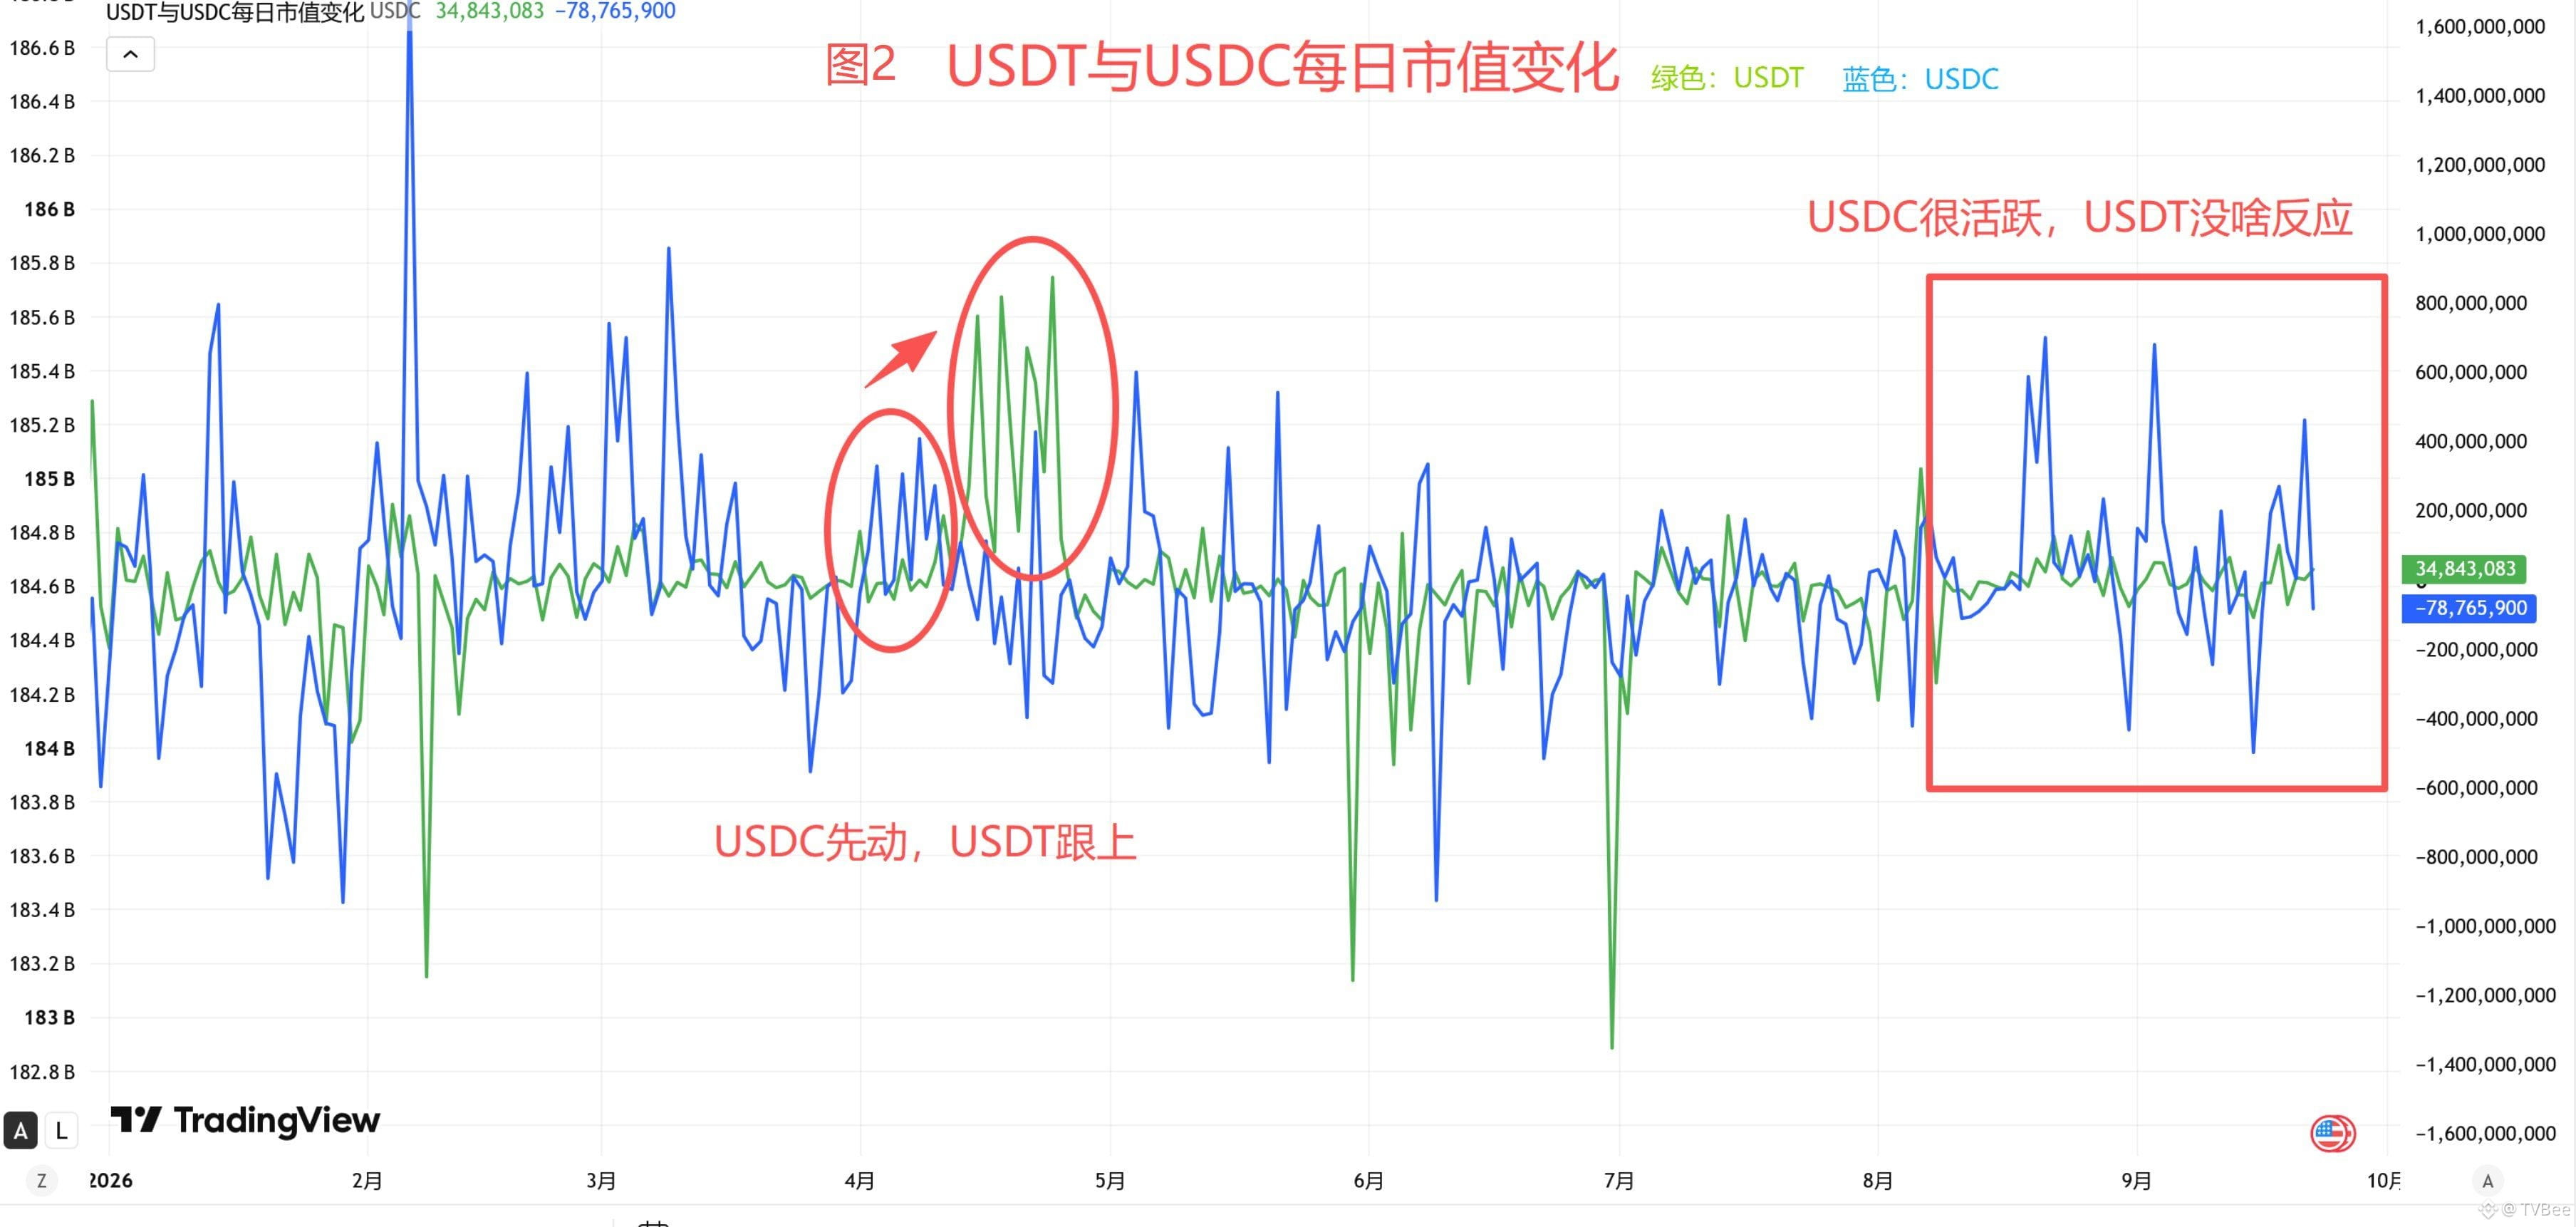
Mais le problème, c’est que, même si le BTC est tiré à la hausse et que des flux de capitaux entrent dans l’USDC, l’USDT paraît sans réaction.
En avril de cette année, on pouvait voir que l’USDC anticipait l’entrée de capitaux, puis l’USDT s’est montré plus actif en suivant. Mais maintenant, les flux d’USDC sont très actifs, alors que l’USDT ne réagit presque pas. Comme le montre la figure 2.
Autrement dit, de l’autre côté de l’Atlantique les perspectives semblent haussières, tandis qu’en Asie il n’y a pas beaucoup de capitaux qui suivent.
┈➤ La hausse (bull market) est-elle vraiment arrivée ?
C’est l’une des raisons pour lesquelles le frère Feng pense que le marché est plutôt en range : il n’y a pas de consensus sur l’existence d’un bull market.
Bien sûr, une autre raison est que le frère Feng estime qu’au cours des élections à mi-mandat, les fluctuations persistantes de la situation politique, économique et des relations entre les États-Unis et l’Iran continuent d’entraîner de la volatilité sur le pétrole.
Alors, qui domine vraiment : l’USDC ou l’USDT ?
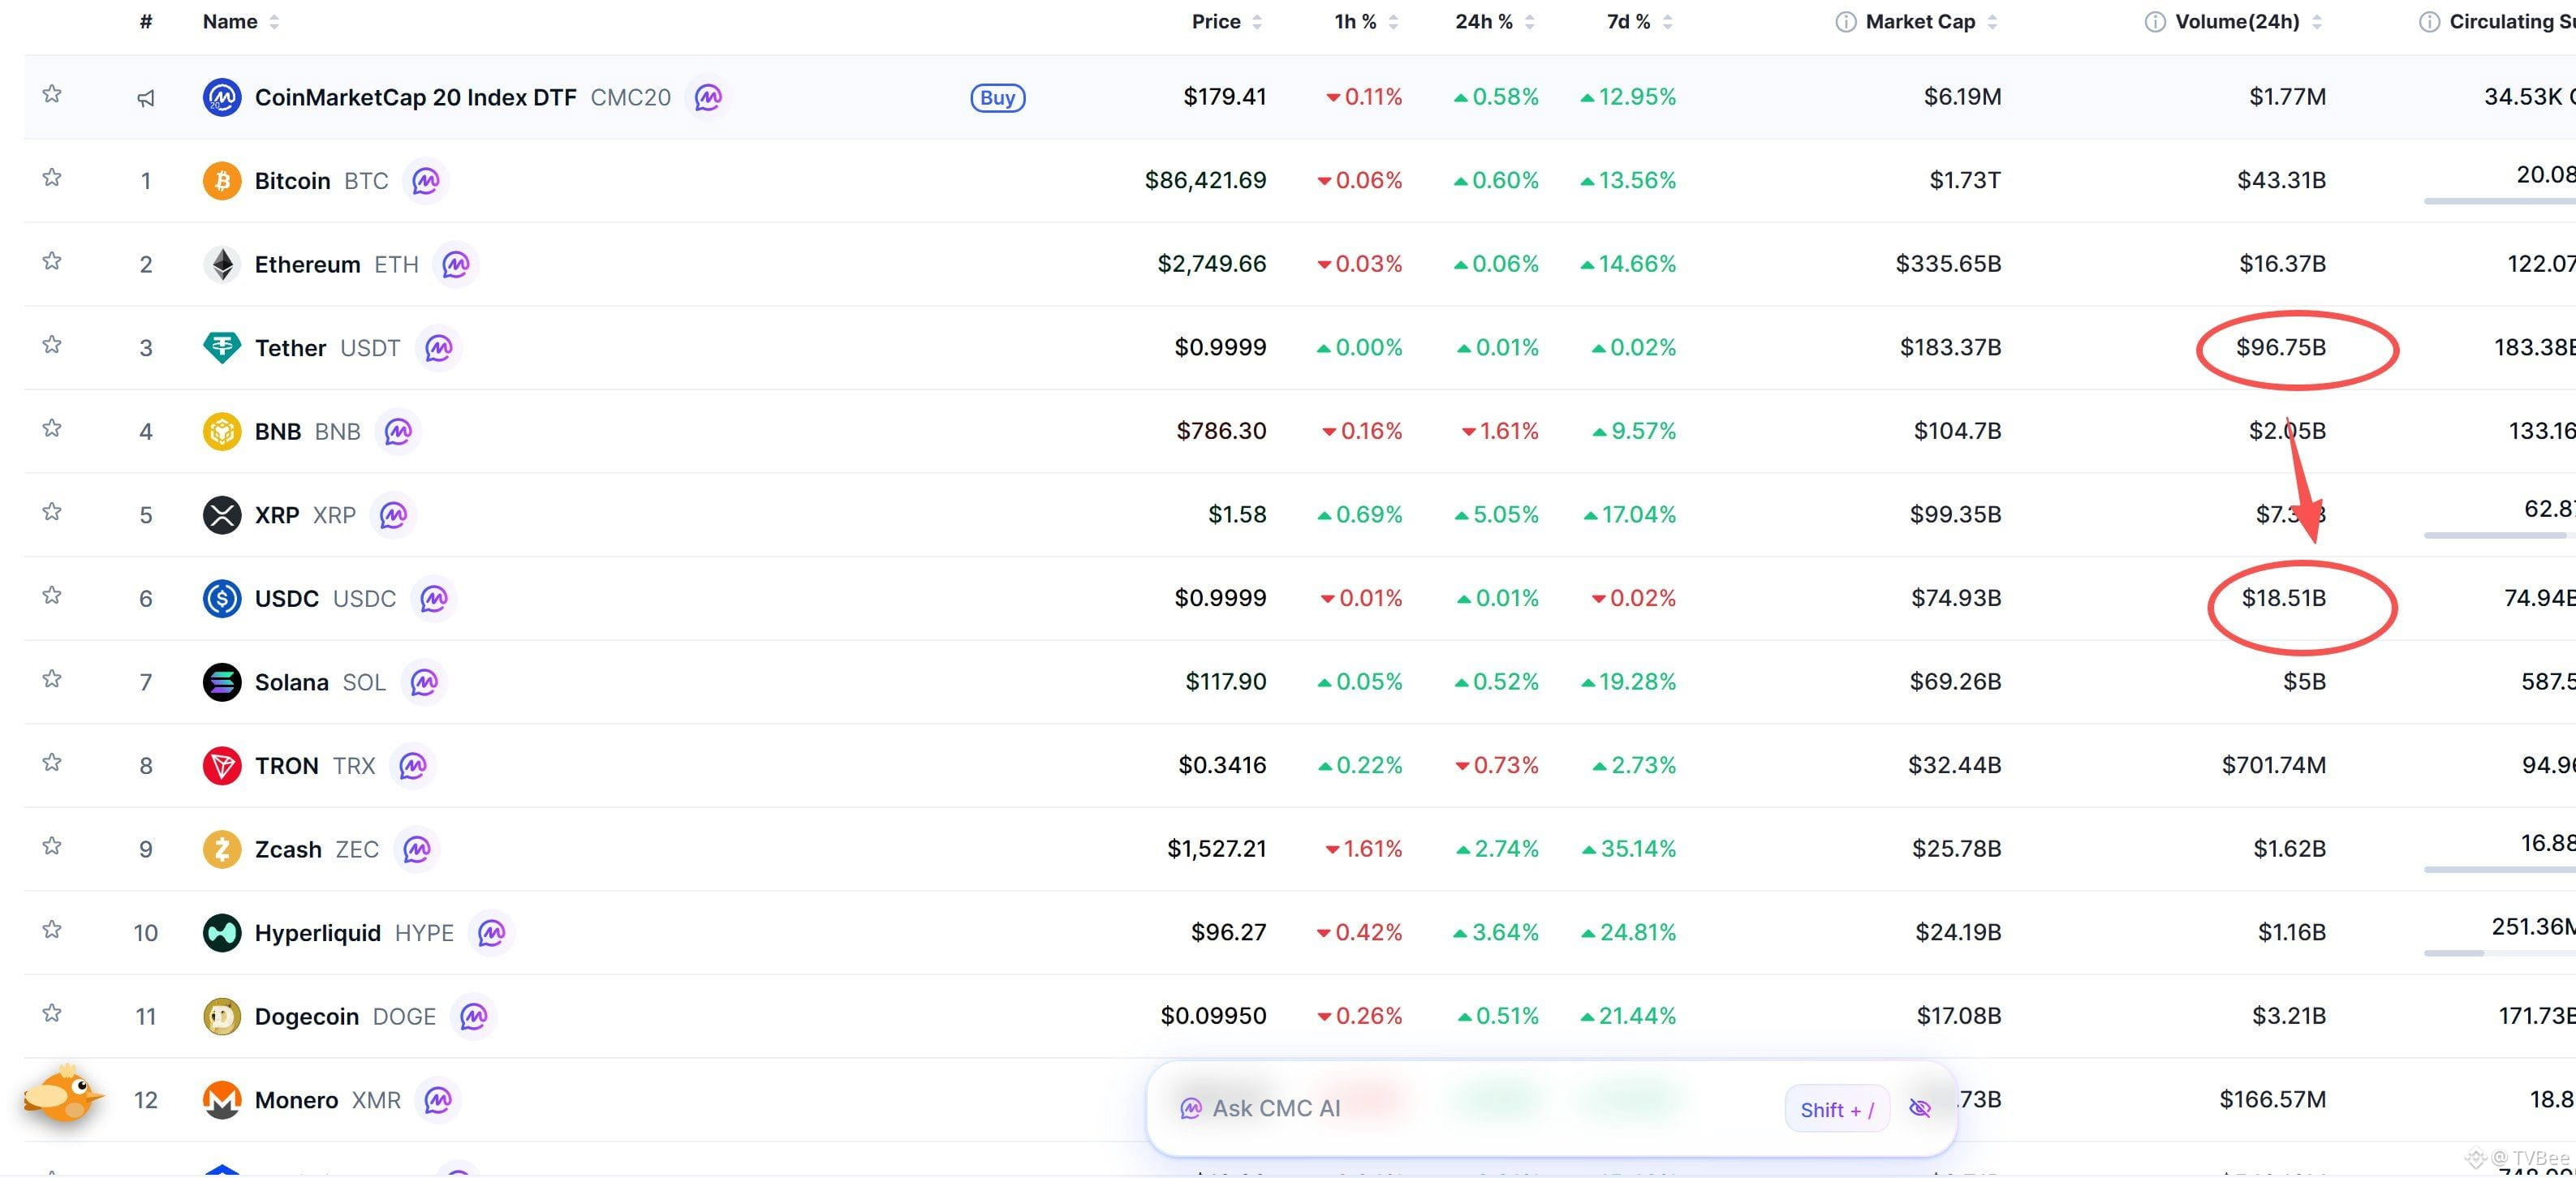
Le frère Feng pense que la force de domination de l’USDC est en forte hausse, mais qu’il ne faut pas négliger l’USDT. Après tout, le volume de transactions de l’USDT est plus de 5 fois celui de l’USDC (les données de coingecko indiquent environ 4 fois). Comme le montre la figure 3. De plus, il s’agit ici du volume des transactions au comptant ; sur le marché des contrats, l’impact de l’USDT est bien plus important.
Donc, le frère Feng pense qu’on ne peut pas conclure à un bull market simplement parce que la capitalisation de l’USDC augmente.
Son avis est que, après la baisse de ce marché baissier, le marché a besoin d’une reprise, et qu’avec, pendant plus d’un an à venir, un contexte de hausse de taux peu fréquente, ainsi que les attentes de baisse des taux par la suite, il devrait se produire un petit bull market du type de celui observé en 2019.
Mais avant ce petit bull market, en observant la réaction actuelle de l’USDT, ainsi que les élections à mi-mandat américaines, les relations États-Unis–Iran et le prix du pétrole, le frère Feng a l’impression qu’il y aura encore quelques détours. J’espère que le frère Feng a tort : personne n’aime moins le bull market, qu’il soit grand ou petit.
#比特币突破5月高点逼近8.6万美元
┈➤ La capitalisation de l’USDT diminue, mais celle de l’USDC augmente
Comme le montre la figure 1.
┈➤ L’USDC est très active, l’USDT semble plutôt indifférent
Mais le problème, c’est que, même si le BTC est tiré à la hausse et que des flux de capitaux entrent dans l’USDC, l’USDT paraît sans réaction.
En avril de cette année, on pouvait voir que l’USDC anticipait l’entrée de capitaux, puis l’USDT s’est montré plus actif en suivant. Mais maintenant, les flux d’USDC sont très actifs, alors que l’USDT ne réagit presque pas. Comme le montre la figure 2.
Autrement dit, de l’autre côté de l’Atlantique les perspectives semblent haussières, tandis qu’en Asie il n’y a pas beaucoup de capitaux qui suivent.
┈➤ La hausse (bull market) est-elle vraiment arrivée ?
C’est l’une des raisons pour lesquelles le frère Feng pense que le marché est plutôt en range : il n’y a pas de consensus sur l’existence d’un bull market.
Bien sûr, une autre raison est que le frère Feng estime qu’au cours des élections à mi-mandat, les fluctuations persistantes de la situation politique, économique et des relations entre les États-Unis et l’Iran continuent d’entraîner de la volatilité sur le pétrole.
Alors, qui domine vraiment : l’USDC ou l’USDT ?
Le frère Feng pense que la force de domination de l’USDC est en forte hausse, mais qu’il ne faut pas négliger l’USDT. Après tout, le volume de transactions de l’USDT est plus de 5 fois celui de l’USDC (les données de coingecko indiquent environ 4 fois). Comme le montre la figure 3. De plus, il s’agit ici du volume des transactions au comptant ; sur le marché des contrats, l’impact de l’USDT est bien plus important.
Donc, le frère Feng pense qu’on ne peut pas conclure à un bull market simplement parce que la capitalisation de l’USDC augmente.
Son avis est que, après la baisse de ce marché baissier, le marché a besoin d’une reprise, et qu’avec, pendant plus d’un an à venir, un contexte de hausse de taux peu fréquente, ainsi que les attentes de baisse des taux par la suite, il devrait se produire un petit bull market du type de celui observé en 2019.
Mais avant ce petit bull market, en observant la réaction actuelle de l’USDT, ainsi que les élections à mi-mandat américaines, les relations États-Unis–Iran et le prix du pétrole, le frère Feng a l’impression qu’il y aura encore quelques détours. J’espère que le frère Feng a tort : personne n’aime moins le bull market, qu’il soit grand ou petit.