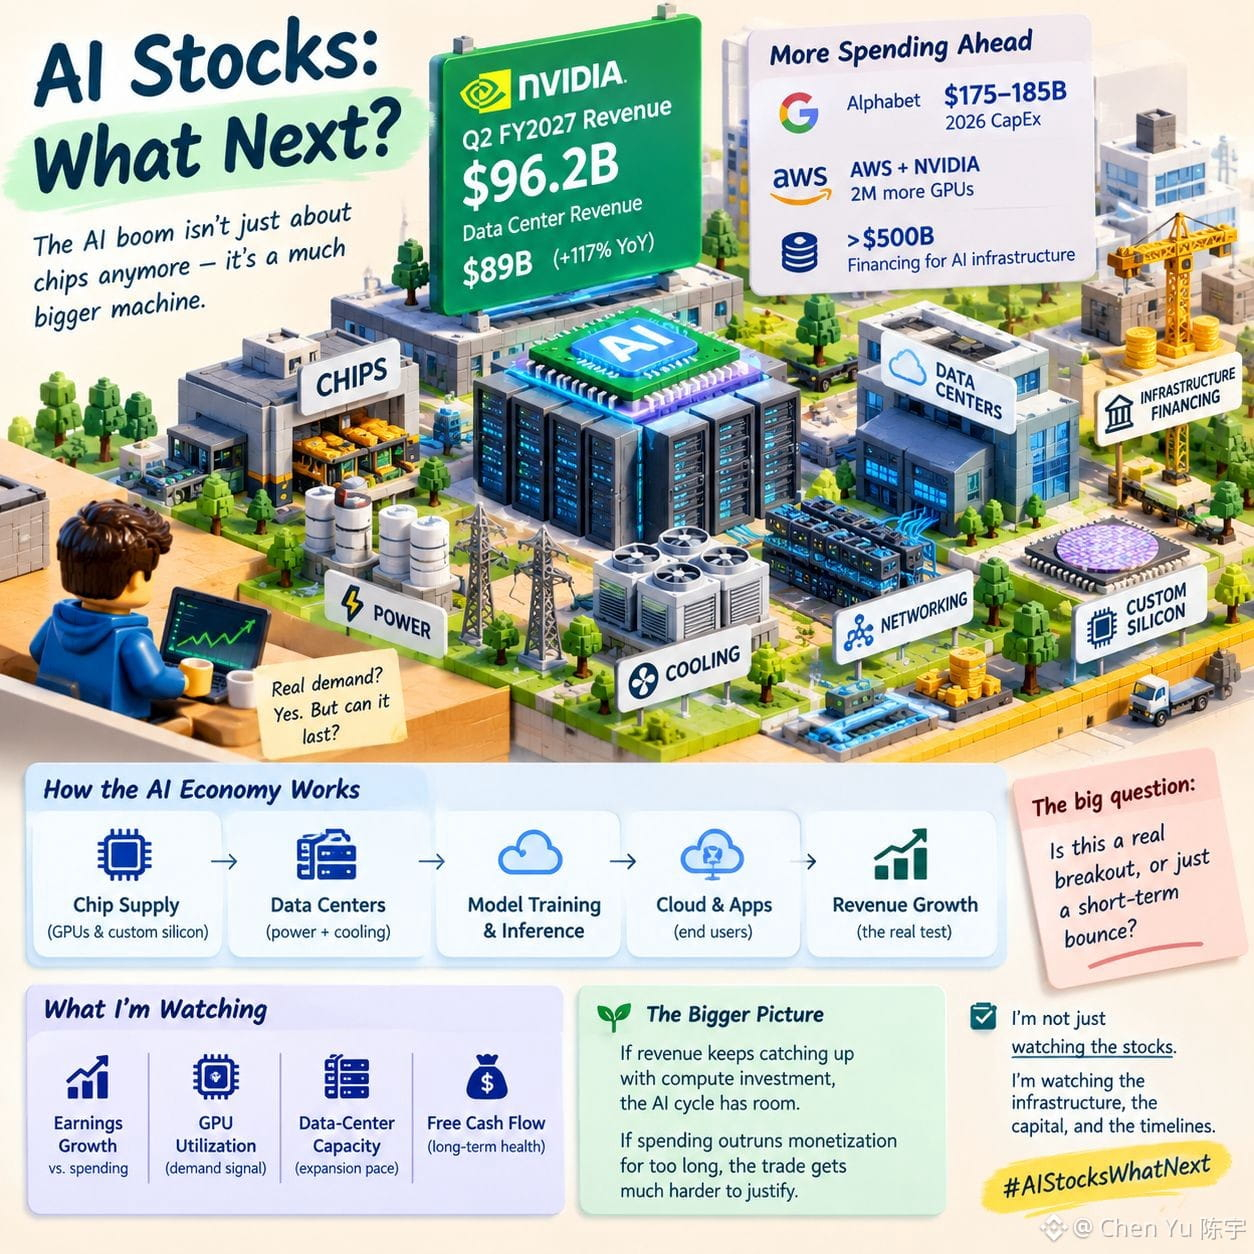
Hier soir, je n’ai cessé de revenir à un seul chiffre : NVIDIA a annoncé 96,2 Md$ de revenus trimestriels, avec des revenus Data Center atteignant 89 Md$, en hausse de 117 % d’une année sur l’autre. Cela rend le “boom” de l’IA plus difficile à rejeter comme une simple hype du marché boursier.
Mais il y a un hic. La demande en IA n’est plus seulement une histoire de puces. Alphabet s’attend à 175–185 Md$ de CapEx pour 2026, tandis que AWS et NVIDIA prévoient de déployer encore 2 millions de GPU.
Ces investissements créent une deuxième couche de placement : l’alimentation électrique, le refroidissement, le réseau, les centres de données, le silicium sur mesure et le financement d’infrastructures. NVIDIA travaille même avec de grandes sociétés financières pour mobiliser plus de 500 Md$ pour l’infrastructure liée à l’IA.
Du coup, je surveille la croissance des résultats par rapport aux dépenses d’infrastructure, l’utilisation des GPU, la capacité des data centers et le free cash flow. Si les revenus continuent de rattraper l’investissement en calcul, le cycle de l’IA a de la marge. Si les dépenses dépassent la monétisation trop longtemps, l’arbitrage devient bien plus difficile à justifier.
#AIStocksWhatNext
$MUBARAK
$CHR
$4Stock
Mais il y a un hic. La demande en IA n’est plus seulement une histoire de puces. Alphabet s’attend à 175–185 Md$ de CapEx pour 2026, tandis que AWS et NVIDIA prévoient de déployer encore 2 millions de GPU.
Ces investissements créent une deuxième couche de placement : l’alimentation électrique, le refroidissement, le réseau, les centres de données, le silicium sur mesure et le financement d’infrastructures. NVIDIA travaille même avec de grandes sociétés financières pour mobiliser plus de 500 Md$ pour l’infrastructure liée à l’IA.
Du coup, je surveille la croissance des résultats par rapport aux dépenses d’infrastructure, l’utilisation des GPU, la capacité des data centers et le free cash flow. Si les revenus continuent de rattraper l’investissement en calcul, le cycle de l’IA a de la marge. Si les dépenses dépassent la monétisation trop longtemps, l’arbitrage devient bien plus difficile à justifier.
#AIStocksWhatNext
$MUBARAK
$CHR
$4Stock