



Récemment, en analysant l’industrie médicale, j’ai découvert que, dans le passé, j’avais deux idées fausses sur ce secteur :
(1)Considérer simplement le nombre de patients comme le marché.
(2)Considérer simplement qu’un médicament innovant approuvé pour la mise sur le marché constitue une « douve » pour l’entreprise pharmaceutique.
Et ces deux idées fausses, je ne suis pas le seul à les avoir : en parcourant la communauté Snowball, j’ai constaté que beaucoup d’investisseurs détenant Eli Lilly, AstraZeneca, ainsi que des investisseurs qui s’intéressent au secteur de la santé, ont généralement une compréhension similaire.
Mais pour qu’un médicament, de la notion issue du laboratoire, parvienne enfin réellement dans le corps du patient, il faut passer par toute une série d’étapes entre-temps : essais cliniques, production, diagnostic, livraison sous chaîne du froid, remboursement par l’assurance et remise en pharmacie, etc. S’il y a un blocage à n’importe quelle étape, l’ampleur théorique du marché ne pourra jamais se transformer en une situation d’utilisation réelle.
Ainsi, ce qui détermine la valeur et le moat d’une entreprise de santé, c’est toujours sa position dans un maillon clé et le coût nécessaire pour la remplacer.
Si une entreprise se situe sur un maillon donné mais que les circuits amont et aval ne sont pas fluides, même si le marché potentiel de son activité est très grand, cela reste seulement une donnée théorique ;
Ce rapport ne traite pas de valorisation et n’empile pas les données financières. Je vais simplement essayer d’expliquer clairement cette carte de l’industrie, puis de citer 1 à 2 entreprises dans chaque sous-secteur pour expliquer exactement comment elles gagnent de l’argent.
Pour le secteur de la santé aux États-Unis, cet article permet déjà d’y voir assez clair.
1. Tout d’abord, clarifier l’ensemble de la carte de l’industrie de la santé
Si l’on déroule tout le parcours d’un patient, de la maladie au traitement, l’industrie de la santé peut globalement être divisée en deux niveaux.
Le premier niveau est constitué des entreprises qui font face directement à la maladie. Elles fournissent des médicaments, des dispositifs et des produits de diagnostic, et leur valeur provient principalement des résultats thérapeutiques. Eli Lilly et AstraZeneca, que j’ai mentionnées plus haut, appartiennent à ce niveau ; ce sont des sociétés pharmaceutiques bien connues des investisseurs.
Le deuxième niveau est celui des entreprises qui permettent à ces traitements d’exister et d’être livrés correctement. Par exemple, Thermo Fisher vend des instruments, des réactifs et des consommables, McKesson livre les médicaments aux hôpitaux et aux pharmacies, et UnitedHealth détermine quels médicaments peuvent être remboursés et quelles conditions les patients doivent remplir au préalable.
Ces deux niveaux servent le même patient, mais leurs modèles économiques sont totalement différents.
Le premier s’appuie davantage sur l’efficacité du produit pour capturer la valeur, tandis que le second s’appuie davantage sur l’échelle et la stabilité de la clientèle pour continuer à capturer de la valeur.
C’est aussi pourquoi l’industrie de la santé ne peut pas être classée uniquement par maladie.
Le métabolisme, l’oncologie et les neurosciences relèvent de la demande du marché, tandis que les dispositifs, la distribution et le paiement relèvent du côté de l’offre ; superposer ces deux classifications permet d’obtenir un secteur plus complet.
Je vais donc traiter séparément ces deux blocs, mais avant de développer, je précise à l’avance que je ne citerai que quelques exemples représentatifs et n’exposerai pas chaque sous-secteur en détail, sinon la longueur de l’article deviendrait ingérable.
Deuxièmement : par maladie
L’industrie de la santé couvre bien plus de maladies que les quatre catégories ci-dessous, et je ne compte pas faire un encyclopédie des maladies. J’ai choisi le métabolisme et l’obésité, l’oncologie et l’immunologie, les neurosciences, ainsi que les vaccins et maladies infectieuses, parce qu’ils représentent chacun une logique produit différente et une manière différente de capturer la valeur.
2.1 Métabolisme et obésité : bien vendre le médicament n’est que la première étape
Le métabolisme et l’obésité sont actuellement les sous-secteurs les plus faciles à comprendre, car Eli Lilly et Novo Nordisk ont transformé un marché de la perte de poids autrefois marginal en l’une des grandes tendances les plus surveillées de l’industrie de la santé mondiale.
Novo Nordisk s’est d’abord spécialisée dans le diabète, tandis qu’Eli Lilly s’est appuyée sur le tirzépatide pour s’étendre rapidement à l’obésité, à l’apnée du sommeil et à d’autres maladies connexes.
Du point de vue du patient, ces deux activités sont très simples : une injection, l’appétit diminue, le poids baisse.
Mais le modèle économique d’Eli Lilly et de Novo Nordisk ne repose pas encore sur une activité ponctuelle.
Parce qu’une fois que le patient arrête le médicament, l’appétit et le poids peuvent remonter ; tant que l’efficacité peut être maintenue et les effets secondaires acceptables, l’effet commercial de ce type de médicament ressemble beaucoup à un abonnement de long terme.
C’est aussi ce qui le distingue le plus de nombreux traitements de courte durée.
Les antibiotiques ou les médicaments spécifiques à une maladie donnée mettent généralement fin au traitement une fois la cure terminée, alors que l’obésité, le diabète et d’autres maladies métaboliques nécessitent une prise en charge de longue durée.
Dans ce modèle économique, la durée de vie d’un produit pour un patient individuel est bien plus importante que le simple nombre de nouveaux patients. Si un patient arrête le traitement à cause d’effets secondaires gastro-intestinaux, d’un coût à sa charge trop élevé ou d’une perte de poids, la chaîne commerciale se brise.
2.1.1 Novo Nordisk : d’une entreprise du diabète à l’extension vers la gestion de l’obésité
Novo Nordisk était à l’origine une entreprise fondée sur le diabète et l’insuline.
Elle travaille depuis longtemps avec des endocrinologues, des hôpitaux, des pharmacies et des payeurs, et a déjà établi un réseau mature de production et de vente. Ainsi, lorsque le sémaglutide passe du traitement du diabète à la prise en charge de l’obésité, l’entreprise ne réentre pas sur un marché totalement inconnu ; elle étend simplement ses capacités existantes.
Ses produits phares reposent sur le même ingrédient actif principal — le sémaglutide — mais ils sont placés dans des contextes différents :
(1) Ozempic et Rybelsus sont principalement utilisés pour le diabète de type 2 (le second étant oral) ;
(2) Wegovy est principalement utilisé pour la gestion du poids à long terme chez les patients obèses ou en surpoids ;
Un exemple typique de “manger un poisson de plusieurs façons” ; le grand avantage de ce modèle est qu’un système déjà validé peut continuellement s’étendre à de nouveaux usages.
Wegovy a ensuite été étendu : il ne sert plus seulement à aider les patients à perdre du poids, mais a aussi été approuvé pour réduire le risque de décès cardiovasculaire, d’infarctus du myocarde et d’AVC chez certains adultes obèses ou en surpoids atteints de maladies cardiovasculaires.
2.1.2 Eli Lilly : utiliser une seule injection de tirzépatide pour entrer rapidement sur plusieurs marchés thérapeutiques
La trajectoire d’Eli Lilly $LLY est un peu différente de celle de Novo Nordisk, mais au fond c’est aussi une logique de “manger un poisson de plusieurs façons”.
Novo Nordisk a progressivement étendu son activité du diabète vers d’autres marchés ; Eli Lilly, elle, s’est appuyée sur l’efficacité du tirzépatide pour conquérir rapidement à la fois les marchés du diabète et de l’obésité.
Le tirzépatide agit simultanément sur les voies hormonales du GIP et du GLP-1, ce qui réduit l’appétit et l’apport alimentaire.
Le GIP et le GLP-1 sont tous deux des signaux libérés par l’intestin après un repas, capables d’aider l’organisme à libérer de l’insuline en fonction du taux de glucose
Parmi eux, le GLP-1 renforce aussi la sensation de satiété et réduit l’apport alimentaire, tandis que le GIP peut encore accentuer cette régulation
Eli Lilly a aussi décliné le même principe actif en deux grandes marques :
Mounjaro est utilisé pour le diabète de type 2 ;
Zepbound est utilisé pour la gestion du poids à long terme chez les patients obèses et en surpoids.
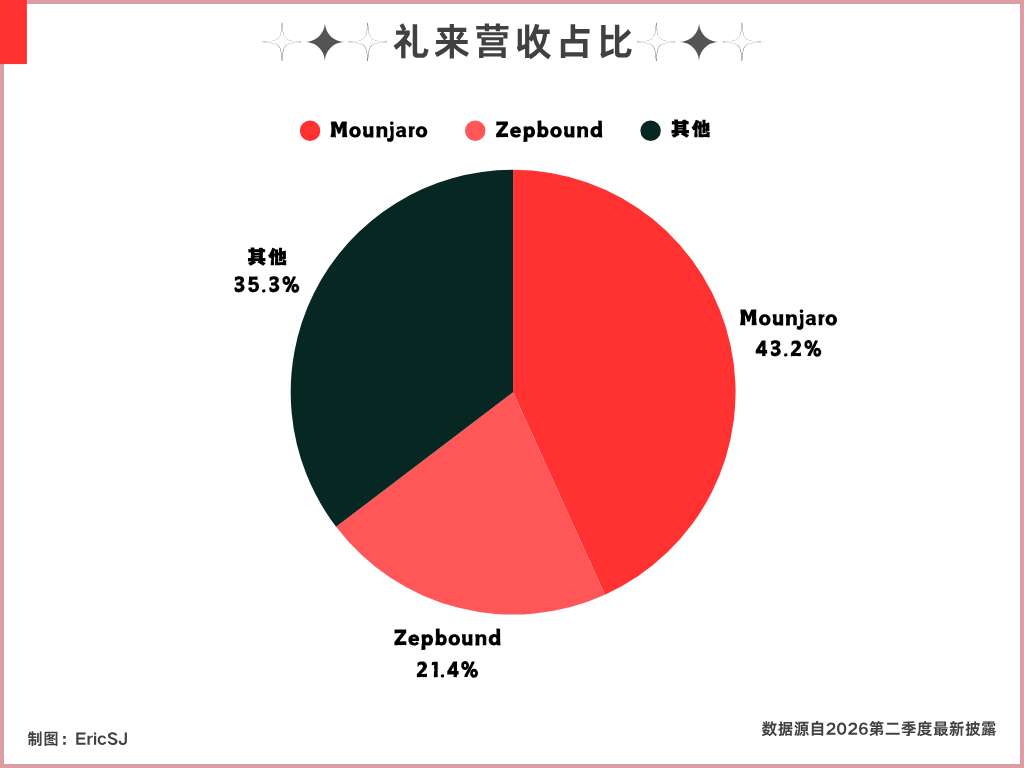
D’après les derniers résultats trimestriels, les deux produits ci-dessus représentent environ 65 % du chiffre d’affaires total d’Eli Lilly, soit près de 65 dollars sur 100 de revenus provenant du même ingrédient actif principal — le tirzépatide.
Eli Lilly choisit de procéder ainsi non pas simplement pour renommer son produit.
Parce que le diabète et l’obésité correspondent à des règles de remboursement différentes dans le système d’assurance. Le diabète est depuis longtemps clairement reconnu comme une maladie nécessitant un traitement de longue durée, alors que la couverture des médicaments contre l’obésité n’est pas uniforme.
Eli Lilly déploie le tirzépatide sur différentes indications, ce qui revient à ouvrir plusieurs voies d’accès aux patients pour un même médicament.
Zepbound est ensuite devenu le premier médicament approuvé aux États-Unis pour traiter l’apnée obstructive du sommeil modérée à sévère chez les adultes obèses. En réduisant le poids, il améliore les épisodes de respiration qui s’arrêtent ou s’affaiblissent pendant le sommeil.
Pour Eli Lilly, cela signifie bien plus que “pouvoir vendre davantage à un groupe de patients”.
Comme l’apnée du sommeil relève d’un autre système, l’inclusion de Zepbound dans ce périmètre permet à Eli Lilly d’entrer encore davantage du marché de la perte de poids vers celui de la médecine du sommeil.
En même temps, l’extension des indications peut aussi renforcer la justification des remboursements par les assureurs : même si une autorisation ne signifie pas automatiquement un remboursement, plus l’indication est clairement définie, plus il est facile pour le laboratoire de démontrer la valeur médicale du produit.
À l’heure actuelle, la compétitivité du tirzépatide est très forte ; pour résumer le modèle économique d’Eli Lilly en une phrase : étendre un même médicament à des domaines spécialisés et à des contextes de prise en charge.
Eli Lilly et Novo Nordisk n’ont pas suivi les mêmes trajectoires d’expansion, mais le résultat est le même.
2.2 Cancer et immunologie
J’ai placé l’oncologie et l’immunologie dans le même bloc d’analyse parce que les deux types de médicaments interfèrent en partie avec le système immunitaire humain.
Pour traiter le cancer, une voie importante consiste à faire en sorte que le système immunitaire redécouvre et attaque les cellules cancéreuses ; pour traiter les maladies auto-immunes, il faut au contraire réduire une réponse immunitaire trop active afin d’empêcher le système immunitaire de continuer à attaquer les tissus sains.
2.2.1 Merck : transformer un médicament en plateforme de traitement du cancer
Ici, parlons d’abord du traitement du cancer : il faut d’abord identifier le type de cancer du patient, puis analyser le type histologique, les mutations génétiques, le stade de la maladie, les médicaments déjà utilisés, et seulement ensuite déterminer le traitement approprié.
Il y a beaucoup de patients atteints de cancer, mais cela ne signifie pas qu’un médicament donné puisse couvrir tous les groupes : il faut s’appuyer sur des preuves cliniques pour entrer dans un type de cancer précis, à un stade thérapeutique précis et dans une association de traitements précise
Merck (Merck & Co. aux États-Unis, NYSE : $MRK.US ) est le représentant du modèle d’immunothérapie anticancéreuse centré sur le PD-1.
Son produit phare, Keytruda, dont le nom générique en chinois est pembrolizumab, est un inhibiteur de PD-1.
Le PD-1 peut être compris comme le “frein” des cellules immunitaires. En temps normal, ce mécanisme empêche le système immunitaire d’attaquer excessivement le propre organisme ; mais certaines cellules cancéreuses l’exploitent pour faire croire aux cellules immunitaires qu’elles n’ont pas besoin d’être éliminées.
Ainsi, Keytruda n’essaie pas de tuer les cellules cancéreuses comme le ferait une chimiothérapie traditionnelle ; au contraire, il aide les cellules immunitaires à retrouver leur capacité à reconnaître et attaquer les tumeurs.
Ainsi, ce qu’elle vend est en réalité un ensemble de mécanismes immunitaires capables d’entrer en permanence dans différents schémas de traitement du cancer, une voie réutilisable permettant de passer d’un cancer à d’autres.
Cela ressemble un peu au principe du métabolisme des médicaments qui consiste à “manger un poisson de plusieurs façons”.
La différence est simplement que Eli Lilly et Novo Nordisk ont découpé le même ingrédient actif en différents produits pour les placer dans différents contextes d’utilisation ; alors que Merck démontre sans cesse la valeur de Keytruda dans différents types de cancer, stades thérapeutiques et associations de traitements, transformant un seul médicament en médicament à multiples usages.
À fin 2026, plus de 2 800 études dans le monde ont déjà évalué l’utilisation de Keytruda dans différents types de cancer et contextes thérapeutiques, couvrant une variété de cancers et de situations de traitement.
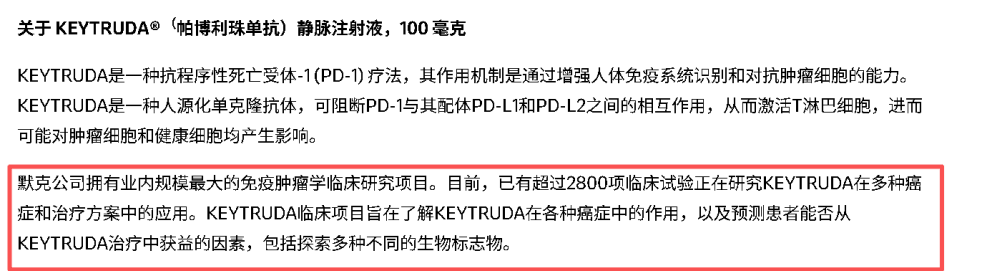
Ainsi, le moat de Keytruda repose sur un avantage de plateforme créé par l’accumulation de preuves cliniques et d’expérience d’utilisation par les médecins.
Le coût et le délai nécessaires pour remplacer Keytruda dans les schémas thérapeutiques existants sont très élevés : il ne suffit pas de prouver son efficacité, il faut aussi démontrer, dans chaque type de cancer, une supériorité claire en efficacité, sécurité ou facilité d’utilisation.
2.2.2 AbbVie : couvrir un groupe de patients chroniques grâce à plusieurs mécanismes immunitaires
Par rapport au traitement du cancer, les maladies immunitaires se rapprochent davantage de la prise en charge d’une maladie chronique de longue durée.
Le psoriasis, la polyarthrite rhumatoïde et d’autres maladies sont généralement difficiles à guérir complètement en un seul traitement ; tant que le médicament est efficace, que les effets secondaires restent acceptables et que l’assurance rembourse toujours, le patient peut l’utiliser longtemps.
AbbVie s’est historiquement appuyée sur Humira pour bâtir son activité immunologique ; son rôle est de bloquer le TNF et de réduire la réponse inflammatoire.
Le TNF peut être compris comme l’“alerte incendie” du système immunitaire : en temps normal, il réunit les cellules immunitaires pour traiter l’infection ; mais chez certains patients, cette alerte sonne en continu et finit au contraire par endommager la peau, les articulations et l’intestin.
Après la perte de la protection d’exclusivité sur le marché américain par Humira en 2023, plusieurs biosimilaires présentant un mécanisme d’action et une efficacité similaires, mais un prix plus compétitif, sont entrés sur le marché ; les assureurs ont alors pu exiger que les patients utilisent d’abord les biosimilaires, ce qui a commencé à peser sur le prix d’Humira et sa part de patients.
AbbVie a ensuite recentré son activité sur Skyrizi et Rinvoq. Skyrizi bloque l’IL-23, ce qui revient à couper une voie inflammatoire plus liée au psoriasis et aux maladies inflammatoires de l’intestin ; Rinvoq est un médicament oral qui interrompt une partie de la transmission des signaux inflammatoires à l’intérieur des cellules.
Les trois médicaments bloquent l’inflammation à des endroits différents. Si un patient n’est pas adapté à l’un d’entre eux, AbbVie peut encore entrer dans le schéma thérapeutique grâce à un autre produit et partager les réseaux de médecins, de vente et d’accès au remboursement.
Mais il n’est pas irremplaçable.
L’assurance peut exiger que le patient essaie d’abord un médicament traditionnel ou un biosimilaire moins cher ; ce n’est qu’en cas d’échec qu’il peut utiliser le nouveau médicament, ce que l’on appelle une “thérapie par paliers”.
Ainsi, si l’on se place du point de vue de la concurrence, AbbVie ne dispose pas d’une très forte “irremplaçabilité” au niveau d’un seul produit ; sur le marché, il existe d’autres produits capables de contrôler ou de contrôler conjointement des problèmes du même type.
C’est pourquoi, en consultant de nombreux rapports tiers qui parlent du moat d’AbbVie, on trouve souvent des interprétations subjectives, abstraites et multidimensionnelles ; mais je pense que lorsqu’on ne peut pas expliquer clairement le moat d’une entreprise en quelques phrases, ce n’est pas vraiment une valeur qu’il est judicieux de conserver.
2.3 Neurosciences : le goulot d’étranglement n’est pas dans les médicaments
Biogen et Eli Lilly peuvent s’appuyer sur la maladie d’Alzheimer pour montrer pourquoi, en neurosciences, un plus grand nombre de patients ne signifie pas nécessairement un marché médicamenteux plus vaste.
Leqembi, développé par Biogen et Eisai, ainsi que Kisunla d’Eli Lilly, ont tous deux pour effet d’éliminer les protéines anormales accumulées dans le cerveau des patients.
On peut voir cette protéine comme des déchets qui s’accumulent sans cesse dans le cerveau. Les médicaments peuvent aider à en éliminer une partie et à ralentir le déclin de la mémoire et des capacités de vie des patients, mais ils ne peuvent pas rendre à un cerveau déjà endommagé son état normal, ni guérir totalement la maladie d’Alzheimer.
De plus, ces deux médicaments conviennent surtout aux patients au stade initial et à une maladie moins sévère ; or beaucoup de patients sont diagnostiqués à un stade déjà au-delà de la phase initiale principalement étudiée et approuvée pour ces médicaments.
Même si la maladie est détectée tôt, le patient ne peut pas commencer le traitement simplement à cause d’une baisse de mémoire ; le médecin doit d’abord confirmer qu’il existe réellement cette protéine anormale dans le cerveau du patient, puis déterminer si son état physique est compatible avec le traitement.
Une fois le traitement commencé, le patient doit aussi se rendre régulièrement à l’hôpital pour suivre les soins et passer des examens d’imagerie cérébrale afin de vérifier l’apparition éventuelle d’effets secondaires tels qu’un gonflement ou un saignement du cerveau.
Ainsi, entre l’apparition des troubles de la mémoire et l’utilisation réelle du médicament, il existe encore plusieurs étapes ; si l’une d’elles ne suit pas, les patients théoriques se perdent dans la réalité.
C’est aussi pourquoi, malgré un très grand nombre de patients atteints d’Alzheimer, la diffusion d’un médicament après son approbation peut encore être très lente.
Ce qui limite le marché n’est pas le fait que le laboratoire puisse ou non produire assez de médicaments ; dans la plupart des cas, l’hôpital n’arrive pas à identifier les bons patients, à organiser le traitement et à les surveiller de façon continue.
Ce sous-secteur manque encore aujourd’hui de résultats décisifs et de produits véritablement supérieurs ; si les produits à venir sont plus efficaces, plus faciles à utiliser ou nécessitent moins d’examens, médecins et patients pourraient très probablement changer de traitement.
Les produits existants ne disposent encore que d’un avantage de précurseur lié à l’autorisation, aux preuves cliniques et à l’expérience des médecins ; ils n’ont pas encore créé un moat stable.
2.4 Vaccins et maladies infectieuses : l’approbation d’un produit ne signifie pas qu’il sera utilisé
La plus grande différence entre les vaccins et les catégories de médicaments précédentes est qu’ils visent généralement non pas des patients déjà malades, mais des personnes en bonne santé susceptibles de tomber malades à l’avenir.
Les médicaments ordinaires traitent le problème après l’apparition de la maladie, tandis que les vaccins entraînent à l’avance le système immunitaire avant que la maladie n’apparaisse.
GSK est l’une des entreprises les plus représentatives de ce domaine.
Elle possède des produits vaccinaux couvrant le zona, les infections respiratoires, la méningite et l’hépatite ; parmi les plus représentatifs figurent le vaccin contre le zona Shingrix et Arexvy, qui prévient certaines infections respiratoires graves.
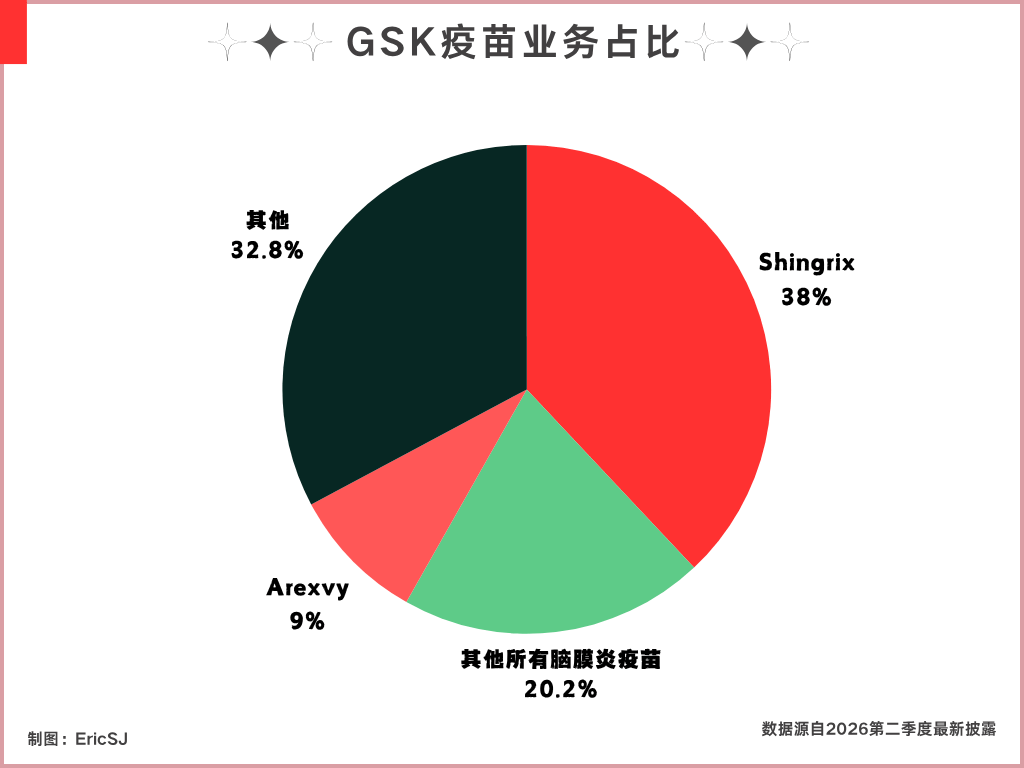
Ici : Shingrix est le véritable vaccin phare de GSK. Au deuxième trimestre 2026, les ventes de Shingrix ont atteint environ 890 millions de livres sterling, soit près de 39 % de l’activité vaccinale de GSK ; sur l’ensemble du premier semestre, cette part dépasse 43 %.
Autrement dit, pour chaque 100 livres sterling de revenus de la division vaccins de GSK, un peu plus de 40 livres sterling proviennent du vaccin contre le zona.
Le modèle économique des vaccins est relativement simple ; il ne nécessite pas de rachats mensuels continus comme les médicaments pour maladies chroniques.
Certaines personnes n’achètent plus rien après une série de vaccinations, d’autres ont besoin de rappels, et d’autres encore, comme les vaccins contre la grippe, sont administrées de manière répétée chaque saison.
Par conséquent, GSK doit à la fois continuer à couvrir de nouveaux groupes d’âge éligibles et améliorer le taux d’achèvement des vaccins à doses multiples.
Et même s’il s’agit d’un vaccin nécessitant plusieurs injections, par exemple Shingrix, qui doit être administré en deux doses. Même si une personne reçoit la première injection, si elle oublie, craint les effets secondaires ou ne veut pas retourner à l’hôpital, la demande pour la seconde dose peut tout de même se perdre.
Sur le plan de la demande, le marché des vaccins fait face à un problème particulier : il vend quelque chose qu’il vaut “mieux ne jamais avoir à vivre”.
Les patients peuvent constater que le médicament soulage la douleur ou fait baisser le poids, mais il leur est difficile de confirmer qu’ils n’ont pas été infectés par une certaine maladie en raison de l’efficacité du vaccin, ou simplement parce qu’ils n’auraient de toute façon pas contracté la maladie.
La vaccination de masse centralisée pendant la période du Covid-19 était une situation extrêmement particulière et ne peut pas servir à comprendre la plupart des vaccins de routine. Les vaccins classiques font généralement face à un très grand nombre de personnes éligibles, mais à une volonté vaccinale réellement instable.
Même avec une population cible énorme, parvenir à une vaccination de routine à grande échelle reste très difficile.
GSK dispose d’avantages en matière de R&D, de portefeuille produits et de canaux de distribution, mais ces avantages ne résolvent que les problèmes du côté de l’offre et ne permettent pas directement de lever l’hésitation à la vaccination ; c’est un sous-secteur qui correspond à ce que j’ai décrit au début comme des “circuits amont et aval peu fluides”.
Troisièmement : capturer de la valeur au-delà du médicament
J’ai parlé plus haut de la manière dont les laboratoires pharmaceutiques développent des produits autour de différentes maladies, mais entre le laboratoire et le patient, il n’y a pas que le laboratoire pharmaceutique lui-même.
Les médicaments doivent être découverts, testés et produits ; les hôpitaux et les dispositifs doivent assurer le traitement ; les distributeurs doivent livrer au bon endroit ; et, au final, il faut encore que quelqu’un accepte de payer.
Ces entreprises ne détiennent pas forcément les médicaments les plus médiatisés, mais elles contrôlent les outils, les processus et les points d’entrée indispensables dans l’industrie de la santé.
3.1 Dispositifs médicaux : la fréquence d’utilisation détermine la valeur
Les dispositifs médicaux sont un sous-secteur relativement connu du grand public en dehors des médicaments ; avec l’arrivée de l’IA, les robots chirurgicaux, les capteurs et divers équipements renforcés par l’IA sont entrés dans le champ de vision des investisseurs.
Les exemples d’Intuitive Surgical et de Dexcom cités dans cette section représentent deux modèles économiques différents de dispositifs médicaux.
3.1.1 Intuitive Surgical : d’abord installer le robot dans l’hôpital, puis gagner de l’argent sur chaque opération
Le produit phare d’Intuitive Surgical $ISRG.US est le système chirurgical da Vinci.
En apparence, il s’agit d’un business de vente de robots : l’hôpital paie une somme importante pour installer l’équipement au bloc opératoire.
Mais vendre l’équipement n’est que la première étape pour faire tourner ce modèle économique. À chaque opération, l’hôpital doit encore utiliser des instruments et accessoires compatibles, et l’équipement a aussi besoin d’entretien et de mises à niveau.
Ainsi, Intuitive Surgical possède en réalité trois sources de revenus :
(1) vendre ou louer des robots chirurgicaux aux hôpitaux ;
(2) à mesure que le volume chirurgical augmente, vendre en continu des instruments et consommables compatibles ;
(3) fournir des services de maintenance pour les équipements déjà installés.
Les deux dernières parties sont celles qui peuvent se reproduire durablement.
À fin du deuxième trimestre 2026, le nombre de systèmes da Vinci installés communiqué par Intuitive Surgical avait déjà atteint 11 710 unités ;
Au cours du trimestre, environ 76 % du chiffre d’affaires d’Intuitive Surgical provenaient des instruments, accessoires et services de maintenance.
L’importance de ces deux chiffres ne tient pas seulement au fait qu’ils montrent combien d’équipements l’entreprise a vendus, mais aussi aux processus de travail établis autour d’un même système.
Ce processus lui-même constitue le moat, et un moat d’une grande clarté : même si un concurrent parvient à produire un robot aux caractéristiques proches, il ne peut pas remplacer directement da Vinci.
Cette entreprise, dans le domaine médical, ressemble un peu à ASML dans le secteur des semi-conducteurs.
3.1.2 Dexcom : transformer un test ponctuel en usage continu
Dexcom représente un autre modèle économique des dispositifs médicaux.
Le contrôle glycémique traditionnel exige que le patient prélève lui-même du sang, et ne permet de voir la glycémie qu’à un moment donné. Les dispositifs de surveillance continue du glucose de Dexcom utilisent en revanche un capteur porté sur le corps pour enregistrer en continu les variations de glycémie et transmettre les données au téléphone ou à d’autres appareils.
De plus, ce capteur doit être remplacé après un certain temps d’utilisation, si bien que les revenus de Dexcom ne proviennent pas d’une vente matérielle unique, mais de rachats récurrents liés à l’utilisation continue par les patients.
Son point commun avec Intuitive Surgical est que le matériel n’est que le premier maillon qui ouvre la boucle du modèle économique.
Une fois que le patient a pris l’habitude d’utiliser le produit et dépend des données historiques générées, par exemple pour organiser son alimentation et sa prise de médicaments, sa fidélité peut augmenter avec le temps d’utilisation.
Cependant, le produit actuel ne présente pas de barrières technologiques très élevées ; il existe de nombreux appareils de surveillance similaires fabriqués localement sur les différents marchés du monde, et on ne peut pas dire que le produit lui-même soit particulièrement irremplaçable.
À cela s’ajoute le fait que cette pratique de surveillance n’est pas encore devenue la norme et qu’elle subit elle-même la pression concurrentielle d’autres méthodes de suivi.
En résumé, ces deux cas reposent tous deux sur un matériel placé chez le client et vendent principalement des “services après-vente”, mais la clé du moat est fortement liée aux barrières technologiques du matériel.
3.2 Infrastructure de recherche et clinique : les vendeurs de pelles avant la mise sur le marché du médicament
Les produits d’Intuitive Surgical et de Dexcom entrent directement dans les soins quotidiens des hôpitaux ou des patients.
Thermo Fisher vend aussi beaucoup d’équipements, mais il ne s’agit pas de dispositifs cliniques utilisés directement pour traiter les patients ; ce sont des outils de recherche et de production installés dans les laboratoires, les usines pharmaceutiques et les institutions de recherche.
Les produits d’Intuitive Surgical et de Dexcom entrent directement dans les soins quotidiens des hôpitaux ou des patients ; les principaux clients de Thermo Fisher sont quant à eux les laboratoires pharmaceutiques et les institutions de recherche.
Ses produits n’apparaissent généralement pas directement devant les patients, mais ils participent à l’ensemble du processus d’un médicament, de la R&D aux essais cliniques, jusqu’à la production et aux contrôles qualité.
Si l’on dit que les sociétés de biotechnologie innovantes parient sur le médicament qui finira par réussir, Thermo Fisher ressemble plutôt à la personne qui fournit les outils à tous les participants.
3.2.1 Thermo Fisher : au lieu de parier sur le médicament gagnant, elle sert l’ensemble du processus de R&D
Pour développer un médicament, une entreprise pharmaceutique doit d’abord analyser des échantillons, cultiver des cellules, sélectionner des molécules, puis produire le médicament d’essai et vérifier la qualité du produit.
Toutes ces étapes dépendent d’instruments, de réactifs, de consommables et d’équipements de production.
Thermo Fisher fournit précisément ces outils de base. Ses produits couvrent les instruments de laboratoire, les réactifs et consommables, les produits de test, ainsi qu’une partie des services de production pharmaceutique et de recherche clinique.
Tant que le secteur continue de faire des expériences, de mener la R&D, de produire des médicaments et de réaliser des contrôles qualité, elle a une chance de recevoir des commandes.
Le modèle économique de Thermo Fisher ressemble à celui d’Intuitive Surgical sur certains points : dans les deux cas, on commence par faire utiliser l’équipement au client, puis on crée des revenus récurrents grâce aux consommables et aux services associés.
Mais les contextes qu’ils servent sont totalement différents.
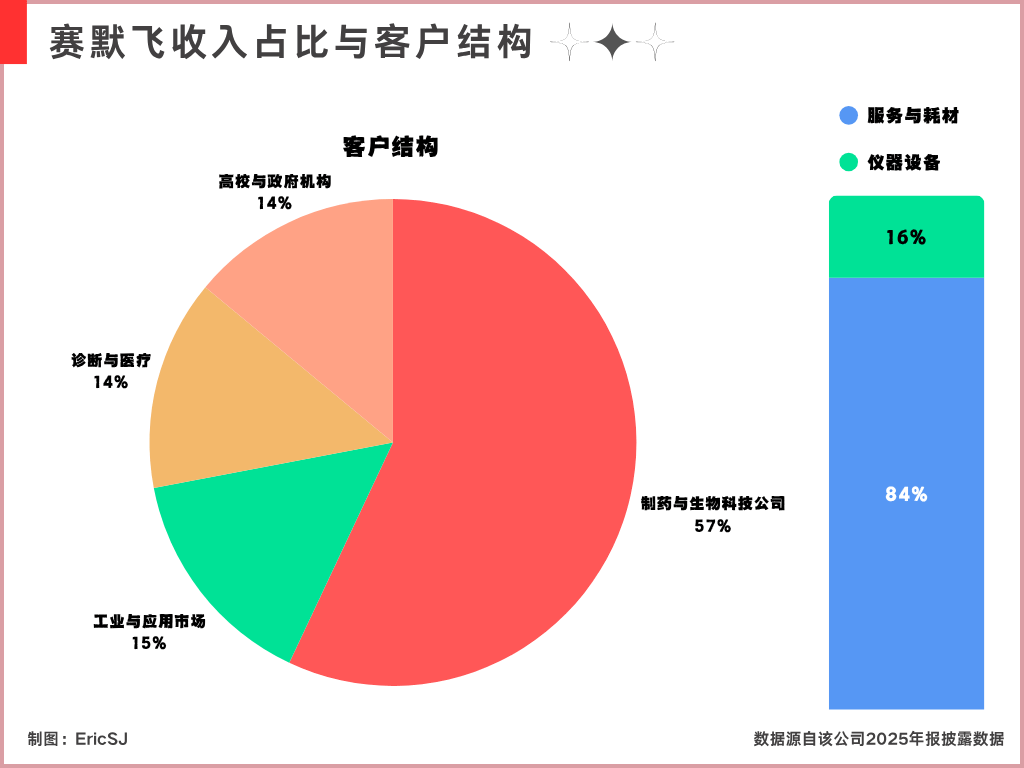
Les équipements d’Intuitive Surgical sont placés dans les salles d’opération, ceux de Thermo Fisher dans les laboratoires et les usines pharmaceutiques ; ils appartiennent au sous-secteur des outils de recherche et relèvent d’une activité entièrement B2B, si bien que le moat de ce secteur présente aussi une forte caractéristique B2B : la stabilité.
En 2025, Thermo Fisher ne réalisait qu’environ 16 % de son chiffre d’affaires grâce aux équipements d’instrumentation ; les 84 % restants provenaient des consommables et des services.
C’est précisément le cœur du modèle “vendeur de pelles” de Thermo Fisher : les instruments lui ouvrent les portes des laboratoires et des usines pharmaceutiques, tandis que ses revenus de long terme reposent sur la consommation continue de réactifs et de consommables, ainsi que sur les services de production et de R&D achetés régulièrement par les laboratoires.
Dans un processus expérimental, lorsqu’un certain instrument et certains réactifs sont utilisés pendant longtemps, le client ne les remplacera généralement pas à la légère pour économiser un peu d’argent.
Mais Thermo Fisher n’est pas non plus insensible au cycle pharmaceutique.
Si les entreprises de biotechnologie ont du mal à se financer, les laboratoires réduiront leurs achats ; ou bien, si les laboratoires pharmaceutiques annulent des projets de R&D, l’utilisation des réactifs et consommables concernés diminuera aussi.
(En lisant les rapports liés à Thermo Fisher, j’ai constaté que la déstockage des clients en aval est un facteur d’influence très important.)
3.3 Distribution et paiement : le médicament peut-il arriver, et qui est prêt à payer ?
Une fois le médicament arrivé entre les mains du patient, il existe encore un maillon souvent négligé par le marché : le stockage et la livraison.
Ce n’est pas un travail que n’importe quelle société de logistique peut faire ; il faut aussi les qualifications correspondantes.
Même au moment où le médicament est sur le point d’être entre les mains du patient, il faut encore que l’assureur décide s’il sera remboursé.
C’est pourquoi McKesson et UnitedHealth, que j’ai cités ici, contrôlent chacun deux maillons importants de cette chaîne : l’un s’occupe d’acheminer le médicament au bon endroit, l’autre décide si la plupart des patients peuvent se le permettre.
3.3.1 McKesson : faire de la distribution à faible marge un vrai business grâce à l’échelle
Le métier de McKesson est très simple : il s’agit de gérer les maillons de la chaîne d’approvisionnement dans le domaine médical ; mais les produits de santé ne peuvent pas être traités comme des colis ordinaires ;
Les médicaments doivent être conservés à une température réglementée ; pour certains médicaments coûteux contre le cancer et d’autres médicaments spéciaux, les conditions de livraison sont encore plus complexes.
La marge sur chaque vente de médicaments de distribution classique est généralement très faible ; le modèle économique de McKesson se résume donc à huit mots : réduire les coûts, améliorer l’efficacité, vendre beaucoup avec peu de marge.
Elle doit réduire le coût de chaque livraison grâce à des volumes d’achat massifs, un réseau de distribution dense et un fort taux d’utilisation des entrepôts. Une commande individuelle peut rapporter peu, mais un grand volume de médicaments circule chaque jour sur ce réseau, ce qui finit par former une activité stable.
Le moat de McKesson est presque impossible à contourner, car très peu de nouvelles entreprises peuvent reproduire en peu de temps son entrepôt, sa distribution, sa crédibilité accumulée au fil des années et son réseau de clients.
Les pharmacies et les hôpitaux non plus ne changeront pas fréquemment de distributeur pour un faible écart de prix ; mais ce modèle économique condamne aussi McKesson à avoir des attentes de croissance un peu plus faibles que celles des autres entreprises du secteur.
3.3.2 UnitedHealth : une compagnie d’assurance ne fait pas que payer
McKesson s’occupe de la livraison des médicaments aux hôpitaux et aux pharmacies ; UnitedHealth, elle, s’occupe de savoir qui paie les frais une fois que le patient a consulté et acheté ses médicaments.
L’activité du groupe UnitedHealth se divise principalement en deux parties :
Une partie concerne l’assurance maladie, tandis qu’Optum, dans l’autre partie, fournit des médicaments, des pharmacies et des services de santé.
Dans cet ensemble, la partie liée au remboursement des médicaments est Optum Rx, filiale d’Optum, que l’on peut considérer comme le “gestionnaire des médicaments” du système d’assurance.
Sur le marché, il peut exister de nombreux médicaments pour traiter la même maladie, mais l’assurance ne les rembourse pas tous selon les mêmes conditions.
Optum Rx négocie avec les laboratoires pharmaceutiques pour les régimes d’assurance et les employeurs, aide à concevoir les formulaires et les conditions d’utilisation, puis décide quels médicaments peuvent être remboursés et quels médicaments exigent que le patient remplisse d’autres conditions au préalable.
Par exemple, un médecin peut estimer qu’un patient devrait utiliser un nouveau médicament plus cher, mais l’assureur peut exiger d’abord un médicament moins cher. Ce n’est que si le médicament bon marché est inefficace, ou si le patient ne supporte pas ses effets secondaires, que l’assurance acceptera de payer le nouveau médicament.
Et lorsque l’efficacité de deux médicaments est relativement proche, Optum orientera davantage de patients vers le produit le moins cher ou vers celui avec lequel elle a obtenu de meilleures conditions de négociation.
Les laboratoires décident quels médicaments produire, les médecins déterminent quel médicament convient au patient, mais les assureurs peuvent, en fonction de ce qu’ils “acceptent de payer”, influencer les médicaments auxquels les patients auront finalement accès.
C’est aussi là que le modèle économique de UnitedHealth est assez particulier.
Elle perçoit d’un côté les cotisations d’assurance et prend en charge les dépenses de soins des patients ; de l’autre, elle gère aussi les canaux pharmaceutiques. Plus elle gère de patients, plus son pouvoir de négociation avec les laboratoires et les hôpitaux est important, et plus elle est capable de maîtriser ses dépenses.
En réalité, cela a déjà expliqué d’où vient son moat, et à ce stade ce moat est très clair.
Mais on peut aussi dire que les avantages et les risques de UnitedHealth proviennent en réalité du même endroit : plus elle intervient dans de maillons, plus elle est capable de contrôler les coûts médicaux, mais plus elle risque aussi d’être critiquée pour limiter les traitements et favoriser ses propres activités.
Quatrième partie : conclusion
Dans les deux grandes parties ci-dessus, j’ai présenté sept sous-secteurs du secteur de la santé et plus d’une dizaine d’entreprises représentatives ; je pense avoir déjà répondu aux deux questions mentionnées au début :
(1) ne pas considérer simplement le nombre de patients comme le marché
(2) ne pas considérer simplement qu’une approbation de mise sur le marché d’un médicament innovant (ou un brevet) constitue un moat pour la société pharmaceutique
En même temps, en retraçant l’ensemble du secteur, il n’existe en réalité pas de norme unique pour évaluer le moat ; la manière de retenir la valeur varie totalement selon les maillons et les maladies.
Si je devais résumer les entreprises ci-dessus — celles dont je pense que le modèle économique est bon et dont le moat peut être vérifié sur le long terme — il y a vraiment plusieurs réponses :
Capitalisation boursière de mille milliards : Eli Lilly $LLY
Capitalisation boursière de cent milliards : Merck $MRK et Intuitive Surgical $ISRG
Les autres ne sont pas mauvais, après tout ce sont aussi des entreprises représentatives de ce sous-secteur ; mais si l’on parle d’entreprises vraiment remarquables dans l’ensemble, je pense que ce sont seulement ces deux-là.
Ensuite, je continuerai à me concentrer sur le secteur de la santé et à rechercher, dans le domaine des médicaments innovants, des actions au potentiel de croissance plus élevé ; restez à l’écoute~