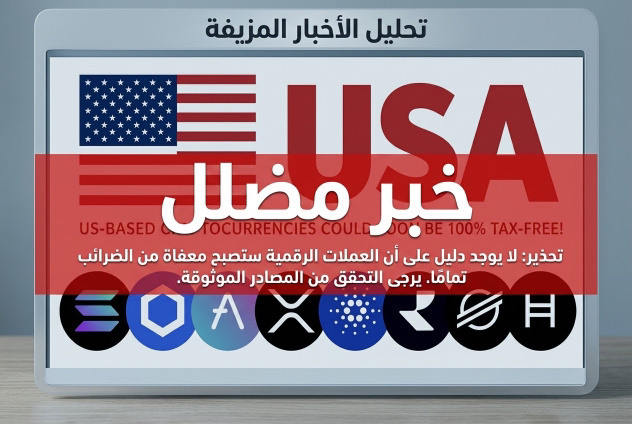
D’après les informations disponibles, l’affirmation répandue selon laquelle « l’administration Trump annulerait l’impôt sur les gains en capital des actifs cryptographiques » est incorrecte et ne repose sur aucune décision officielle. Voici un bref article qui explique la réalité de la situation actuelle.
---
La réalité de l’impôt sur les gains en capital sur les crypto-monnaies aux États-Unis
Des affirmations circulent sur les réseaux sociaux selon lesquelles l’administration du président Donald Trump aurait l’intention d’annuler l’impôt sur les gains en capital sur les actifs cryptographiques aux États-Unis. Toutefois, un examen des sources officielles et des rapports fiables jusqu’en septembre 2026 confirme que cette allégation est sans fondement.
La situation fiscale réelle
La taxe sur les gains en capital des crypto-monnaies reste en vigueur aux États-Unis. L’IRS (Internal Revenue Service) traite le Bitcoin, l’Ethereum et d’autres actifs numériques comme des « biens » plutôt que comme des monnaies ; cela signifie que les bénéfices tirés de leur vente sont soumis à l’impôt sur les gains en capital selon les règles en vigueur. Aucun texte de loi ou décret n’a été publié à ce jour pour abroger cette taxe.
Que se passe-t-il réellement ?
Au Congrès, il existe un débat sérieux sur la mise à jour des règles fiscales applicables aux actifs numériques, mais il ne prévoit pas une abrogation complète de l’impôt. Le 16 septembre 2026, la commission Ways and Means de la Chambre des représentants a approuvé à une large majorité (38-5) le projet de loi intitulé « Digital Assets Tax Certainty Act » (H.R. 10357). Cette législation vise à clarifier le traitement fiscal des activités de minage et de « staking », à alléger les obligations de déclaration et à exonérer les petites transactions (les frais ne dépassant pas 10 dollars) de l’impôt. Cette exonération est extrêmement limitée et ne couvre pas les gains en capital résultant d’un investissement ou d’un trading.
En août 2026, des rapports ont fait état d’une proposition éthique présentée par des sénateurs de différents partis afin de faire passer le « CLARITY Act », qui inclut une disposition permettant au président Trump de reporter le paiement de l’impôt sur les gains en capital liés à ses actifs cryptés lorsqu’ils sont vendus de manière forcée. Cette proposition est personnelle au président et ne constitue pas une abrogation générale de l’impôt ; elle est toujours en cours de négociation et n’est pas encore devenue une loi.
Résumé
L’affirmation répandue est trompeuse. Il n’y a pas d’abrogation de la taxe sur les gains en capital des crypto-monnaies aux États-Unis. Ce qui se passe, c’est un débat législatif visant à clarifier les règles fiscales, avec des exemptions limitées pour les petites transactions, ainsi qu’une proposition particulière du président Trump visant à reporter l’impôt sur ses actifs personnels. Il est conseillé d’aborder les informations circulant sur les réseaux sociaux avec prudence et de se référer aux sources officielles.